
シンガポールは、ベトナムにとって最大級の外国投資国です。累計登録資本では約970億米ドル(4,500件超)で韓国に次ぐ第2位、新規登録資本では2026年1〜7月に約75億米ドル(新規登録資本全体の35.6%)で最大の投資国となっています(KPMGベトナム、2026年8月)。2023年には対ベトナムFDI全体の約18%(69億米ドル)を占め、ベトナムで事業を行うシンガポール企業は3,000社を超えるとされています。シンガポールのエネルギー投資は、製造業や不動産から、クリーン電力へと段階的に広がってきました。その背景にあるのが、ベトナムが第8次電力開発計画(PDP8)のもとで進める電源構成の転換と、2024年に導入され、2025年に政令第57/2025/NĐ-CP号で刷新された直接電力購入契約(DPPA)の枠組みです。ベトナムの再生可能エネルギー市場は、2025年に42億7,000万米ドルと評価されており、2034年には106億米ドルに達すると予測されています(年平均成長率10.64%)。
ベトナムのクリーン電力市場:規模と政策枠組み
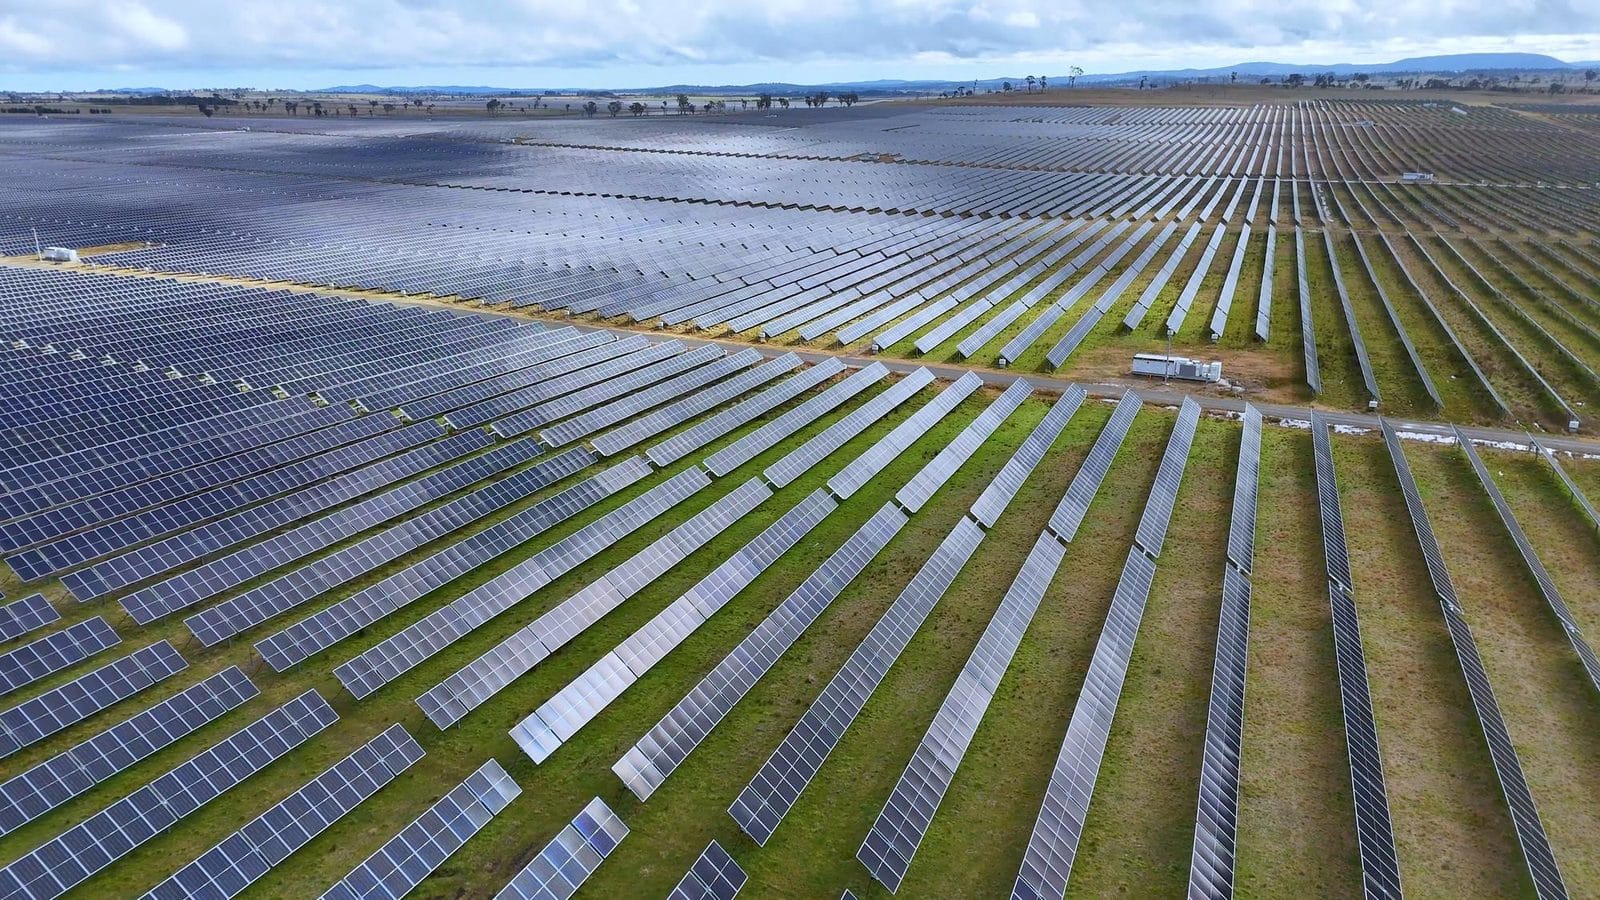
ベトナムの太陽光発電の導入量は16GWを超え(2025年時点)、アジアでも有数の稼働済みソーラー基盤の一つとなっています。一方、洋上風力は、最初の本格的な開発に向けた準備段階に入っています。改定PDP8(2025年4月15日付首相決定第768/QĐ-TTg号)は、2030年までに太陽光46,459〜73,416MW、陸上・ニアショア風力26,066〜38,029MWを掲げ、洋上風力については6,000〜17,032MWを2030〜2035年に稼働開始させる計画です。また、水力を除く再生可能エネルギーが発電電力量に占める比率は、2030年までに約28〜36%とされています。
政令第57/2025/NĐ-CP号(DPPA枠組み)は、再生可能エネルギー発電事業者と大口の商工業需要家との間で、専用線方式、または国営電力公社(EVN)の送電網を経由する方式により、電力を直接売買することを認めるものです。これは、国際的な融資機関やシンガポールのエネルギー投資ビークルにとって、プロジェクトのバンカビリティ(資金調達適格性)を実質的に高める政策転換とされています。
主要な市場統計:シンガポールとベトナムのクリーン電力
- ベトナムの太陽光発電の導入量:16GW超(2025年)
- ベトナムの再生可能エネルギー市場:42億7,000万米ドル(2025年)→ 106億米ドル(2034年)、年平均成長率10.64%
- 改定PDP8の目標:2030年までに、水力を除く再生可能エネルギーが発電電力量の約28〜36%
- シンガポールの対ベトナム投資:累計約970億米ドル(4,500件超)、2026年1〜7月の新規登録資本は約75億米ドル(35.6%)
- ベトナムで事業を行うシンガポール企業:3,000社超
- シンガポールが計画する低炭素電力の輸入:2035年までに最大4GW
ベトナムのエネルギー転換におけるシンガポールの戦略的パートナーシップ
シンガポールとベトナムの戦略的パートナーシップは、二国間のクリーン電力投資の構造的な土台です。1992年の投資協定(二国間投資協定)と2005年の連結性枠組み協定を通じて形づくられてきた両国関係は、2013年の戦略的パートナーシップを経て、2025年3月には包括的戦略パートナーシップ(CSP)に格上げされました。これは、シンガポールにとってASEAN加盟国との初のCSPです。現在では、クリーン発電が主要な投資分野の一つに位置づけられています。センブコープ・インダストリーズ(Sembcorp Industries)は、2000年代初頭以降、ベトナムの発電分野に10億米ドル超を投資しており、その中には、国内初の独立系発電事業(IPP)とされるフーミー3も含まれます。シンガポールの事業者が、クリーン電力への移行が始まるはるか以前から、発電インフラを築いてきたことを示しています。
今日のシンガポールによるベトナムへのエネルギー投資は、シンガポール金融管理局(MAS)が規制するファンド、シンガポール取引所(SGX)上場のビークル、そして国際的な融資機関が求める契約上の確実性を提供する、英国法を準拠法とする持株会社構造を通じて行われています。センブコープが各省の地元パートナーとともに共同開発したベトナム・シンガポール工業団地(VSIP)ネットワークは、ホーチミン市(旧ビンズオン省)、ハイフォン市、クアンガイ省、ゲアン省にまたがり、商工業(C&I)向けのクリーン電力需要を生み出す入居企業の基盤を形成しています。外国投資家にとって、この二国間の戦略的パートナーシップは、他の資本供給元には得られない形で市場参入のリスクを軽減します。数十年にわたって共同で築かれてきた法務・商業・地方行政面のインフラが、そのままプロジェクト実行上の優位性につながるのです。
ベトナムの太陽光発電投資:シンガポール資本の3つの参入口
ベトナムの日射量は東南アジアでも最高水準にあり、特に中南部の各省と、ホーチミン市周辺の工業地帯で顕著です。太陽光発電市場には、3つの異なるリスク・リターン特性があります。
- 大規模(50MW超): 固定価格買取制度(FIT)終了後の機会は、発電実績と売電契約が確認された稼働済み資産の取得、リファイナンス、資本再構成が中心です。シンガポール系ファンドは通常、特別目的会社(SPV)構造を通じてポジションを保有し、系統上の給電が確認された資産に対して、米ドル建てで一桁台半ば〜後半のリターンを目指します。
- 水上太陽光(フローティング): 土地の希少性や農地保護の規則により、多くの省で地上設置型の開発が制約されています。水力発電の貯水池に併設する設置は、出力を平準化し、出力抑制(カーテイルメント)リスクを低減するハイブリッド型の発電プロファイルを生み出します。中部高原やメコンデルタで複数のプロジェクトが進行しており、この分野は、大規模地上設置型に比べて競合が少なくなっています。
- 屋根置き・商工業(C&I)向け分散型太陽光: ベトナムの工業団地に入居する多国籍企業は、その多くがベトナム・シンガポール工業団地(VSIP)ネットワーク内に拠点を構えており、クリーン電力の調達手段を必要としています。屋根置き設備に紐づく長期の売電契約は、卸電力価格の変動から保護された、契約に基づく収益をもたらします。
ベトナムの洋上風力:シンガポール投資の次の波
ベトナムの洋上風力の資源プロファイルは、アジアでも有数の好条件にあります。南シナ海沿岸は、着床式・浮体式のいずれの設置にも適した持続的な風速を備えています。こうした中で、シンガポールのSembcorp Utilities(SCU)とペトロベトナム技術サービス総公社(PTSC)は、総容量約2.3GWの洋上風力を共同開発し、その電力を約1,000kmの海底ケーブルでシンガポールへ輸出する構想を進めています。シンガポールのエネルギー市場監督庁(EMA)は2023年10月、SCUに対し、ベトナムから1.2GWの低炭素電力を輸入する条件付き承認を与えました。洋上風力の稼働開始は2033年以降とされており、シンガポールが2021年に公表した「2035年までに最大4GWの低炭素電力を輸入する」計画と、ベトナムの洋上風力プロジェクトの事業性を直接結びつける案件です。
個々の洋上風力プロジェクトは、数百MW規模です。タービン、船舶、基礎構造、変電設備、送電ケーブルにわたるサプライチェーンには、調達力とプロジェクトファイナンスの能力が必要であり、それを単独で担える国内事業者はごくわずかです。まさにここで、地域のエンジニアリング・物流・資本のハブとしてのシンガポールの役割が最も重要になります。陸上風力は、ニントゥアン(現カインホア省)、ビントゥアン(現ラムドン省)、中部高原において、より早期に投資可能です。土地取得や系統接続の承認においては、省レベルとの関係管理が決定的な変数となります。
送電網と蓄電池:国境を越えるインフラのギャップ
ASEAN Power Grid: Singapore-Vietnam Electricity Trade
ASEANパワーグリッド:シンガポール・ベトナム間の電力取引
ベトナムの発電設備の増設は、送電網インフラの整備を一貫して上回るペースで進み、稼働中の太陽光・風力資産に出力抑制のリスクをもたらしてきました。PDP8は、送電網の近代化、送電回廊、変電所の増強、スマートグリッド技術を国家の投資優先分野に位置づけており、開発金融機関と並んで、シンガポール系のインフラファンドに体系的な機会を開いています。
ASEANパワーグリッド(APG)の枠組みは、シンガポール・ベトナム間の越境電力取引の制度的な基盤となっています。両国政府は、相互接続の基準と二国間の電力融通に関する覚書に署名しており、海底ケーブルのルートに関するフィージビリティ調査も、この枠組みのもとで進んでいます。越境電力回廊が機能すれば、東南アジアで商業規模としては初の、長距離の低炭素電力取引ルートとなります。
日中の太陽光の出力を蓄え、ピーク需要時に放電する蓄電池システムは、出力抑制が起きやすいベトナムの系統環境において直接的な商業価値を持ち、シンガポールを拠点とするインフラ投資家の関心も高まっています。
シンガポールの投資家はベトナムのクリーンエネルギー分野にどうアクセスするか
シンガポールからベトナムのクリーン電力分野へ投資する構造は、主に3つあります。
グリーンボンドおよびサステナビリティ・リンク型商品は、シンガポール籍の持株会社が発行し、その裏付けとして太陽光または風力の資産を持つものです。新興市場で直接プロジェクトリスクを負うことができない外国投資家にとって、規制された参入口となります。これらの商品は、カントリーリスクと劣後リスクを反映して、シンガポールドルまたは米ドルの無リスク金利に対して相応のスプレッドで価格設定されます。
シンガポールから運用されるインフラファンドには、GIC、テマセク系の運用会社が支援するビークルや、現地に拠点を持つ国際的なプラットフォームが含まれ、直接の事業運営に関与することなく、ベトナムの再生可能エネルギー案件全体に分散したエクスポージャーを提供します。
直接出資と合弁事業は、最も大きな支配権をもたらしますが、実質的な現地での運営能力と、確立された省レベルのネットワークが求められます。稼働資産の上位に置かれる特別目的事業体(SPV)構造は、資金調達と契約の中核となりますが、発電資産自体は、引き続きベトナムの規制と系統の枠組みに服します。
売電契約が確認された稼働中の太陽光資産は、通常、米ドル建てで一桁台半ば〜後半のリターンを目指します。開発段階の洋上風力プロジェクトには、許認可と系統接続の不確実性を踏まえ、10%台前半〜半ばのリターンが求められます。
ベトナムの電力セクターにおける外国投資家の主要リスク
系統・出力抑制リスクは、短期的に最も重大なエクスポージャーです。混雑状況は省レベルで評価する必要があります。系統が混雑したエリアに立地する資産は、たとえ発電の品質が優れていても、収益を生みません。
ベトナム電力グループ(EVN)の売電先としての信用力は、引き続き現実的な懸念です。直接電力購入契約(DPPA)の枠組みはEVNへの依存度を下げるものの、これを解消するわけではありません。国営電力公社であるEVNの財務状況と政府による支払い支援は、代替の売電先を持たないすべてのプロジェクトに影響します。
規制の進化、すなわち固定価格買取制度から競争入札への移行、新たな電力購入契約(PPA)の枠組みのスケジュール、そしてDPPAの導入ペースは、政策環境がまだ成熟途上にあることを反映しています。政令第57/2025/NĐ-CP号は大きな前進ですが、省レベルでの実行にはばらつきが生じます。
実行リスクは、あらゆる構造に当てはまります。特別目的事業体(SPV)、グリーンボンド、現地法に基づくファンドを用いても、系統接続、土地の権利、発電収益が、引き続きベトナムの法令と省の行政に服するという事実は変わりません。政策の見出しが示す場所ではなく、リスクが実際に存在する場所で価格を付けることができる外国投資家は、この投資回廊で一貫して優れた成果を上げています。