
ベトナムは、アジアで最も顕著なエネルギー貯蔵のギャップを抱える国の一つです。導入済みの電池エネルギー貯蔵システム(BESS)は2025年初頭時点で100MW未満にとどまる一方、改定・第8次電力開発計画(PDP8)は、2030年までに10,000〜16,300MWのBESS導入を掲げています。5年足らずで最大約16GWの導入ギャップを埋める必要があり、政策目標が達成された場合には、最大57億米ドル規模の投資機会になり得ます。
国際的なポートフォリオ投資家にとって、このギャップは、東南アジアのエネルギー転換における最も説得力のある参入シグナルであるか、あるいは慎重に吟味すべき警告のいずれかです。本稿では、ノイズを排し、ベトナムのBESS投資について、市場のファンダメンタルズ、プロジェクトが実際にどのように収益を生むのか、リターンを損ない得るリスク、そして成功に必要な条件という観点から、明確な見解をお示しします。
BESSとは何か、なぜいまベトナムの蓄電市場は急拡大しているのか
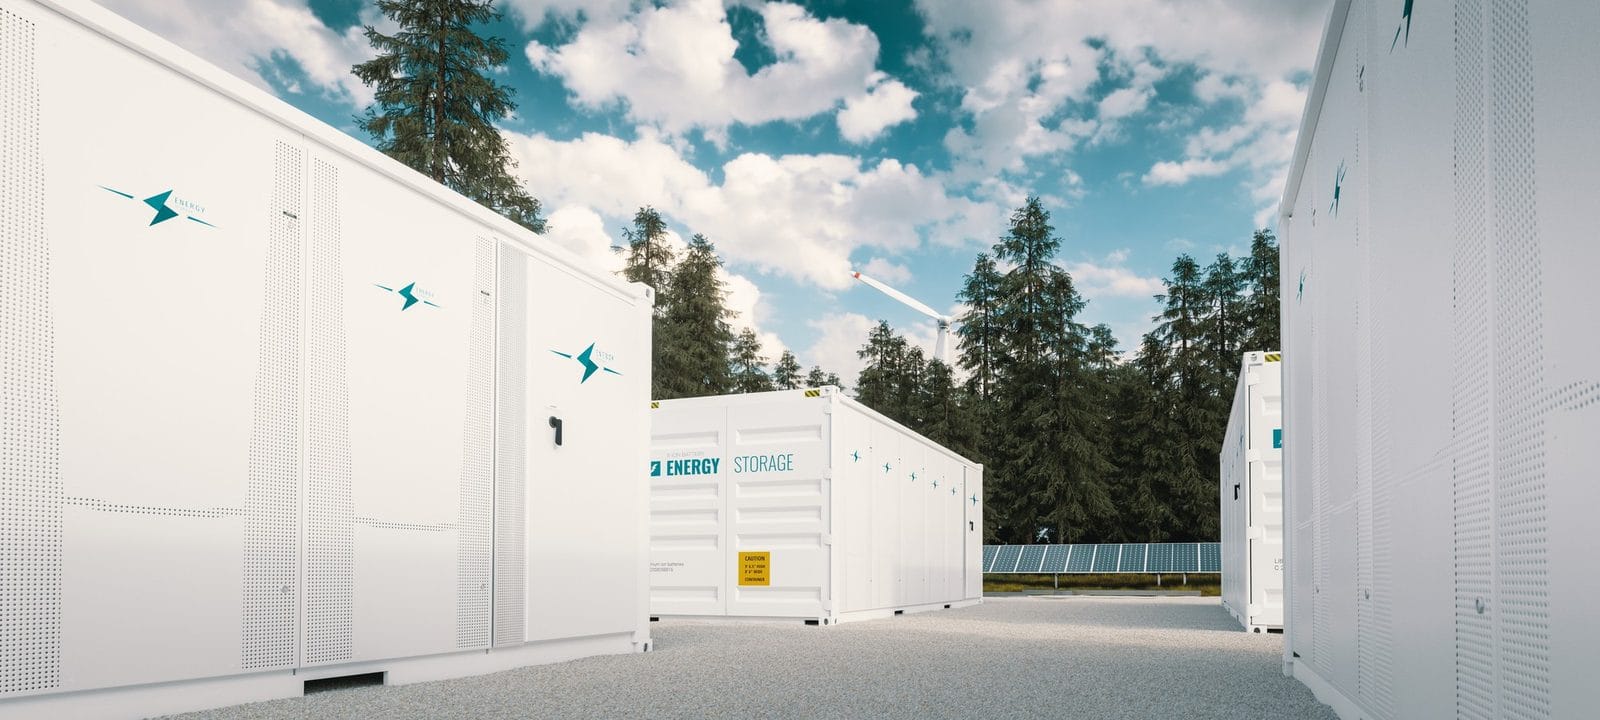
電池エネルギー貯蔵システム(BESS)とは、余剰電力(多くは再生可能エネルギー由来)で充電し、需要が高い時間帯や供給が逼迫する局面で放電する、系統連系型の設備です。系統規模では、BESSは通常10MWから数百MWの範囲にあり、太陽光・風力発電所と組み合わせるか、単独の設備として運用されます。
ベトナムが蓄電を急ぐ背景には、構造的な事情があります。同国は過去5年間、驚異的なスピードで太陽光・風力の設備を整備してきましたが、送電網の整備は追いついていません。再生可能エネルギーが発電されても系統が受け入れられない出力抑制(カーテイルメント)は、プロジェクトのバンカビリティに関わる深刻な問題となっています。BESSは、この課題に対する直接的な解決策です。発電がピークとなる時間帯の余剰再生可能エネルギーを蓄え、需要のピーク時や系統が逼迫した局面で系統に戻すことができます。
2025年に承認された改定PDP8(2025年4月15日付首相決定第768/QĐ-TTg号)は、2030年までに10,000〜16,300MWの蓄電池を導入し、2050年までには蓄電設備で約96GWに達することを目標としています。2023年の当初PDP8の目標は、わずか300MWでした。これは漸進的な政策調整ではなく、ベトナムの蓄電投資環境全体の構造的な再定義です。
2026年のベトナムBESS投資の論拠
価格設定の枠組みを得たばかりの市場
ベトナムのBESS投資にとって最も重要な進展は、2026年1月に訪れました。商工省(MOIT)が2025年12月10日に公布した通達第62/2025/TT-BCT号が2026年1月26日に施行され、ASEAN主要国の中でも先駆的な形で、系統に接続される蓄電池に対する容量価格と電力量価格の2部料金の枠組みが正式に導入されたのです。この通達以前は、スタンドアロン型のBESSには収益の枠組みが定められておらず、それが機関投資家の資金が様子見を続けていた最大の理由でした。
この政策上の突破口は、すでに有力なプレーヤーを呼び込み始めています。Fluence Energyは、韓国のACE Engineeringと共同で、バクニン省(旧バクザン省)に年間35GWhのBESS製造工場を2025年8月に開設しました。再生可能エネルギー投資でベトナム最大級のT&Tグループ(ポートフォリオ2,800MW超)は、2026年に向けた初の合弁蓄電池製品を発表し、第1フェーズで2GWh、3年以内に10GWhを目標としています。丸紅は、ビングループ傘下企業と組んだBESSの実証事業を2024年12月に開始しました。ベトナム電力グループ(EVN)は、北部で系統規模305MWのBESSを建設中です。
市場規模と投資ポテンシャル
ベトナムのBESS投資ポテンシャルは、どの尺度で見ても大きなものです。業界アナリストの推計では、市場は2026年単年で7億5,000万米ドル超、2030年までに57億米ドルの投資を呼び込む可能性があるとされています。ベトナムの電池エネルギー貯蔵システム市場は、2031年まで年平均成長率21.5%で成長すると予測されています。東南アジアのポートフォリオの中で蓄電池へのエクスポージャーを求める投資家にとって、ベトナムは、規模に加え、決定的に重要な点として、プロジェクトの価格を評価するための規制の枠組みを備えるに至りました。
ベトナムでBESSプロジェクトはどのように収益を生むのか
ベトナムのエネルギー貯蔵投資の意思決定にあたっては、収益モデルの理解が不可欠です。
通達第62号に基づく2部料金
通達第62号は、110kV以上の系統に接続される、容量10MW以上のBESSプロジェクトを対象に、容量価格と電力量価格からなるモデルを導入しました。容量価格は、系統サービスを提供できる状態にあること、すなわち可用性(アベイラビリティ)に対してBESS事業者に年単位で支払われ、申告した設備容量との照合が行われます。電力量価格は、実際に系統へ放電した電力量に対して支払われます。
この2部構造が重要なのは、BESSプロジェクトが、出力を発電した場合にのみ対価を得る仕組みではなくなるためです。事業者は、稼働可能な状態にあること自体に対して予見可能な収益を得られ、プロジェクトのバンカビリティが実質的に向上します。これは、プロジェクトファイナンスに際して投資家が求める長期の電力購入契約(BESS PPA)を後押しするものです。
DPPAとハイブリッド収益
スタンドアロン型の料金体系に加え、政令第57/2025/NĐ-CP号に基づくベトナムの直接電力購入契約(DPPA)の枠組みは、追加の収益チャネルを開きます。改定PDP8のもとでは、太陽光発電所に対し、出力の10%以上・2時間分の蓄電池の併設が求められるようになっており(価格の枠組みは通達第09/2025/TT-BCT号および第12/2025/TT-BCT号で定められています)、再生可能エネルギー資産と組み合わされたBESSは、系統向けの料金収入と、直接電力購入契約(DPPA)に基づく法人向けオフテイク契約の双方にアクセスできます。ベトナムの再生可能エネルギー・ポートフォリオを構築する投資家にとって、両方の収益源を組み合わせた太陽光+蓄電池のハイブリッド案件は、現時点で最もバンカブルな構成です。
見過ごせないベトナムのBESS投資リスク
ベトナムのBESSを公正に評価しようとすれば、リスクを避けて通ることはできません。これらのリスクは現実的で、重大であり、市場の隣接セグメントでは、すでに外国投資家に損失をもたらしています。
規制・政策リスク
ベトナムの再生可能エネルギー分野には、規制の予見可能性が低いという定評があります。EVNは、固定価格買取制度(FIT)の適用資格を巡り、173の移行期の太陽光・風力プロジェクトを対象に、遡及的な買取価格の引き下げと過払い分の回収を進めてきました。報道によれば、対象プロジェクトの投資規模は約130億米ドルに上り、買取価格の減額幅は最大43%とする案が報じられています。2026年4月時点の報道では、この問題はなお係争中とされています。通達第62号は大きな前進ですが、BESSの価格の枠組みは新しく、実務での検証はこれからです。補助サービス市場は未整備であり、給電指令の権利も完全には標準化されておらず、容量価格の年次精算の仕組みには、実行上のリスクが残っています。
系統の出力抑制とオフテイクのリスク
出力抑制はBESSの存在によって解消されるわけではなく、部分的に緩和されるにすぎません。ベトナムの再生可能エネルギーは、設備容量の約28%を占める一方で、実際の発電量では約12%にとどまり、この差は系統制約によって生じています。太陽光や風力と併設されるBESSプロジェクトでは、再生可能エネルギー発電資産の出力抑制によって、蓄電に回せる電力量が減少し、電力量価格による収益が圧縮され得ます。投資家は、検討対象のプロジェクトごとに、系統接続の詳細な検討を行い、変電所ごとの制約を把握すべきです。
資金調達と技術面の課題
ベトナムにおけるBESSのファイナンスは、構造的に難しい状況が続いています。銀行がBESS資産を担保としてまだ広く認めていないため、従来型の再生可能エネルギー案件に匹敵するレバレッジ比率でのプロジェクトファイナンスを受けにくくなっています。電池セルとモジュールのコストがシステム価値の約85%を占めるとされ、現地調達による代替の余地は限られています。リチウムイオン電池は、サイクル頻度と化学組成に応じて5〜15年で劣化するため、プロジェクトの財務モデルに明示的に織り込むべき交換コストのリスクがあります。
ベトナムのBESS投資は割に合うのか:当社の見解
適切な投資家が、適切なプロジェクト構造で、適切なタイミングで参入するのであれば、答えはイエスです。
ベトナムの蓄電投資のファンダメンタルズは、実に魅力的です。最大約16GWの導入ギャップ、達成に向けて制度整備を進める政府のPDP8目標、低下する電池コスト、拡大する製造インフラ、そして初めて機能し始めた通達第62号による収益の枠組みがあります。市場のタイミングは、これまでで最も良好です。2026年第3四半期は、第4四半期に見込まれるBESS入札制度の発表を控え、ベトナムのエネルギー投資に関する調査と案件検討が最も活発になる時期です。
ただし、ベトナムは、忍耐強く、十分な助言を得た資本に報います。深い規制知識、系統接続と出力抑制リスクに関する堅牢なデューデリジェンス、そしてDPPAと料金収入に関する現実的な財務モデリングを欠いたまま参入した投資家は、政策環境が変わった際に痛手を被ります。遡及的な価格引き下げの前例は、過去の話ではなく、いままさに続いている教訓です。
ベトナムで得られる蓄電池投資のリターンは現実のものです。リスクもまた現実のものです。ベトナムのBESS投資の成否を分けるのは、ほとんどの場合、資本を投じる前に、現地の助言、法務、規制に関するインテリジェンスの質をどれだけ高められるかです。
ViettonkinはベトナムのBESS機会の評価をどう支援できるか
Viettonkin Consultingは、初期の市場評価と規制分析から、プロジェクトのデューデリジェンス、案件のストラクチャリングまで、国際投資家のベトナムのエネルギー転換への参入を支援しています。スタンドアロン型の系統規模BESS、太陽光+蓄電池のハイブリッド、あるいはポートフォリオレベルのベトナム蓄電エクスポージャーのいずれを検討される場合でも、当社チームは、ベトナムのPDP8の枠組み、通達第62号、そしてDPPAをめぐる状況について、現地での実務経験をもって対応します。
ベトナムのBESS投資機会の評価をお考えですか。アドバイザリーチーム(marketing@viettonkin.com.vn)までご連絡のうえ、ご相談の機会をお持ちください。
よくあるご質問(FAQ)
2026年、ベトナムのBESS投資は収益性がありますか?
収益が見込める可能性はあります。特に、2026年1月に通達第62号によって導入された新たな2部料金の枠組みのもとではその可能性が高まります。収益性は、プロジェクトの構造、系統上の立地、出力抑制へのエクスポージャー、そしてDPPAに基づくオフテイク契約の質に大きく左右されます。
ベトナムの2030年のBESS目標はどのくらいですか?
ベトナムの改定PDP8は、2030年までに10,000〜16,300MWの電池エネルギー貯蔵容量を目標としており、2023年の当初計画のわずか300MWから大幅に引き上げられました。
ベトナムでBESS投資家が直面するリスクは何ですか?
主なリスクは、規制の予見可能性の低さ(EVNによる遡及的な買取価格の見直しの事例に見られるような、遡及的な料金調整を含みます)、系統の出力抑制、BESSに特化したプロジェクトファイナンスの限定性、そして時間の経過に伴う電池の劣化です。
通達第62号とは何であり、なぜBESS投資家にとって重要なのですか?
通達第62/2025/TT-BCT号(2026年1月26日施行)は、ベトナムで初めて、系統に接続される蓄電池向けに整備された正式な価格設定の枠組みです。容量価格と電力量価格からなる2部料金を定めるとともに、電力購入契約に盛り込むべき主要な条件を規定しており、機関投資家がプロジェクトファイナンスを組成する上で必要とする、収益の確実性を高める効果があります。
Viettonkin Consultingは、ベトナムに特化した投資アドバイザリー企業です。本稿は情報提供のみを目的としており、金融・法務上の助言を構成するものではありません。