
台湾・ベトナム間の投資は、1990年代初頭のわずかな縫製工場から、東南アジアで最も戦略的に重要な二国間経済関係の一つへと発展してきました。2026年4月時点で、台湾はベトナムにとって第4位の外国投資国であり、登録プロジェクト数は3,457件、累計登録資本は423億7,000万米ドルに達しています。この数字は、30年にわたり途切れることなく続いた経済関係を通じて、28倍にまで拡大したものです。この投資がどのように発展してきたのか、今何がそれを牽引しているのか、そしてどこへ向かっているのかを理解することは、2026年にベトナムを市場参入または事業拡大の対象として検討する、あらゆる台湾企業の経営者や国際投資家にとって不可欠です。
数字で見る台湾・ベトナム投資:35年間のデータ
ベトナムにおける台湾のFDI(海外直接投資)の規模は、いくら強調してもし過ぎることはありません。台湾は、韓国、シンガポール、日本に次ぐベトナム第4位のFDI供給国であり、稼働中のプロジェクト数では中国、香港、日本を上回っています。二国間貿易もこれと並行して拡大しており、台湾・ベトナム間の貿易額は2025〜2026年に約400億米ドルに達し、わずか2年前の283億米ドルから大きく増加しました。これにより、ベトナムは台湾の輸出企業にとって世界的に重要な市場となり、台湾にとって世界第11位の貿易相手国となっています。
台湾は2025年単年だけでも、ベトナムにおける新規・拡張プロジェクトに9億6,580万米ドルを投資しました。これはベトナムの新規登録FDI資本全体の5.6%に相当し、その年に総額384億2,000万米ドルの外国投資流入を記録した市場において、単一の投資国が占める比率としては意味のある規模です。
これらの数字は、それぞれ異なる経済情勢、政策枠組み、競争圧力によって推進された、3つの明確な投資の波を反映しています。
第1の波(1990年代〜2000年代初頭):繊維、履物、そして「南進」の先駆者たち
台湾のベトナムへの投資は、外交関係の再構築後、ほぼ即座に始まりました。台湾は1992年にハノイに台北経済文化辧事處を設立し、両者は1993年に最初の二国間投資・貿易協定に署名しました。これに続いたのが、労働集約型の製造業資本の急速な展開です。
「南進政策」と繊維産業の時代
台湾政府は1990年代初頭、李登輝総統が主導する経済開発イニシアチブとして、最初の「南進政策」を打ち出しました。これは、台湾の製造業を中国一国に依存する体制から多様化させることを目的としたものです。低賃金で若い労働力を抱え、1986年のドイモイ(刷新)改革後、外国資本の誘致に積極的だったベトナムは、この政策の恩恵をいち早く受けることになりました。
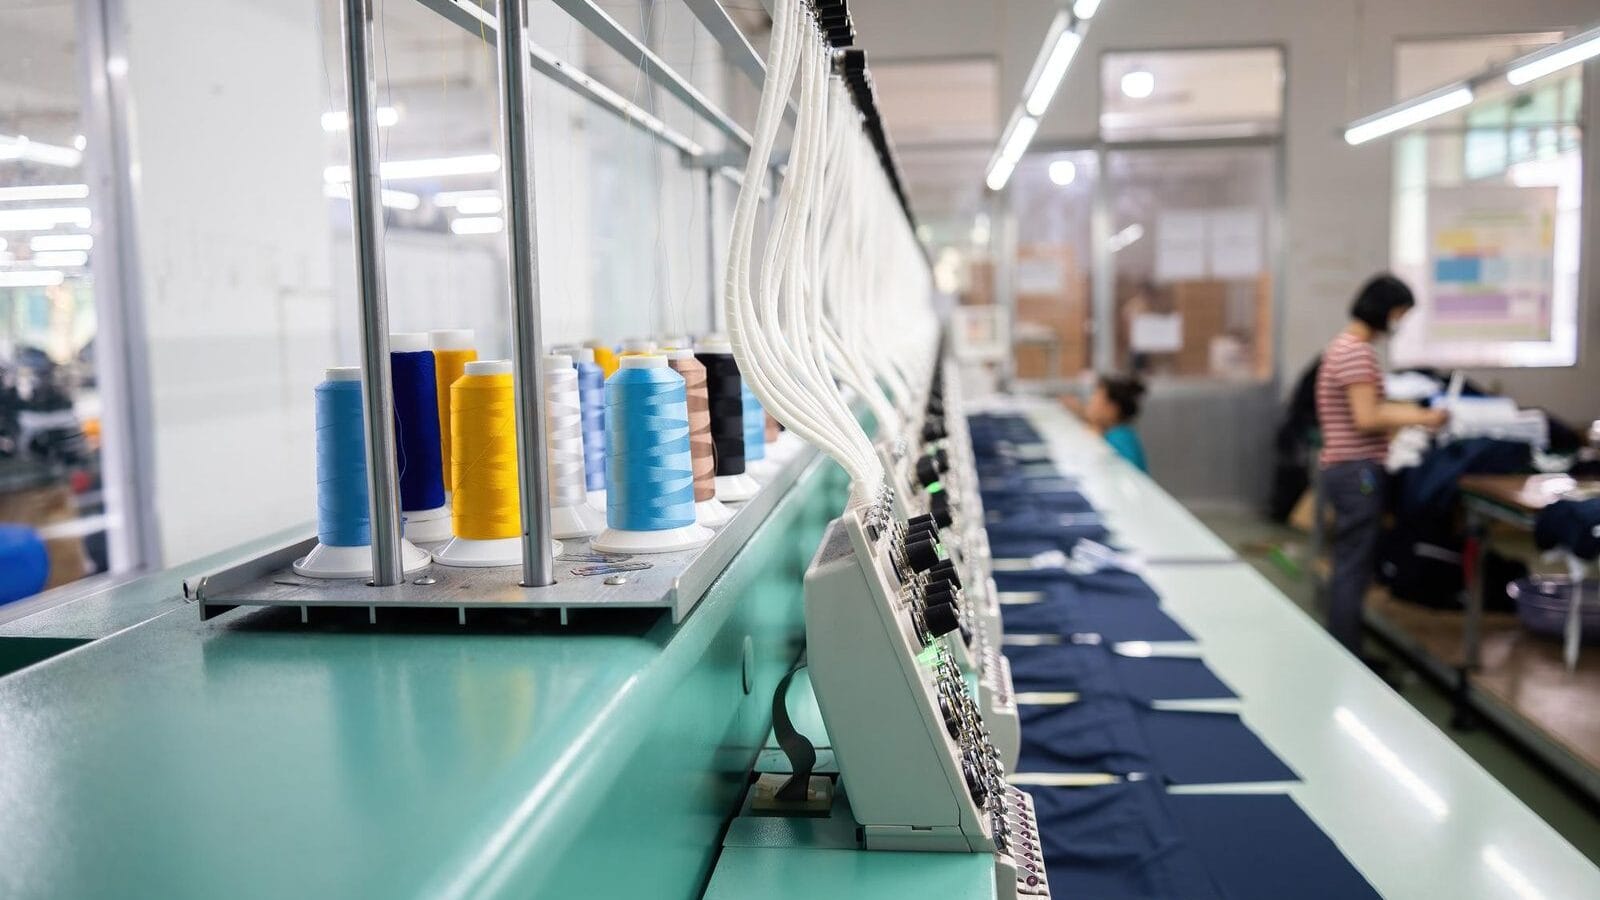
台湾の繊維・アパレルメーカーが最初に動いた企業群でした。台湾の輸出志向型アパレル・履物産業に属する既存企業が、台湾や中国沿岸部と比べてごくわずかな人件費に惹かれ、ベトナム北部・南部の各省に拠点を移転、あるいは拡大しました。台湾最大の複合企業の一つである遠東グループ(Far Eastern Group)は、初期の大規模投資家の一社として、ホーチミン市近郊や南部の各工業地帯に繊維生産拠点を設立しました。貿易アナリストは、この台湾企業による第一波の工場投資が、その後数十年にわたるベトナムの輸出製造業のアイデンティティを形づくったと指摘しています。
2000年代初頭までに、台湾はすでにベトナムにおけるFDI供給国の上位5カ国に入っており、その資本は繊維、アパレル、履物、食品加工に集中していました。ベトナムが輸出製造業においてわずか10年で成し遂げた成果は、その大部分が台湾の資本と運営面のノウハウによって築かれたものでした。
第2の波(2000年代〜2015年):電子機器組み立てと鴻海(フォックスコン)の時代
2000年代に入ると、中国沿岸部の賃金上昇によるコスト圧力を背景に、世界の電子機器サプライチェーンが再編され、台湾・ベトナム間の投資の性格は根本的に変化しました。ベトナムは、高度な電子機器組み立ての代替拠点として台頭し、台湾のOEM企業がこれに続きました。
フォックスコン、ペガトロン、そして組立拠点の構築
鴻海精密工業(フォックスコン)は、当初は小規模な投資でベトナム事業を開始しましたが、その後バクザン省(現在はバクニン省に統合)で事業を劇的に拡大させました。2010年代半ばまでに、フォックスコンはベトナム北部で最大級の単独雇用主の一つとなり、複数の工業団地にまたがってアップル社のiPhone部品や家電製品を製造するようになりました。ペガトロン、ウィストロン、精英電腦(Mitac)、英業達(Inventec)、佳世達(Qisda)も、バクザン省、ハイフォン市、ドンナイ省でそれぞれの組立事業を展開し、台湾の電子機器クラスターの一部をベトナムの工業地帯に再現しました。
北部の省クラスター
バクザン省(現在はバクニン省に統合)は、台湾の電子機器分野のFDIのうち、不釣り合いなほど大きな割合を吸収しました。同省は近年、ベトナムにおける製造業の新規FDIの約13.8%を占めています。フォックスコン一社だけでも、統合後のバクニン省内に20件のプロジェクトを保有し、投資総額は約40億米ドルに達しています。ハイフォン市とドンナイ省は、電子機器・工業製造の第二のクラスターとして発展しました。
これら北部のクラスターで事業を展開する台湾のビジネスコミュニティは、いまやベトナムの電子機器輸出セクターにおいて、構造的に組み込まれた地位を占めています。この第二の波によって、ベトナムは低コストの縫製品輸出国から、世界の電子機器サプライチェーンにおける重要なプレーヤーへと転換しました。この転換は、そのほぼすべてを台湾と韓国の資本が主導したものです。
第3の波(2016年〜現在):新南向政策と半導体へのシフト
台湾・ベトナム投資における第3の、そして現在進行中の波は、これまでのいずれの波よりも戦略性が高く、技術集約度が高く、そしてグローバルなサプライチェーンの強靭性を巡る計画へとより深く組み込まれています。
新南向政策:戦略的な転換
2016年、蔡英文総統は、台湾の「新南向政策」(NSP)を打ち出しました。これは、ASEAN諸国、南アジア、オーストラリア、ニュージーランドとの二国間パートナーシップを深化させるための体系的な協力プログラムであり、中国市場への過度な依存に対するヘッジとして明確に位置づけられたものです。ベトナムは、NSPの最優先対象国の一つでした。蔡総統の戦略的な方針のもと、このプログラムは、貿易円滑化、人材交流、政府間レベルの経済対話を通じて、二国間投資を後押ししました。
10年を経て、台湾・ベトナム間の投資フローに対するNSPの影響は、数字として表れています。二国間貿易は2016年以降40%以上拡大し、台湾企業は純粋な製造業にとどまらず、物流、不動産、金融、テクノロジーサービスへと事業を多角化させました。
ベトナムの半導体戦略と台湾の役割
ベトナムにおける台湾FDIで、現在最も重大な転換が進んでいるのは、半導体産業です。ベトナムは2024年に国家半導体戦略を公表し、チップ設計、組立・試験・パッケージング(ATP)、そして将来的には製造そのものを戦略的優先分野として発展させる国家プログラムを開始しました。半導体製造に伴う電力需要の高さは、同時に、台湾のエネルギーインフラ投資家たちを、系統規模の電力ソリューションを提供するためにベトナムの工業団地へと呼び込んでいます。
台湾企業は、この野心的な取り組みの中核を担っています。ベトナムに投資する台湾系OEM企業であるフォックスコン、ペガトロン、ウィストロンは、純粋な家電製品の組み立てから、プリント基板製造、サーバー部品、AIハードウェアのサブアセンブリへと事業をシフトさせつつあります。これは、そのクライアント企業(アップル、エヌビディア、デル)が、台湾・中国間の地政学的緊張と、先端半導体技術に対する米国の輸出規制を受けて、世界の半導体産業のサプライチェーンを再構築していることによるものです。ベトナムにおける半導体関連プロジェクトの成長率は、2025年時点で前年比約35%に達しています。CTグループが運営し、TSMC関連の建設コンサルタントが技術支援を行う、ベトナム初の国内主導型半導体工場は、2027年までに年間1億個のチップ生産を目指しています。
今後10年を見据える台湾の投資家にとって、ベトナムの半導体クラスターは、これまでの繊維や組立の波とは根本的に異なる投資の論理を示しています。より高い資本集約度、より長期的な時間軸、そして台湾自身の技術的な強みとのより強い整合性です。
2026年、台湾の投資家がなおベトナムを選び続ける理由
台湾・ベトナム間の二国間投資が辿ってきた3つの波の歴史は、現在の姿を説明していますが、それだけでは、自由貿易へのアクセスや独自の二国間協力の枠組みをますます提供するようになっているASEANの他の選択肢の中で、なぜベトナムが台湾資本にとって依然として最も選好される投資先であり続けているのかを、十分には説明できません。
サプライチェーンの厚みと産業クラスターの優位性
30年にわたる台湾からの投資は、競合他社が容易には再現できない、ベトナム北部におけるサプライチェーンの厚みを生み出してきました。今日ベトナムに参入する台湾企業は、すでに確立された台湾語人材によるサプライヤーネットワーク、台湾系企業が運営する工業団地、そして台湾のOEM企業に対応するために整備された物流回廊の恩恵を受けています。電子機器であれ、製造業であれ、サービス業であれ、新たに参入する台湾企業にとって、このエコシステムは、1平方メートルあたりのコスト比較だけでは見えてこない形で、立ち上げ期間と調達コストを削減してくれます。
信頼の上に築かれた二国間関係
台湾・ベトナム関係は、この地域において異例のものです。ベトナムは、台湾と実質的な非公式関係を維持する唯一の共産主義国家であり、この経済パートナーシップは、台湾と中国、フィリピン、タイとの経済関係を時に揺るがしてきたような政治的な不安定さを経ることなく、1992年以来、途切れることなく続いています。歴代の台湾総統は一貫して、この二国間関係を外交・経済上の優先事項として維持してきました。この制度的な連続性こそが、長期的な視野を持つ投資家にとって、実質的な資産となっています。
2026年のベトナムの経済ファンダメンタルズ
投資アナリストによれば、ベトナムのGDP成長率は2026年、アジアでも最速級の水準になると見込まれています。ベトナム計画投資省(あるいはその後継機関)の記録によれば、2025年のFDI実行額は276億2,000万米ドルと、過去5年で最高を記録し、前年比9%の増加となりました。FTSEラッセルが同国を新興市場と認定したことも、機関投資家の資本を呼び込み、金融市場の厚みを改善する要因となっています。ベトナムはもはや単なる低コストの製造拠点ではなく、台湾の投資家が、労働コストの裁定取引にとどまらず、成長そのものを取り込める、ますます高度化した経済へと変貌しつつあります。
Viettonkinはベトナムの台湾投資家をどう支援するか
Viettonkin Consultingは、台湾企業のベトナムへの投資について、市場参入から事業拡大に至るあらゆる段階でアドバイザリーを提供しています。初期の機会評価や分野別の適格性分析から、FDI登録(投資登録証明書および企業登記証明書)、事業運営の立ち上げ、税務ストラクチャリング、そして継続的な規制コンプライアンスまでを一貫してサポートします。
ベトナムの半導体サプライチェーンへの投資を初めて検討している企業であれ、生産能力の拡大を進める既存の製造企業であれ、30年にわたる二国間投資の歴史を経て自社のベトナムポートフォリオを見直すコングロマリットであれ、当社のチームが、ベトナム市場で求められる法務・規制・商業面の知見を提供いたします。
よくあるご質問(FAQ)
台湾はベトナムにどれくらい投資していますか?
2026年4月時点で、台湾はベトナムにおいて3,457件の登録プロジェクトに合計423億7,000万米ドルを投資しており、韓国、シンガポール、日本に次ぐ第4位の外国投資国となっています。2025年単年だけでも、台湾は新規登録・拡張プロジェクトに9億6,580万米ドルを投資しました。
なぜ台湾企業はベトナムに投資するのですか?
低い人件費、中国のサプライチェーンへの近接性、安定した政治環境、1992年に遡る強固な二国間関係、そしてベトナムが台湾の新南向政策と方向性を同じくしていることが組み合わさり、ベトナムは台湾資本にとって自然な投資先となっています。ベトナム北部の工業クラスターに30年かけて蓄積されたサプライチェーンのネットワークは、新たに参入する台湾企業にとって、参入コストとリスクをさらに引き下げています。
ベトナムで事業を展開する台湾企業にはどのようなものがありますか?
主な台湾の投資家には、フォックスコン(バクニン省で20件のプロジェクト、投資額約40億米ドル)、ペガトロン、ウィストロン、精英電腦(Mitac)、英業達(Inventec)、佳世達(Qisda)、遠東グループなどがあります。台湾企業は、繊維、電子機器組み立て、プリント基板、サーバー部品に集中しており、近年では半導体の後工程製造にも広がりを見せています。
台湾の新南向政策とは何ですか?ベトナムへの投資にどのような影響を与えていますか?
新南向政策(NSP)は、2016年に蔡英文総統のもとで開始された、中国への過度な依存に対するヘッジとして、ASEAN諸国との経済・文化的な結びつきを深めるための台湾政府の戦略です。ベトナムは、NSPの最優先市場の一つでした。この政策は、2016年以降40%を超える二国間貿易の拡大を後押しし、従来の製造業分野を超えて、テクノロジー、物流、サービス分野への台湾からの投資を深化させました。
台湾・ベトナム間の投資は35年間でどのように変化してきましたか?
台湾・ベトナム間の投資は、3つの明確な波を経て発展してきました。(1)台湾の「南進」多角化政策に牽引された、1990年代の繊維・縫製品の時代。(2)フォックスコン、ペガトロンをはじめとするOEM企業がベトナム北部にクラスターを築いた、2000年代から2015年にかけての電子機器組み立ての時代。(3)世界的なサプライチェーンの再編、ベトナムの2024年国家半導体戦略、そして台湾企業が組み立てから部品製造・チップパッケージングへとバリューチェーンを上っていく、現在の半導体・ハイテクの時代です。
Viettonkin Consultingは、ベトナムに特化した投資・法務アドバイザリー企業です。本稿は情報提供のみを目的としており、法的助言を構成するものではありません。本稿に含まれる情報に基づいて行動される前に、資格を有する法律専門家にご相談ください。