
新加坡是越南最大的外资来源国。2023 年,新加坡对越直接投资占越南外资总额的 18%,达 69 亿美元,逾 3000 家新加坡企业已在越南落地经营。随着越南依托《第八号电力发展规划》(PDP8)加速能源结构转型,并于 2025 年推出具有里程碑意义的直接购电协议(DPPA)机制,新加坡对越能源投资赛道,正从制造业、房地产业逐步拓展至清洁能源领域。越南可再生能源市场规模在 2025 年达 42.7 亿美元,预计到 2034 年将增长至 106 亿美元,复合年均增长率为 10.64%
越南清洁能源市场:规模与政策框架
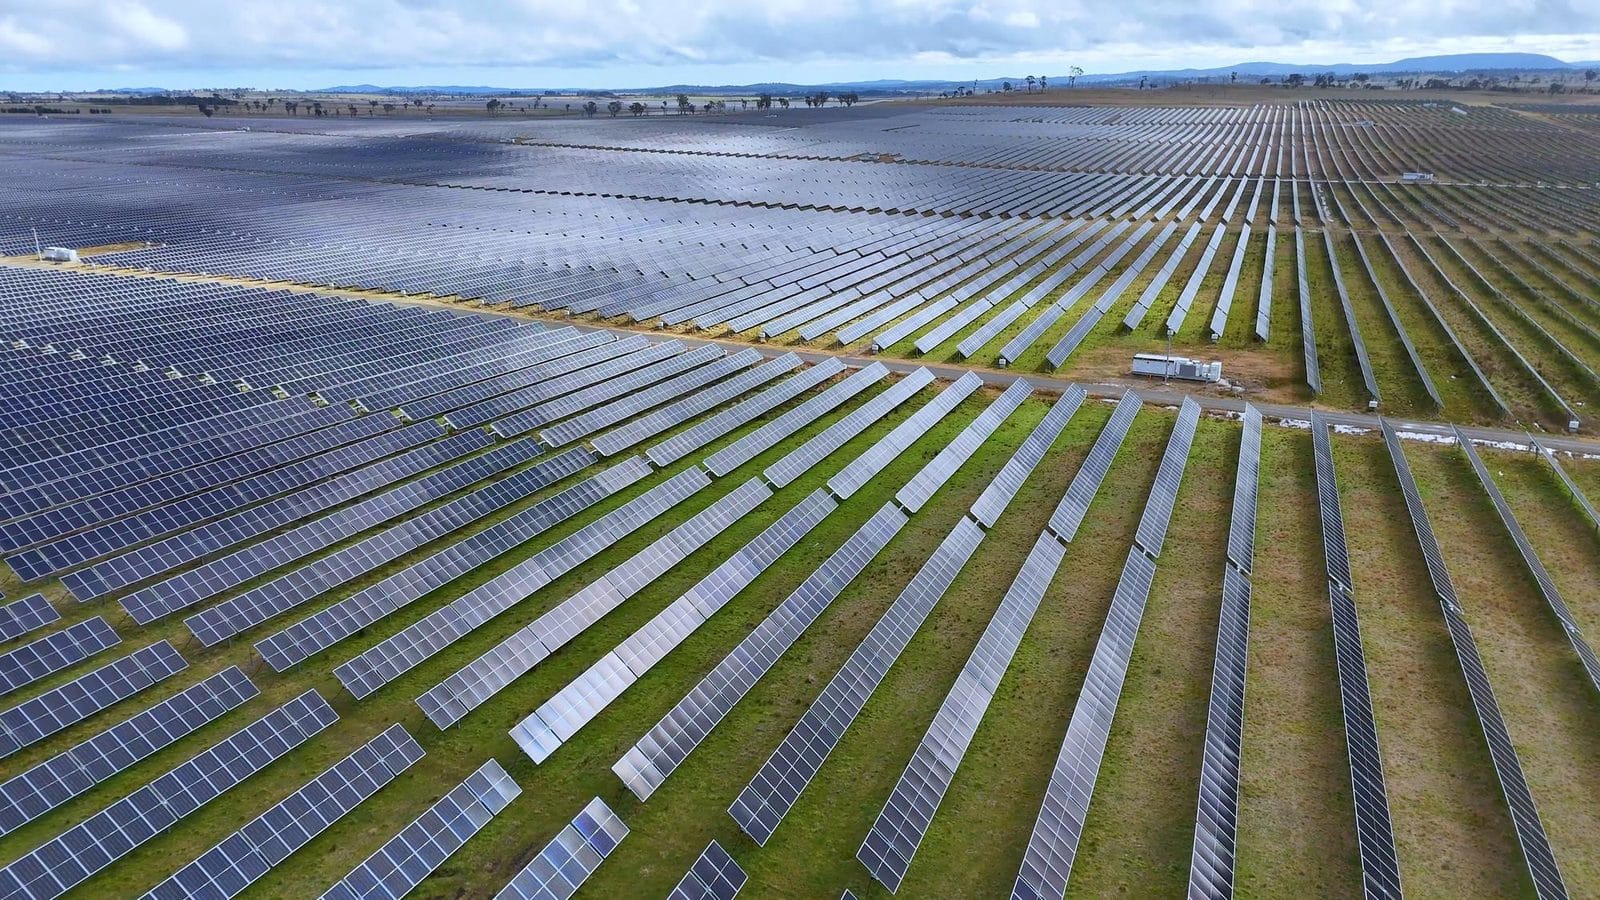
越南光伏装机容量已超 16 吉瓦,是亚洲规模最大的在运太阳能基地之一;海上风电也正式进入首轮大规模建设期。根据 PDP8 规划,到 2030 年,太阳能与风电发电量占越南总发电量比重目标为 39%–47%。 第 57/2025 号法令(即 DPPA 制度)允许大型工商业用电大户绕过越南国家电力公司(EVN),直接向发电企业采购绿电。这项政策调整显著提升了项目对国际贷款机构与新加坡能源投资主体的融资可行性。
核心市场数据|新加坡 — 越南清洁能源
- 越南太阳能装机:16 吉瓦以上(2025 年)
- 越南可再生能源市场:42.7 亿美元(2025 年)→ 106 亿美元(2034 年),复合年增长率 10.64%
- PDP8 目标:2030 年风光发电占比 39%–47%
- 2023 年新加坡对越 FDI:69 亿美元,占越南外资总量 18%
- 在越新加坡企业数量:3000 家以上
- 新加坡规划低碳电力进口规模:2035 年前最高 4 吉瓦
新加坡与越南能源转型的战略伙伴关系
新越双边战略伙伴关系,是两国清洁能源投资的制度基石。1992 年《双边投资协定》与 2005 年《互联互通框架协议》为双边合作奠定法律基础,如今清洁能源发电已成为核心投资赛道。 胜科工业自 21 世纪初起,已在越南电力领域投入超 10 亿美元,包括越南首个独立电厂富美 3 号项目,早在清洁能源转型浪潮到来前,新加坡运营商就已参与越南发电基础设施建设。当前新加坡对越能源投资,依托新加坡金融管理局监管的基金、新交所上市主体以及适用英国法的控股架构,满足国际贷方对合同确定性的要求。由胜科与平阳、海防、广义、义安等地方政府联合开发的越南新加坡工业园(VSIP)网络,聚集大量工业租户,催生旺盛的工商业绿电需求。 对境外投资者而言,依托双边战略伙伴关系可有效降低入市风险,这是其他资本难以获得的优势。数十年共建形成的法律、商业与省级配套基础设施,直接转化为项目落地执行的竞争优势。
越南太阳能投资:新加坡资本三大切入路径
越南辐照资源位居东南亚前列,中部、南部省份以及胡志明市周边工业园区条件尤佳。光伏市场存在三类不同风险收益特征的投资机会:
大型地面电站(50 兆瓦以上): 上网电价补贴退坡后的投资机会,主要集中于收购、再融资或资本重组已投运资产 —— 这类项目拥有成熟发电记录与购电协议。新加坡背景基金一般通过特殊目的载体(SPV)持股,瞄准电网已批复并网项目,实现中高个位数美元资产收益率。
漂浮式光伏: 土地稀缺与耕地保护政策限制了多地地面光伏开发。依托水库建设的漂浮光伏可形成水光互补,平滑出力、降低弃电风险,中部高原与湄公河三角洲已有多个项目推进,赛道竞争小于大型地面电站。
工商业屋顶分布式光伏: 落户越南工业园(大量位于 VSIP 园区内)的跨国企业,普遍存在绿电采购需求。绑定屋顶光伏的长期购电协议可锁定稳定现金流,隔离批发电价波动风险。
越南海上风电:新加坡投资新一波浪潮
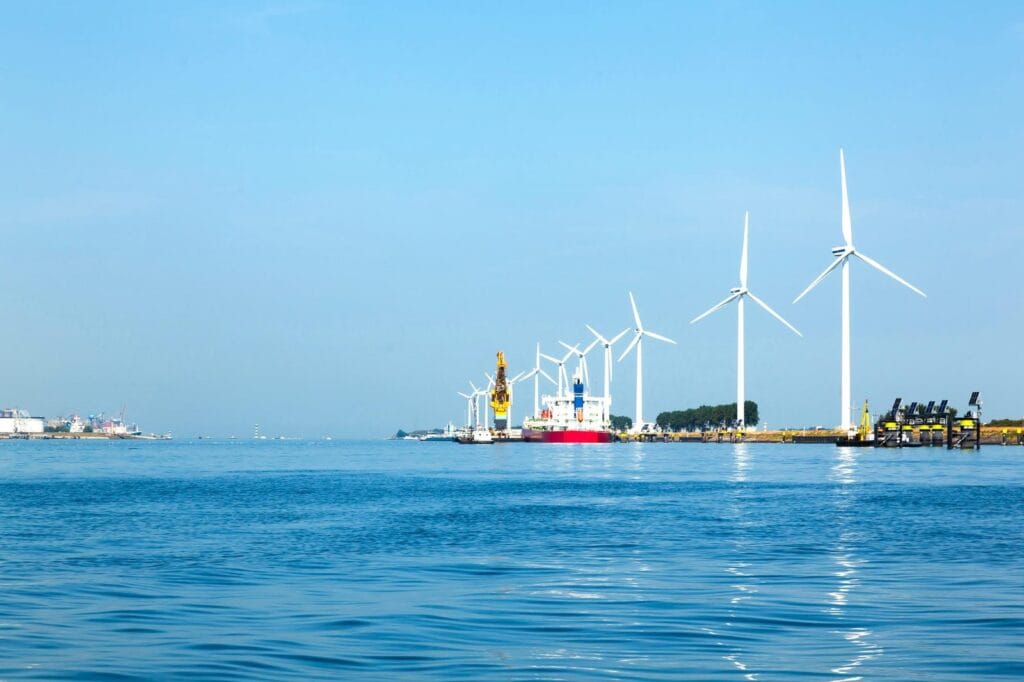
越南海上风能资源位居亚洲第一梯队,南海沿岸稳定风速适宜固定式与漂浮式风机开发。一项被法律界称为 “里程碑” 的跨境交易正在推进,计划通过海底电缆将越南海上风电输送至新加坡与马来西亚,直接对接新加坡 2035 年 4 吉瓦低碳电力进口目标,改善海上风电项目经济性。
单个海上风电项目装机可达数百兆瓦。风机、施工船舶、基础结构、变电站、海缆等完整供应链,需要极强的采购与项目融资能力,越南本土企业大多难以独立承接,这正是 新加坡 作为区域工程、物流与资本枢纽的价值所在。 宁顺、平顺及中部高原的陆上风电短期投资落地性更强;但征地、并网审批高度依赖省级关系维护,是项目成败的关键变量。
电网与储能:跨境基建缺口
东盟电网|新越电力贸易
越南发电装机建设速度长期快于电网配套,风光电站面临弃电风险。PDP8 将电网升级、输电通道、变电站改造、智能电网列为国家重点投资方向,为新加坡基建基金与多边开发金融机构打开结构化投资窗口。
东盟电网框架为新越跨境电力贸易提供制度支撑。两国已签署谅解备忘录,统一互联标准、规划双向电力输送,海底输电线路的 可行性研究正在开展。一旦建成,将成为东南亚首条具备商业化规模的远距离低碳电力通道。
在越南弃电频发的电网环境下,电池储能系统可消纳间歇性光伏电力、在用电高峰放电,具备明确商业价值,正吸引越来越多新加坡基建配置资金入场。
新加坡投资者布局越南清洁能源的主流架构
新加坡资本投资越南清洁能源主要采用三类架构:
绿色债券与可持续发展挂钩融资工具: 由新加坡注册控股主体发行,底层资产为光伏或风电项目。适合不愿直接承担新兴市场项目开发风险的境外投资者,收益率较新元 / 美元无风险利率存在可观溢价,反映国别与次级债风险。
新加坡管理的基建基金: 包括由新加坡政府投资公司(GIC)、淡马锡关联管理人或设有本地团队的国际平台管理的基金,可分散投资越南可再生能源储备项目,无需投资者亲自参与运营。
直接股权投资与合资模式: 控制权最强,但要求具备本土运营能力与省级资源网络。项目之上设立 SPV 作为融资与合同主体,发电资产本身仍受越南法规与电网体系约束。
已签订购电协议的存量光伏项目,目标收益率一般为美元计价中高个位数;海上风电尚处开发阶段,审批与并网存在不确定性,目标收益率可达低至中双位数。
境外投资者布局越南电力行业的主要风险
电网拥堵与弃电风险(最核心短期风险):需按省份逐一评估网架承载力。即便电站本身资源优质,若接入区域电网拥堵,依然无法产生收益。
越南国家电力公司(EVN)履约信用风险:DPPA 降低但并未完全摆脱对 EVN 的依赖。对于没有替代购电方的项目,EVN 财务状况与政府支付保障将持续产生影响。
监管政策动态调整:从上网电价转向竞价机制、新购电协议细则、DPPA 落地节奏,整体政策体系仍在完善。第 57/2025 号法令是重要突破,但各省执行尺度不一。
项目落地执行风险:无论采用 SPV、绿色债券还是本土基金架构,并网、土地权属、发电收益均受越南法律与地方行政管辖。只有按项目实际所在地评估风险,而非仅依据顶层政策文件预判风险的境外投资者,才能获得更稳健的回报。