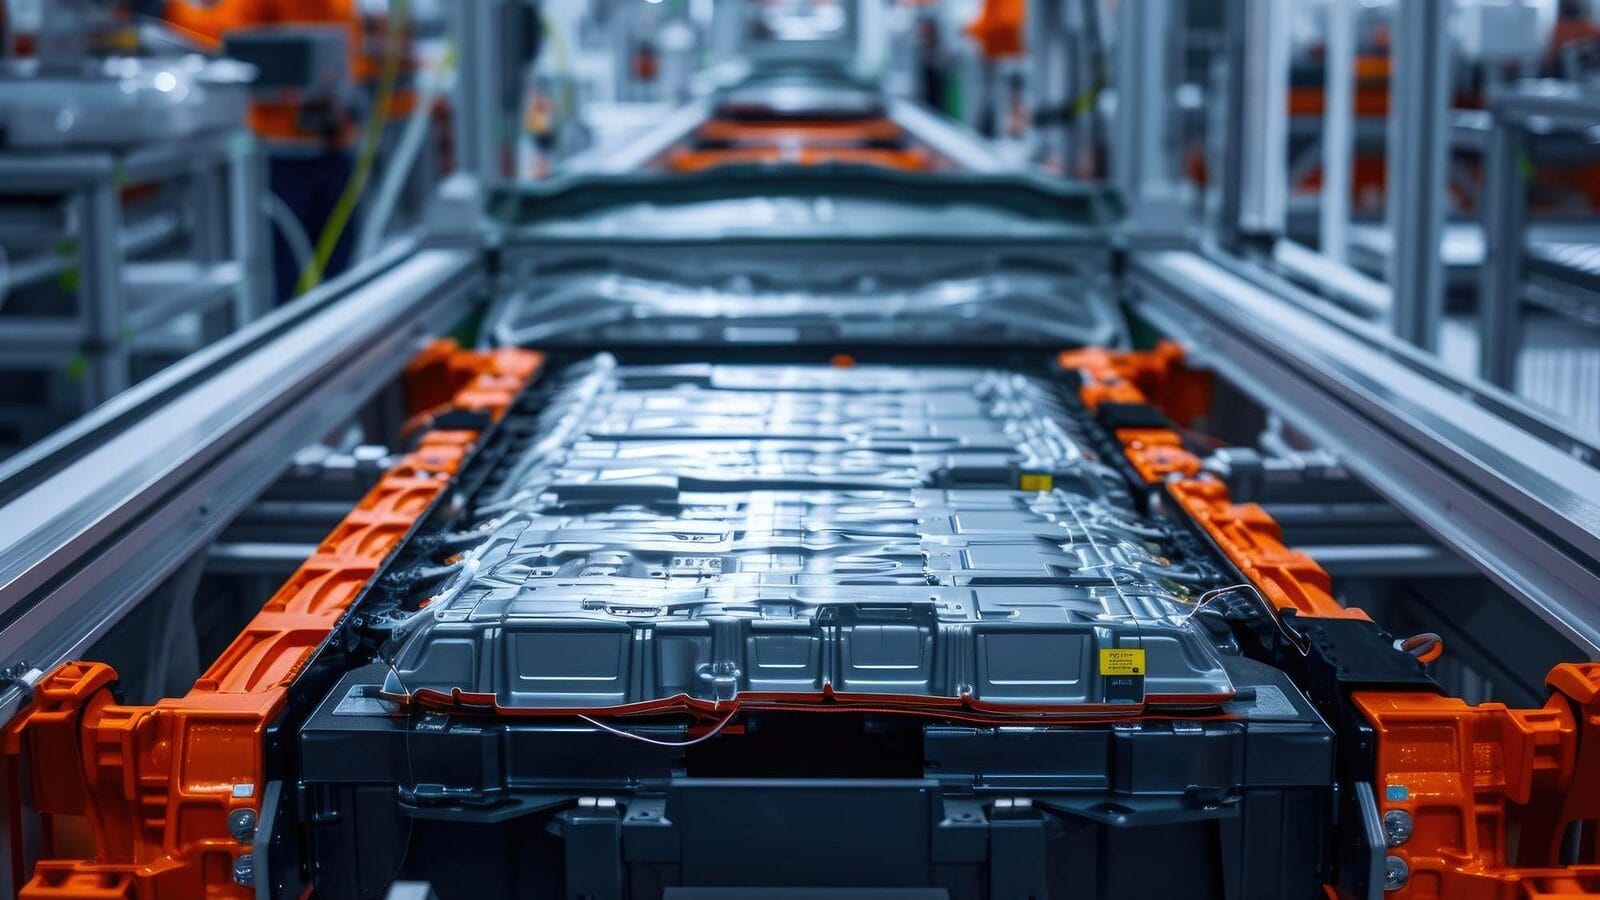

越南当前出台的清洁能源投资激励体系,已成为东南亚覆盖面最广的绿色税收框架。越南政府推出一揽子分层激励政策,涵盖企业所得税减免、特别消费税下调、进口关税豁免、土地使用费优惠、清洁技术研发费用200% 加计扣除以及投资许可快速审批通道,同时面向电动车供应链与可再生能源两大赛道。
市场体量足以吸引全球投资者关注:2025 年越南电动车市场规模达 31.2 亿美元,预计 2030 年增至 74.1 亿美元,复合年均增长率 18.88%。修订后的《第八号电力发展规划》(PDP8)提出,2030 年全国总装机容量达到 1830–2360 吉瓦,其中风电与太阳能装机 1300–1600 吉瓦;2025 年越南总发电量约 3228 亿千瓦时。对于电动车供应商、可再生能源开发商以及配套的清洁能源咨询机构而言,越南的净零 投资战略具备充足政策资源支撑,是一片实实在在的商业市场。
越南净零排放政策承诺:战略底层框架
划定投资时间线的国家能源目标
越南的能源转型以国家自主贡献(NDC)项下具有约束力的国家承诺为基础,目标在2050 年实现碳中和,并已将细分行业目标写入国内法律:自 2025 年起,所有新增城市公交必须使用电力或绿色能源;2030 年城市机动车电动化率达到 50%;2050 年全部道路车辆使用电力或绿色能源。
国家层面目标已经落地为各省市监管行动。自 2026 年 7 月 1 日起,河内将在一环内禁售燃油摩托;2028 年 1 月 1 日,禁行范围扩大至一环、二环。政策落地直接催生合规咨询需求,电动车转型咨询的目标市场随之扩容。
PDP8 电力开发项目储备库
2025 年获批的新版《第八号电力发展规划》,是越南能源转型的投资路线图。规划要求 2030 年总装机容量达到 1830–2360 吉瓦;其中海上风电 2030 年目标 6 吉瓦,2050 年目标 700–915 吉瓦,风电、光伏是电力扩容的主力。
截至 2025 年底,越南总装机约 87.6 吉瓦,可再生能源占比 27.9%,风电 + 光伏合计装机 2445 万千瓦;火电占比 32.1%,规划要求在 2026–2030 投资周期内显著降低火电占比。
对机构投资者和清洁能源顾问而言:到 2030 年,PDP8 将带动太阳能、陆上风电、海上风电、储能及电网升级项目数千亿美元的投资。
清洁能源投资者全套税收优惠政策
第 96/2026 号议定:可再生能源企业所得税优惠
依据第 96/2026 号议定与第 67/2025/QH15 号法律,绿色及可再生能源项目被列为优先投资领域。符合条件的清洁能源项目享受标准优惠:4 年企业所得税全免,之后 9 年减半征收,15 年内适用 10% 优惠税率(越南标准企业所得税率 20%)。
经总理批准的大型海上风电、光伏、储能项目,可享受更长优惠周期;战略性重点能源项目,总理有权将 10% 优惠税率最多再延长 15 年。
第 96 号议定第 46–50 条的快速审批机制适用于工业区、高新区、数字技术集中区内的可再生能源项目:投资登记证(IRC)15 个工作日内办结,可豁免传统施工、环评、消防预审流程。
清洁技术研发:200% 研发费用加计扣除
根据第 320/2025 号议定第 9 (a1) 条,清洁技术研发支出可享受200% 加计扣除。适用范围包含动力电池技术、储能系统、绿色制造工艺升级、风光发电增效、数字化能源管理平台开发等,均符合越南科创法律框架。
若投资方同时开发可再生能源项目 + 配套研发,叠加优惠效果显著:免税期内项目所得免征企业所得税;免税期结束后,合格研发支出可额外再扣除 100%,进一步降低应税基数。
清洁能源制造设备进口关税减免
投资电动车制造、可再生能源开发的外资企业,用于形成固定资产的进口设备可免征进口关税,包括生产设备、高效电能转换系统、国内无法自产的专用技术设备。
若本土无同类零部件,生产原料与组件进口同样享受关税豁免,对海上风电零部件供应链、动力电池组装、光伏设备采购尤其利好。
能源项目土地优惠
根据第 08/2022 号议定(经第 05/2025 号议定修订),环保基建、可再生能源设施、生态工业园区可申请土地使用费减免。越南全国均可按项目规模、选址享受地租减免;落户特困地区、国家能源优先开发区的项目,土地优惠力度最大。
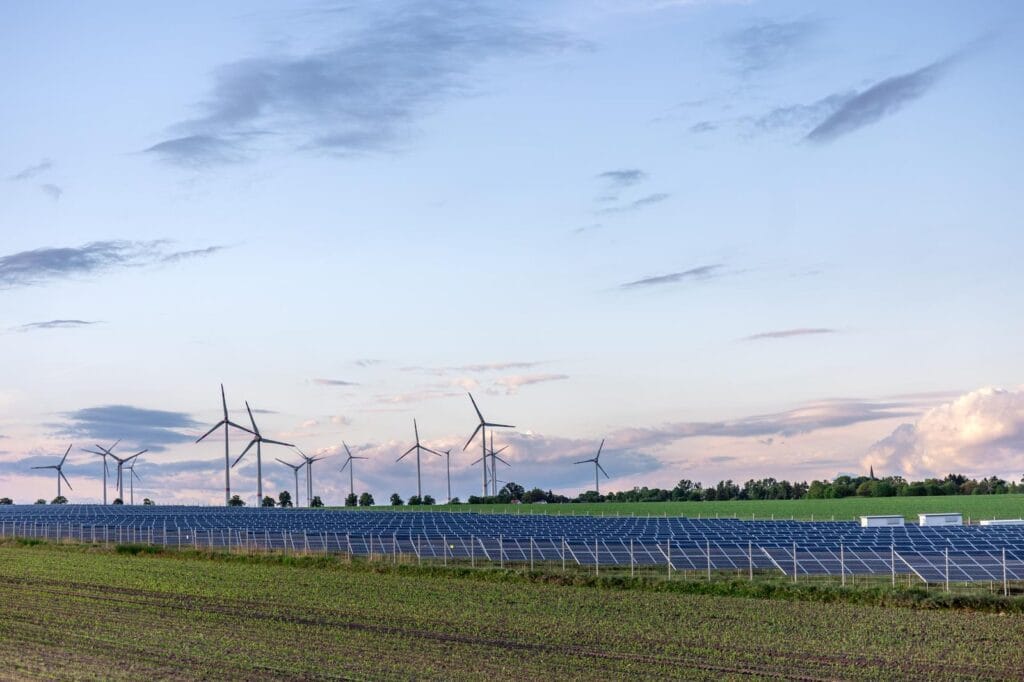
电动车专项激励政策汇总
特别消费税:1%–3% VS 燃油车 35%–50%
2025 年《特别消费税法》自 2026 年 1 月 1 日生效,对新能源车设置差异化税率:动力电池电动车至 2027 年 2 月前,特别消费税仅 1%–3%;同等规格燃油、柴油车税率 35%–50%。
燃油占总能耗≤70% 的混合动力车,按对应燃油车税率的 70% 征收;纯生物燃料车辆按燃油车税率的 50% 征收。
注册费减免,降低用车总成本
动力电池电动车注册费全免政策延续至 2027 年底;免税期结束后,再给予两年减半征收。该政策大幅降低车队运营企业的持有成本,直接拉动 B 端采购,加速全国电动化进程。
充电基建投资与电动车电价
越南设定充电桩优惠电价 2204 越南盾 / 千瓦时,公共充电站运营商可申请电价补贴。国家目标:2030 年前建成 15 万个公共充电桩。
对充电桩、能源管理系统外资投资方来说,充电基建拥有持续性电费收入、国家目标背书,资本投入强度低于整车制造。
可再生能源:DPPA 企业直购绿电机制
第 57/2025 号议定:直接购电协议(DPPA)
第 57/2025 号议定正式落地 DPPA 框架:企业可直接向光伏、风电运营商采购绿电,无需电网完全中转。为跨国企业提供 ESG 咨询的清洁能源顾问,可借助 DPPA 帮助客户落地真实可溯源的绿电采购,将企业用电与具体可再生能源项目绑定。
依据第 57 号议定,屋顶光伏最多可将发电量的 20% 上网售电;第 58/2025 号议定规范屋顶光伏开发、并网要求、新增装机遴选规则。
企业绿电采购策略
越南现有可再生能源装机约 2445 万千瓦,体量足以支撑大规模企业采购。叠加 PDP8 扩容目标与国家能源转型承诺,越南已经成为跨国制造企业采购绿电的可靠市场。
落地 DPPA 采购,需要吃透电力市场规则(电价、电网平衡、弃电风险)以及监管合规要求(工贸部审批、购电协议文本、与越南电力集团 EVN 的并网协议)。
电动车供应链投资:分赛道机遇
价值占比 69% 的后市场赛道
市场分析显示,东南亚电动车生态总价值中,零售、租赁、售后、充电桩管理等后市场板块占 69%。对于评估越南电动车赛道的机构投资者、私募股权机构,该赛道资金投入更低、收入持续稳定,同时直接受益于消费税与注册费优惠带来的电动车普及浪潮。
整车制造与零部件供应链机会
VinFast、比亚迪、现代、吉利、五菱均在扩大越南整车产能,带动上游动力电池组件、电力电子、热管理系统、车载能源管理软件需求。Geleximco 与奇瑞合资项目投入 8 万亿越南盾布局新能源车制造,预示零部件、材料、技术各细分赛道巨大增量。
电动车零部件、技术供应商可完整享受全套激励政策:项目所得税减免、生产设备进口免税、动力电池研发 200% 加计扣除、第 96 号议定快速审批通道,覆盖制造、零部件、能源系统、软件技术全链条。
Viettonkin 如何服务清洁能源与电动车投资方
针对电动车供应链企业、可再生能源开发商、清洁能源咨询机构,Viettonkin 本土外商投资咨询团队可提供全维度服务:企业所得税减免资质评估、进口免税认定、研发加计扣除申报、DPPA 交易架构设计、土地优惠申请、能源项目快速审批。越南市场准入与税务咨询业务 ,可协助客户设计投资架构、评估激励资格、完成清洁能源与电动车项目的投资登记证注册。
常见问题
问:越南可再生能源项目可享受哪些企业所得税优惠?
依据第 96/2026 号议定、第 67/2025 号法律,合格项目 4 年全免企业所得税,之后 9 年减半征收,15 年内适用 10% 优惠税率;重点战略能源项目经总理审批可延长优惠期限。
问:2026 年越南电动车特别消费税税率是多少?
按 2025 年《特别消费税法》,至 2027 年 2 月,纯电池电动车特别消费税 1%–3%;同等燃油车为 35%–50%,混动按燃油车税率 70% 计征。
问:外资企业进口电动车、清洁能源设备能否免关税?
可以。投资电动车制造、可再生能源开发的外资企业,进口生产设备、高效转换技术、国内无法自产的零部件,均可按投资激励框架申请免征进口关税。
问:DPPA 是什么?企业买方如何使用?
第 57/2025 号议定下的直接购电协议(DPPA),允许企业直接和光伏、风电项目方签约采购绿电。在越跨国工厂可通过 DPPA 落实 ESG 目标,自主协商电价,对冲用电成本波动。
问:PDP8 框架下越南可再生能源装机目标是多少?
新版《第八号电力发展规划》提出,2030 年全国总装机 1830–2360 吉瓦,风光合计 1300–1600 吉瓦;海上风电 2030 年目标 6 吉瓦,2050 年 700–915 吉瓦。