
越南的工业地产板块是亚洲表现最好的资产类别之一,而澳大利亚-越南双边投资叙事正在悄然提速。2026 年,注册外商直接投资(FDI)达337 亿美元,制造业占新注册外资的 56.5%,工业用地、现成厂房与物流仓储的需求均处于历史高位。越南南部入驻率超过 90%,租金同比上涨 3%-6%,全球制造业转移的管道毫无放缓迹象。
越南工业地产:市场规模、增长与 2026 年展望
入驻率、租金与新增供应:数据说明了什么
越南工业地产市场在2025 年的估值约为 190.7 亿美元,预计到 2033 年将以15.42% 的复合年增长率增长。仅 2026 年第一季度,就有超过49 公顷土地完成租赁,相当于 2025 年全年成交总面积的 72%。
入驻率印证了供需失衡。在南部,以平阳、隆安和胡志明市为核心,越南工业园区正以90%-91% 的利用率运行。在北部,河内、北宁、兴安和海防的入驻率超过86%。工业用地租金反映了这种紧张格局:北部为每平方米每个租赁期 90-250 美元,南部为每平方米 185-280 美元以上。仲量联行(JLL)预计北部租金将继续以每年 4%-6%的速度上涨,尤其是在可直通港口和高速公路的园区。2026 年预计将有超过60 万平方米的新增现成仓库和厂房供应入市,其中相当大一部分已被提前锁定。
需求由什么驱动?电子、数据中心与中国+1 效应
需求的故事早已超越单纯的劳动力成本套利。当前的主要增长动力来自高附加值制造板块,包括电子、半导体、电动汽车零部件和先进组装,这些行业正依据“China+1”多元化战略积极从中国迁出。2025 年,外商直接投资实际到位资金达384.2 亿美元,其中房地产吸引新注册资本36.7 亿美元(占全部新增外商直接投资的 21.2%)。仅制造业与加工业就占新注册外国投资资本的98 亿美元(56.5%)。
数据中心是增长最快的工业子资产类别。2025 年越南数据中心容量为524.7 兆瓦,预计到 2030 年将接近950 兆瓦,由此在主要城市周边产生了对高电力密度工业用地的需求。
越南物流市场:工业地产需求背后的引擎
第三方物流、冷链与电子商务:三大增长故事
越南物流板块是工业地产需求的首要结构性驱动力,仓库、履约中心和配送枢纽正是该国物流增长转化为房地产需求的实体基础设施。越南第三方物流(3PL)市场2026 年估值为63.5 亿美元,预计到 2031 年将达120.4 亿美元,复合年增长率为 11.30%,原因是制造商将仓储、货运和末端配送外包给专业运营商。
冷链物流以11.8% 的复合年增长率增长,预计到 2034 年将达到约6.2763 亿美元,这得益于越南快速扩张的食品出口和医药板块。电子商务物流是增长最快的子板块:2025 年为22.2 亿美元,预计到 2034 年将达到63.5 亿美元(复合年增长率 12.39%),其支撑是每年 24 亿件电子商务包裹、年增长 30%。每一个增长故事都直接转化为越南工业地产需求:仓库空间、冷库和末端分拣中心。
现成厂房与仓库:为何投产速度重塑了这一资产类别
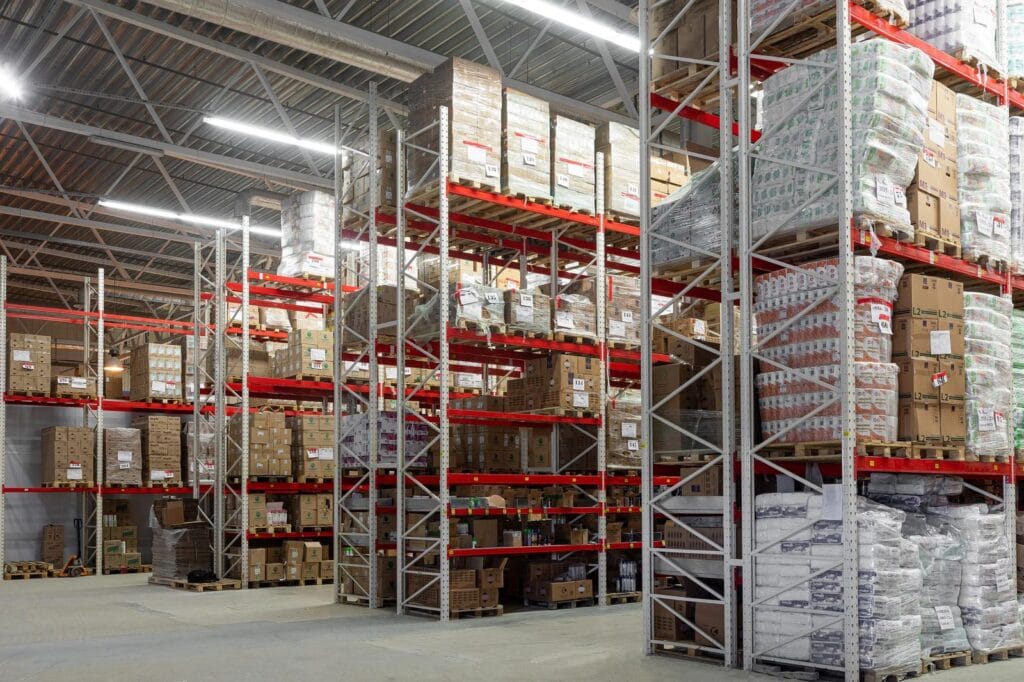
2026 年越南的高端工业形态是现成厂房(RBF)与仓库。与从签约到投产需要 18-24 个月的绿地工业用地不同,现成设施可实现3-6 个月的建设周期,使进入越南的制造商能在单个财季内开始生产。这种速度溢价已体现在定价中:胡志明市的现成设施租金为每平方米每月 2.98-5.11 美元,河内为每平方米每月 2.55-4.26 美元,2026 年第一季度同比上涨3%-6%。
越南最佳工业投资区位
越南南部:平阳、隆安与胡志明市走廊
平阳是越南最成熟、需求最旺盛的工业省份,入驻率达 91%,并已形成成熟的产业生态,聚集了来自台湾、韩国和日本、覆盖电子、纺织和消费品领域的制造租户。隆安是南部增长最快的物流与轻制造枢纽,位于胡志明市至湄公河三角洲的高速公路走廊上,近期在现代仓储基础设施方面的投资强劲。同奈与巴地-头顿共同构成南部走廊,其中头顿的深水港是重工业和能源相关制造业的首选区位。
越南北部:河内、北宁、兴安与海防
北宁在 2025 年 7 月省级合并后与北江合并,现为北部的主导省份,聚集了富士康、三星和和硕。兴安和海阳以更具竞争力的租金承接溢出需求。海防是北部的物流枢纽,深水港、VSIP 工业园区以及通往北宁的直达高速公路使其成为出口货物首选的配送中心。河内凭借工程类毕业生的集中度,在高科技制造和数据中心开发方面仍具相关性。
澳大利亚视角:这一投资故事为何正在升温
Linfox 与 Toll:澳大利亚物流企业已在越南规模运营
在工业与物流地产领域,澳大利亚-越南投资故事的关注度不及澳方在矿业或专业服务业的参与,但其运营足迹已相当可观。Linfox是亚洲最大的私营物流公司,在越南运营超过12 万平方米仓储,拥有13 万个以上托盘位,并在胡志明市和河内布局700 辆规模的车队。Toll Holdings是澳大利亚最大的物流服务商,其亚太网络中包括越南的货运代理和仓储业务。
两家公司都验证了这一模式:澳大利亚物流运营商能够在越南工业地产市场建立、扩展并维持盈利运营。这一先例显著降低了正在评估该板块的澳大利亚房地产投资者和基金管理人的进入决策风险。
外国投资者如何进入越南工业地产市场
面向外国工业投资者的土地租赁、IRC、ERC 与所有权结构
外国投资者不能拥有越南土地,土地依宪法归国家所有,但可通过最长 50 年的租赁持有土地使用权,到期可续期,在指定的优先投资区域内可延长至 70 年。工业园区土地租赁通常通过工业园区管理公司而非直接与政府部门签署,从而简化了外国投资者的流程。
投资登记路径:先取得投资登记证(IRC),其中载明获准的经营范围和期限;再通过企业登记证(ERC)注册法律实体,多数外国工业投资者采用外商独资有限责任公司形式;随后与相关工业园区管理方签署土地租赁协议。在专业法律支持下,整个流程需三至六个月。
Viettonkin 如何支持澳大利亚投资者布局越南工业板块
Viettonkin Consulting 为评估越南工业地产与物流机会的澳大利亚投资者、房地产基金和物流运营商提供市场进入与投资咨询。我们的工作涵盖投资结构分析、IRC 与 ERC 注册、土地租赁尽职调查、工业园区选择以及持续的监管合规。
无论您是首次考察越南工业园区的房地产基金、评估仓库投资的物流运营商,还是考虑以工业用地进入的制造商,我们的团队都能提供法律与商业情报,助您从容决策。
请通过 marketing@viettonkin.com.vn 联系我们
常见问题
越南工业地产市场规模有多大?
越南工业地产市场在2025 年的估值约为 190.7 亿美元,预计到 2033 年的复合年增长率为 15.42%。2026 年第一季度,超过 49 公顷工业用地完成租赁,相当于 2025 年全年成交量的 72%,南部入驻率超过 90%,北部超过 86%。
越南工业用地租金水平如何?
工业用地租金从越南北部的每平方米每个租赁期 90-250 美元到南部的每平方米 185-280 美元以上不等。现成厂房和仓库租金为每平方米每月 2.55-5.11 美元,具体取决于区位;JLL 预计中期内北部租金年增长 4%-6%。
澳大利亚投资者可以在越南拥有工业地产吗?
与所有外国投资者一样,澳大利亚人不能拥有土地(土地归国家所有),但可通过最长 50 年的租赁持有土地使用权。多数工业和物流用途允许设立外商独资企业。投资路径为:IRC → ERC → 与相关工业园区管理机构签署土地租赁协议。
是什么在驱动越南工业地产的需求?
2026 年的主要驱动因素包括:中国+1 制造业转移(电子、半导体、电动汽车);2025 年外商直接投资总额 384.2 亿美元;电子商务物流增长(24 亿件包裹,同比增长 30%);以及数据中心扩张(到 2030 年容量目标 950 兆瓦)。这些结构性趋势预计将在 2030 年代持续支撑工业地产需求。
澳大利亚物流公司在越南活跃吗?
是的。Linfox在越南各地运营 12 万平方米以上的仓储,拥有 13 万个以上托盘位,并在胡志明市和河内拥有 700 辆车的车队。Toll Holdings提供越南货运代理和仓储服务。两者都验证了澳大利亚-越南投资模式,表明澳大利亚运营商能够在越南工业市场维持盈利的大规模物流运营。
Viettonkin Consulting 是一家专注越南的投资与法律咨询公司。本文仅供信息参考,不构成法律意见。在依据本文所含任何信息采取行动之前,请咨询合资格的法律顾问。