
越南工业地产市场是东南亚最富吸引力的房地产投资叙事之一,而台湾外商直接投资(FDI)是支撑其需求的单一最大制造业驱动力。台湾注册资本达 395 亿美元,分布于 3200 多个项目;从北部的北宁到南部的平阳,台资制造商占用的工业用地和现成厂房面积以数百万平方米计。台湾对外投资与越南工业地产基本面之间的联系是因果关系,而非巧合。本文呈现相关数据,包括入驻率、土地租赁价格、现成厂房租金以及 2026-2029 年供应管线,并据此提出投资论证。
2026 年越南工业地产:市场规模、增速与 FDI 背景
越南工业地产板块预计 2025 年规模达 190.7 亿美元,到 2033 年的复合年增长率为 15.42%,是越南各类房地产资产中最高的。增长由 FDI 主导:2025 年越南实际到位外商直接投资 276.2 亿美元,为五年来最高,而作为工业用地和现成设施主要使用者的制造业吸纳的份额最大。
FDI 投资者如今不再将越南视为低成本组装基地,而是长期的制造平台。电子、半导体、电动汽车和数据基础设施等高附加值行业已取代服装和制鞋,成为工业园区市场的主要需求来源。据越南计划投资部数据,到 2030 年现成厂房需求将以每年 10-12% 的速度增长,这既反映了新进入者的需求,也反映了已落地台资和韩资龙头制造商的扩产计划。
工业园区入驻率:北部 88%、南部 92%,数据说明了什么
越南各工业区的入驻率数据印证,两大走廊的市场均接近满负荷运行。
| 区域 | 工业用地入驻率 | 现成厂房入驻率 |
|---|---|---|
| 越南北部 | 86% | 88% |
| 越南南部 | 90% | 92% |
| 全国平均(现成厂房) | : | ~88% |
越南北部的工业园区集中在北宁、北江、兴安、海防和海阳,以电子及半导体相关制造为主导,其中台资企业是占据主导地位的租户群体。越南南部的园区集中在平阳、同奈、隆安和巴地头顿,承接电子、消费品、物流和汽车零部件等更为多元的业态组合。两大走廊都在 2029 年前持续增加供应,但现有园区的入驻率表明,近期需求增速超过新增交付速度。
各省工业用地租赁价格:北宁、平阳、隆安与越南中部
工业用地租赁价格因地区差异显著,越南北部因电子制造业集中、台资租户需求更强而存在溢价。
| 省份/地区 | 工业用地租赁价格(美元/平方米/租赁周期) | 同比增幅 |
|---|---|---|
| 北宁(北部) | 约 160 美元 | 较 2022 年上涨 40% |
| 北部平均 | 约 139 美元 | 每年上涨 4-5% |
| 平阳(南部) | 100-250 美元 | 每年上涨 3-7% |
| 隆安(南部) | 125-275 美元 | 每年上涨 3-7% |
| 南部平均 | 约 200 美元 | 每年上涨 3-7% |
| 越南中部 | 约 63 美元 | 持平 |
北宁的土地租赁价格自 2022 年以来上涨 40%,几乎完全由台资电子制造业需求推动;富士康对该省 40 亿美元的投入,为这一量级的龙头租户落户时优质工业用地所能达到的价格水平确立了基准。相比之下,越南中部的租赁价格比北部和南部平均水平低 50-60%,正成为下一轮扩张中成本敏感型制造商的新兴目标。
台湾 FDI 如何推动越南各工业区的需求
台湾对越南累计 395 亿美元的投资并非均匀分布于各行业或各省份。它聚集在工业园区,聚集在电子及半导体相关制造,聚集在北部走廊,因为那里的供应链密度、港口物流和省级基础设施投入与台资生产模式相契合。厘清台湾 FDI 在越南工业地产市场中的流向,是判断下一阶段哪些区域的入驻率、租金和地价可能上升的第一步。
富士康、和硕、纬创与 UNIVACCO Technology:台资制造商的产业布局
以下四家台资企业体现了越南工业地产市场需求的规模与分布特征。
富士康在北宁省注册资本总额约 40 亿美元,在多个工业园区生产笔记本电脑、电路板和通信设备。2025 年,富士康在光州工业园(Quang Chau Industrial Park)扩建两个项目,合计增资 3.2 亿美元,这表明其在越南的产业布局仍在积极扩张,而非趋于稳定。
和硕在北江建立了重要的产业布局,成为电子供应链集群的锚点,正是这一集群使北宁-北江走廊成为越南供应最为紧张的工业地产区域。
纬创持续扩大北部业务规模,而健鼎科技于 2024 年在巴地头顿承诺投资 2.5 亿美元,建设新的电路板生产设施。
UNIVACCO Technology于 2026 年 2 月在同奈省隆城工业园租赁 29,742 平方米工业用地,这是一个近期而具体的数据点,表明台资制造商对越南工业园区的需求在进入今年后仍保持同样的节奏。
台湾的 China+1 战略为何集中于越南工业地产市场
台湾的 China+1 战略,即系统性地将产能从中国大陆转移至东盟,在区域内并非均匀分布。它集中于越南,因为没有任何其他东盟工业地产市场能在同一地理范围内同时具备越南的成本基础、贸易协定准入、靠近中国零部件供应链的优势以及成熟的台资制造商生态。
越南 15 个以上已生效的自由贸易协定,使在越南工业园区运营的台资制造商能够以优惠条件向美国、欧盟、英国、日本、澳大利亚以及所有东盟市场出口;这一关税优势直接转化为北宁和北江入驻率与地价中所体现的工业地产需求溢价。其结果是,越南工业园区市场在功能上与台湾的对外投资周期紧密相连:当台湾 FDI 加速时,越南北部工业地产吸纳需求的速度最快。
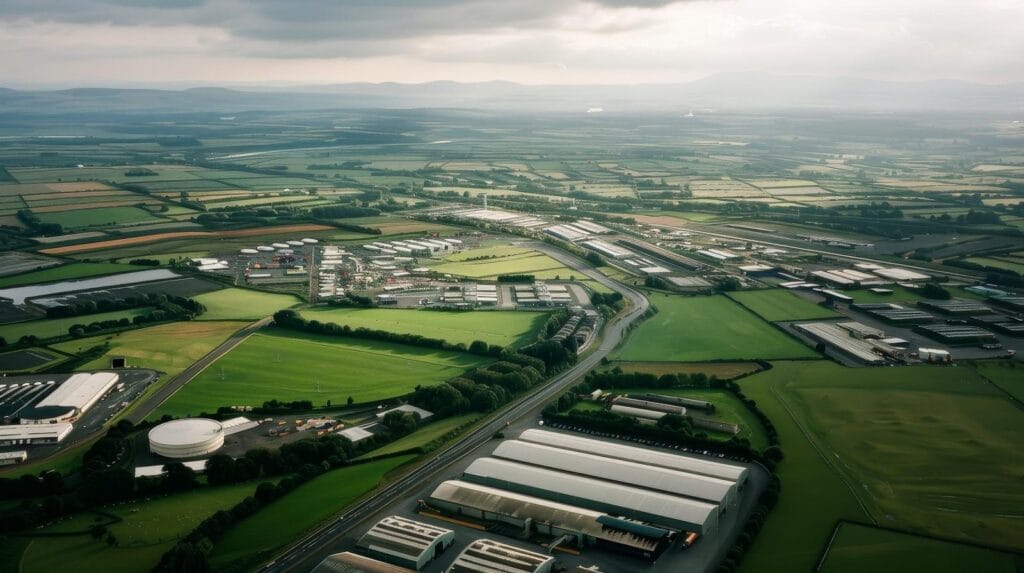
现成厂房与仓库:台资制造商快速进入的切入点
对于首次进入越南,或以快于绿地土地租赁所能实现的速度扩产的台资制造商而言,现成厂房和仓库是主要的进入方式。现成厂房单元,即成熟工业园区内可即刻入驻的已建成设施,如今已成为越南工业地产板块中一个成熟且充分竞争的子市场。
现成厂房租金:北部每平方米 5.1 美元,南部每平方米 4.4 美元
| 设施类型 | 越南北部 | 越南南部 | 同比变化(北部) |
|---|---|---|---|
| 现成厂房 | 每平方米每月 4-7.1 美元(平均 5.1 美元) | 每平方米每月平均 4.4 美元 | +10% |
| 现成仓库 | 每平方米每月平均 5.1 美元 | : | 稳中略升 |
北部现成厂房租金高于南部水平,这一不寻常的倒挂反映出,台资电子制造商为北部走廊的供应链密度以及通往内排机场和海防港的物流连通性支付溢价。越南全国现成厂房供应量为 1030 万平方米,全国入驻率约为 88%。现成仓库供应量为 770 万平方米,入驻率 77%,较低的入驻率反映出 2024-2025 年有大量新增供应入市。
仅 2026 年预计就有超过 64.3 万平方米的新增现成厂房供应入市,2026-2029 年期间新增可租赁面积约 100 万平方米。对投资者而言,这一供应管线既带来近期租赁机会,也带来未来的供应风险,这凸显了选址的重要性:位于北部和南部核心省份、以台资为锚的工业园区,消化新增供应的速度将快于新兴区域。
越南工业地产投资:2026-2029 年供应展望
越南工业地产市场的前瞻供应情况显示,到 2029 年将有约 5,050 公顷新增工业用地入市,开发活动既集中于成熟的北部和南部走廊,也分布于越南中部的新兴区域。对房地产投资者而言,投资逻辑建立在三个数据点上:持续的台资和韩资 FDI 推动租户需求;越南北部土地租赁价格每年上涨 5-9%,南部为 3-7%;以及到 2030 年现成厂房需求年增长 10-12%,超过当前供应交付速度。
越南数据中心容量预计将从 2025 年的 524.7 兆瓦增至 2030 年的 950 兆瓦,这为毗邻电力基础设施的工业用地增加了新的需求层次,在电网接入可靠的省份形成额外的价格支撑动力。对于在制造业 FDI 之外还配置房地产投资任务的台湾投资者而言,越南工业地产市场提供的收益结构与制造业合资企业中的股权回报形成互补。
台湾投资者如何进入越南工业地产市场
台湾投资者可以通过四种主要结构进入越南工业地产市场:通过越南实体直接租赁工业用地(50 年期限,可续期);在成熟工业园区内转租厂房或仓库空间;与越南工业园区开发商设立合资企业;或收购在越南上市或未上市的工业地产载体的股权。
对于以生产为目的进入越南的台资制造商而言,土地租赁是最常见的路径。转租路径,即现成厂房或仓库,入驻最快,所需前期资本投入最低。对于纯粹的房地产投资者,越南工业园区开发商的股票和私募股权载体可在不承担直接投资制造业运营义务的情况下,获得地价升值和租金收入的敞口。
就越南工业地产市场进入、工业区选址、土地租赁架构设计以及台湾 FDI 投资策略在越南北部和南部制造业走廊的布局,欢迎联系 Viettonkin 获取进一步咨询。
澳大利亚 & 英国 → 越南 FDI