
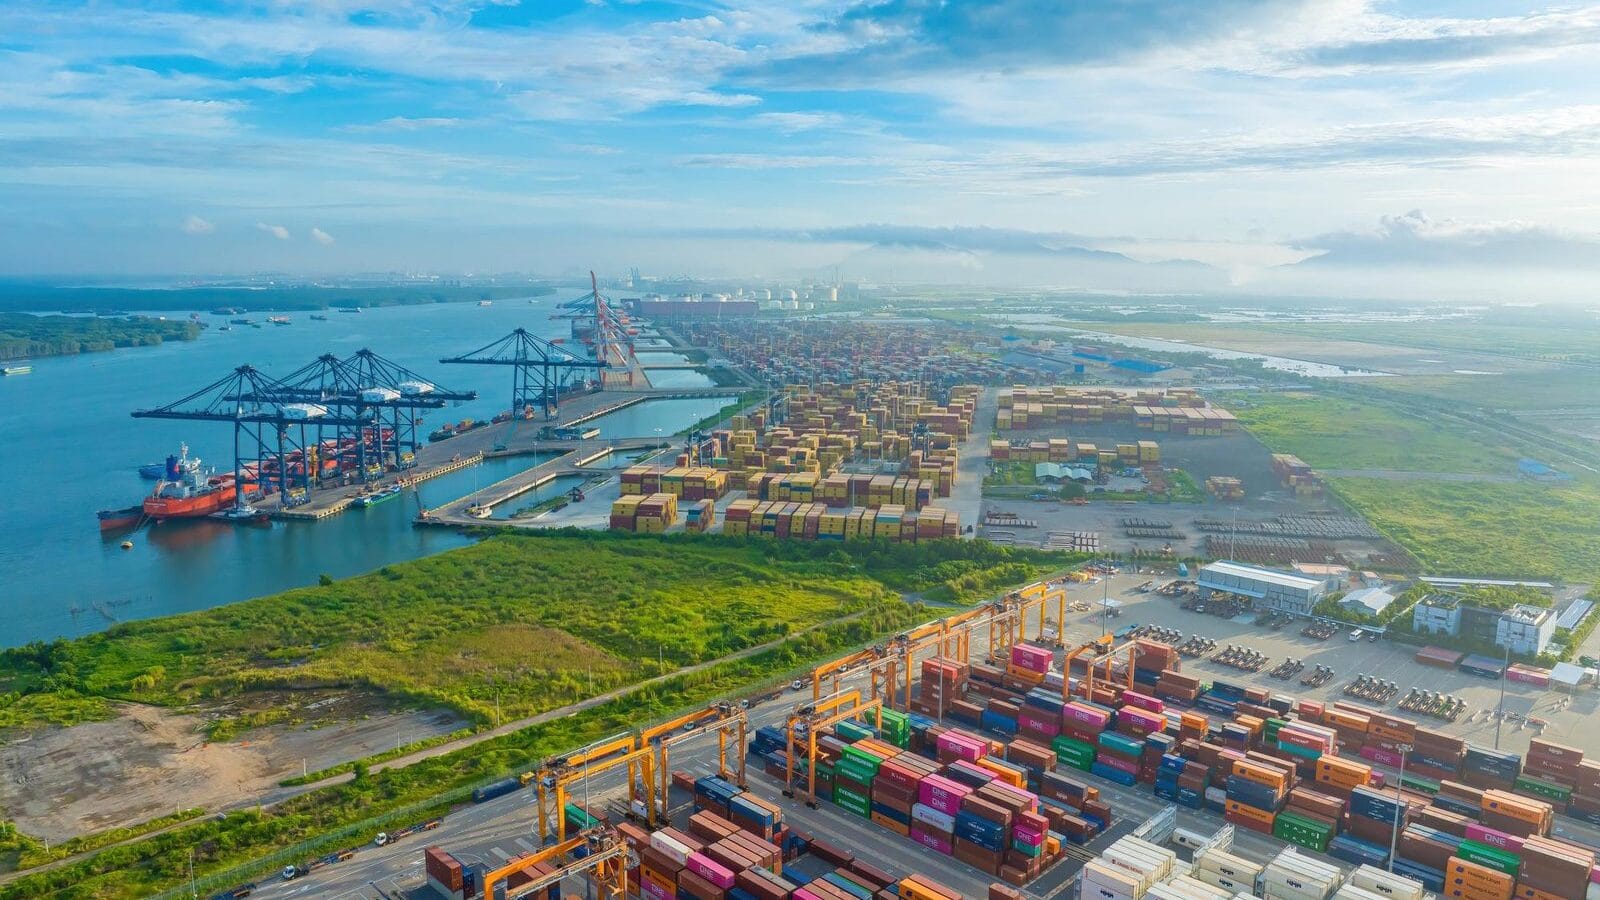

越南 2026 年第一季度 GDP 同比增长 7.83%。这一数字标志着该国 16 年来最强劲的第一季度 GDP 增长,也使越南成为该期间东南亚增长最快的主要经济体,领先于马来西亚的 5.4% 以及更广泛的地区平均水平。对外国投资者而言,数字本身并不是关键。行业数据、外商直接投资(FDI)流入、贸易差额以及其背后的政策信号,才是投资级图景浮现之处。
越南第一季度 GDP 增速较 2025 年第一季度的 7.07% 有所加快,同比提高 0.76 个百分点。第一季度,越南经济承受了显著的外部逆风:中东冲突推高能源价格,进口成本大幅上升,贸易差额录得 36.4 亿美元的商品贸易逆差。尽管如此,三大关键行业仍持续增长,FDI 到位资金创下五年来第一季度最高纪录,内需强劲扩张。这种外部压力与持续的广泛扩张并存的状态,正是投资者评估 2026 年越南经济前景时的核心信息。
2026 年第一季度越南 GDP 增长的驱动力
工业与建筑业增长 8.92%,对增加值扩张的贡献率为 44.08%,是第一季度对 GDP 增长贡献最大的行业。其中,制造业增长 9.73%,创下多年来最强劲的第一季度表现,进一步巩固了越南作为全球供应链关键节点的地位。在越南 63 个省市中的 34 个,工业生产指数上升 9.0%,表明工业生产增长已覆盖全国各个地区,而不仅限于北部电子产业走廊。
向高附加值产业链环节转移,是制造业内部最重要的结构性趋势。计算机、电子产品及机械设备目前占出口总额的近三分之二,反映出多年来台湾、韩国和日本制造商的 FDI 流入。越南在全球供应链网络中的角色,已从组装环节扩展至零部件、光学器件,并日益延伸至半导体封装。这种价值链攀升不是预测,而是已经体现在出口数据之中。
服务业对 GDP 增加值增长的贡献率为 50.32%,第一季度增长 8.18%。春节期间内需旺盛,推动最终消费同比增长 8.45%。商品及消费服务零售额增长 10.9%,创下第一季度历史新高。国际入境游客大幅回升,带动住宿、交通和零售收入增加。春节消费与旅游业复苏叠加,使内需与制造业出口共同成为 GDP 增长的驱动力。
农业增长 3.58%,对增加值增量的贡献率为 5.60%。该行业继续保持强劲而稳定的增长,基本贴合其目标。越南仍是大米、咖啡、水产品和橡胶的全球主要出口国。农业的稳定表现为农村消费、粮食安全以及农产品加工供应链提供支撑,而这些供应链又服务于更广泛的外资驱动型工业活动。
仅 2026 年 3 月,越南新设企业就接近 2.2 万家,几乎是 2 月数量的两倍。这一国内投资热潮支撑了这样一种判断:越南经济在外资基础之外,正持续积累内生动力。私营部门以这样的速度扩张,本身就是第二季度及以后 GDP 增长的动力。
FDI 表现:创纪录的流入及其信号意义
2026 年第一季度,流入越南的 FDI 注册总额达 152 亿美元,同比增长 42.9%。其中,新批项目 904 个,注册资本 102 亿美元,增长 136.2%;此外还有出资和股权购买共计 26 亿美元。仅 3 月单月,注册 FDI 就达 91 亿美元,环比激增 165%,主要受若干大型新承诺项目推动,包括位于乂安省、由韩国投资者支持、投资额 22 亿美元的 Huynh Lap 液化天然气发电项目。
到位 FDI 是更具分量的指标。它衡量的是在充分了解越南经营环境后企业的实际资金投入,而非前瞻性承诺。2026 年第一季度到位 FDI 达 54.1 亿美元,同比增长 9.1%,为 2022 年以来第一季度最高水平。累计到位资金现为 3557 亿美元,约占 46,198 个有效项目累计注册总额 5420 亿美元的 65.6%。在一个全球供应链承压、能源成本上升的季度里,第一季度到位资金创下五年新高,直接体现了投资者对越南作为长期资本目的地的信心。
FDI 部门主导了越南的贸易活动。第一季度 FDI 部门出口达 984 亿美元,同比增长 33.3%,约占总出口额的 80%。FDI 部门进口增长 45.3%,达 913.7 亿美元,占总进口的 72%。进口激增主要集中在机械设备以及用于新建和扩建制造业项目的战略原材料上。正如统计总局局长阮氏香在 4 月 4 日新闻发布会上所言,这构成了一种“积极的贸易逆差”。本季度进口增速超过出口,并不代表疲弱,而是表明外国投资者正在为未来的出口周期建设产能。一旦这些产能达到满负荷运转,贸易差额将转为顺差。
7.83% 增速带来的三点投资启示
越南 2026 年第一季度 GDP 增长数据,对外国投资者进行配置决策具有三点明确启示。
第一,制造业投资仍是 FDI 的主要机会。制造业 9.73% 的增速、44.08% 的 GDP 贡献率,以及 34 个省市工业生产的扩张,印证了越南工业基础的增长速度仍快于该地区几乎任何可比经济体。从组装向高科技零部件和半导体封装的价值链升级,带来了超越锚定投资者层面的机会。供应商、物流运营商和技术服务企业,都能从推动 FDI 流入创下纪录的同一轮工业扩张中受益。
第二,富时罗素的新兴市场升级是结构性资本催化剂。龙资本估计,越南预计于 2026 年 9 月完成的富时新兴市场升级,将在 12-18 个月内吸引累计 60-80 亿美元的流入。2026 年第二季度初,越南股市的前瞻市盈率约为 11 倍,对于这样一个增长表现的经济体而言,估值颇具吸引力。龙资本预测,即便计入了中东冲突对能源成本的影响,2026 年越南上市市场企业利润仍将增长 18%。对机构投资者和资产管理人而言,富时升级标志着越南从组合中的前沿市场配置,转变为全球组合中的核心新兴市场配置。
第三,国内政策改革正在放大投资回报。在总书记苏林领导下的第 68 号和第 79 号决议,着眼于提升私营部门对 GDP 的贡献并推进国有企业改革。龙资本研究估计,每 1 越南盾高效拨付的公共投资,可撬动 3-4 越南盾的私人资本,这一乘数效应使越南的基础设施扩张计划成为制造业、物流和服务业私人投资的需求创造者。战略基础设施领域的公共投资,包括高速铁路、环城公路、高速公路、海港和数字网络,在支撑 GDP 增长的同时,也降低了外资企业的运营成本。
风险与全年增长展望
越南 2026 年第一季度的表现强劲。但年内剩余时间的风险是真实存在的,应计入投资决策。
通胀仍是短期关注点。2026 年 3 月 CPI 上涨 4.65%,为五年来 3 月的最高读数,主要受中东冲突推动全球油价上涨后国内能源价格上涨的影响。第一季度核心通胀达 3.63%。越南国家银行截至 3 月底将信贷增长维持在 2.15%,提供了政策缓冲。但第二季度的能源价格走势,是制造业成本模型中的关键变量。
美国关税敞口是结构性风险。美国吸收了越南商品出口总额的近一半。双边贸易政策的任何变化,都会直接影响越南电子、服装和鞋类出口基础的收入。越南是最早与美国达成关税协议框架的国家之一,尽管面临关税压力,其企业利润在 2025 年仍保持约 22% 的增长,这体现了经济韧性的增强。但对依赖出口的 FDI 而言,关税风险仍是影响最大的单一外部变量。
全年 10% 增长目标与现实之间的差距,是投资者必须接受的规划现实。第一季度实现 7.83%,政府全年目标为 10%。S&P Global 对越南未来三年的稳态增长预测为 6.7%。麦肯锡《东南亚季度评论》指出,考虑到外部环境,10% 的目标具有挑战性。投资者对 2026 年全年 GDP 增长的规划区间在 6.7% 至 8.5% 之间,相对任何地区或全球基准都属强劲,但低于政府的目标。第二至第四季度加快公共投资、以重大基础设施项目撬动私人资本,将决定全年增速落在该区间的哪一端。
结论:2026 年第二季度需要关注什么
越南 2026 年第一季度 7.83% 的 GDP 增长,印证了经济的结构性实力、国际资本对越南投资环境创纪录的信心,以及内需作为增长共同驱动力的韧性。越南在 GDP 增长方面继续领跑东南亚。FDI 流入仍处于创纪录水平。零售额持续上升。制造业产出正在全国范围内扩张,而不只是在既有工业园区。
三项指标对 2026 年第二季度最具参考意义。第一,公共投资的拨付速度,这将决定 7.83% 的第一季度增速与 10% 的全年目标之间的差距能否弥合。第二,CPI 的走势,因为中东能源价格仍在推高国内燃料和建筑成本。第三,第一季度 42.9% 的注册 FDI 激增究竟代表结构性的流入转变,还是提前释放的周期。统计总局预计于 2026 年 7 月初发布的第二季度 GDP 数据,将首次揭示越南全年增长的走向。对于通过直接投资、股票配置或基础设施资本建立或扩大越南敞口的投资者而言,第一季度的创纪录表现是一个坚实的起点。
常见问题
2026 年第一季度越南的 GDP 增速是多少? 根据统计总局 2026 年 4 月 4 日发布的《经济社会报告》,越南 2026 年第一季度 GDP 同比增长 7.83%。这是该国 16 年来最强劲的第一季度表现,较 2025 年第一季度的 7.07% 有所上升,并使越南成为该季度东南亚增长最快的主要经济体。
越南 2026 年第一季度 GDP 增长的主要驱动力是什么? 三大行业推动了 GDP 增长:工业与建筑业扩张 8.92%(其中制造业为 9.73%),包括春节消费和旅游业在内的国内服务需求强劲,增长 8.18%,农业增长 3.58%。FDI 流入也发挥了关键作用,注册资本激增 42.9%,到位 FDI 达 54.1 亿美元,创下五年来第一季度新高。
2026 年第一季度越南吸引了多少 FDI? 2026 年第一季度注册 FDI 总额达 152 亿美元,同比增长 42.9%。到位 FDI 达 54.1 亿美元,增长 9.1%,为 2022 年以来第一季度最高水平。截至 2026 年 3 月 31 日,越南累计注册 FDI 超过 5420 亿美元,涵盖 46,198 个有效项目。
2026 年第一季度越南的贸易差额对投资者意味着什么? 2026 年第一季度越南录得 36.4 亿美元的商品贸易逆差,主要由于 FDI 部门机械设备进口激增 45.3%。统计总局局长阮氏香称之为“积极的贸易逆差”:进口增速超过出口,反映的是为未来生产周期建设产能,而非结构性的贸易疲弱。投资者应关注进口的构成,而不只是逆差数字本身。
越南 2026 年 10% 的 GDP 增长目标可以实现吗? 10% 的目标具有挑战性。第一季度实现 7.83%。S&P Global 预测未来三年稳态增长为 6.7%;麦肯锡认为,考虑到外部环境,全年目标难度较大。投资者对 2026 年全年的规划区间为 6.7%-8.5%。加快铁路、高速公路、港口等重大基础设施项目的公共投资,是达到区间上端的关键机制。


