


新冠疫情的暴发导致越南消费信贷增长放缓,疫情带来的不确定性使消费者在借贷方面更加谨慎。然而,随着全球步入新常态,越南经济开始迅速回暖,消费信贷随之实现两位数增长,具体体现在贷款发放总额与贷款余额上,消费者也将信用卡贷款视为管理个人财务的理想方式。
越南消费金融市场亮点
市场规模与增长
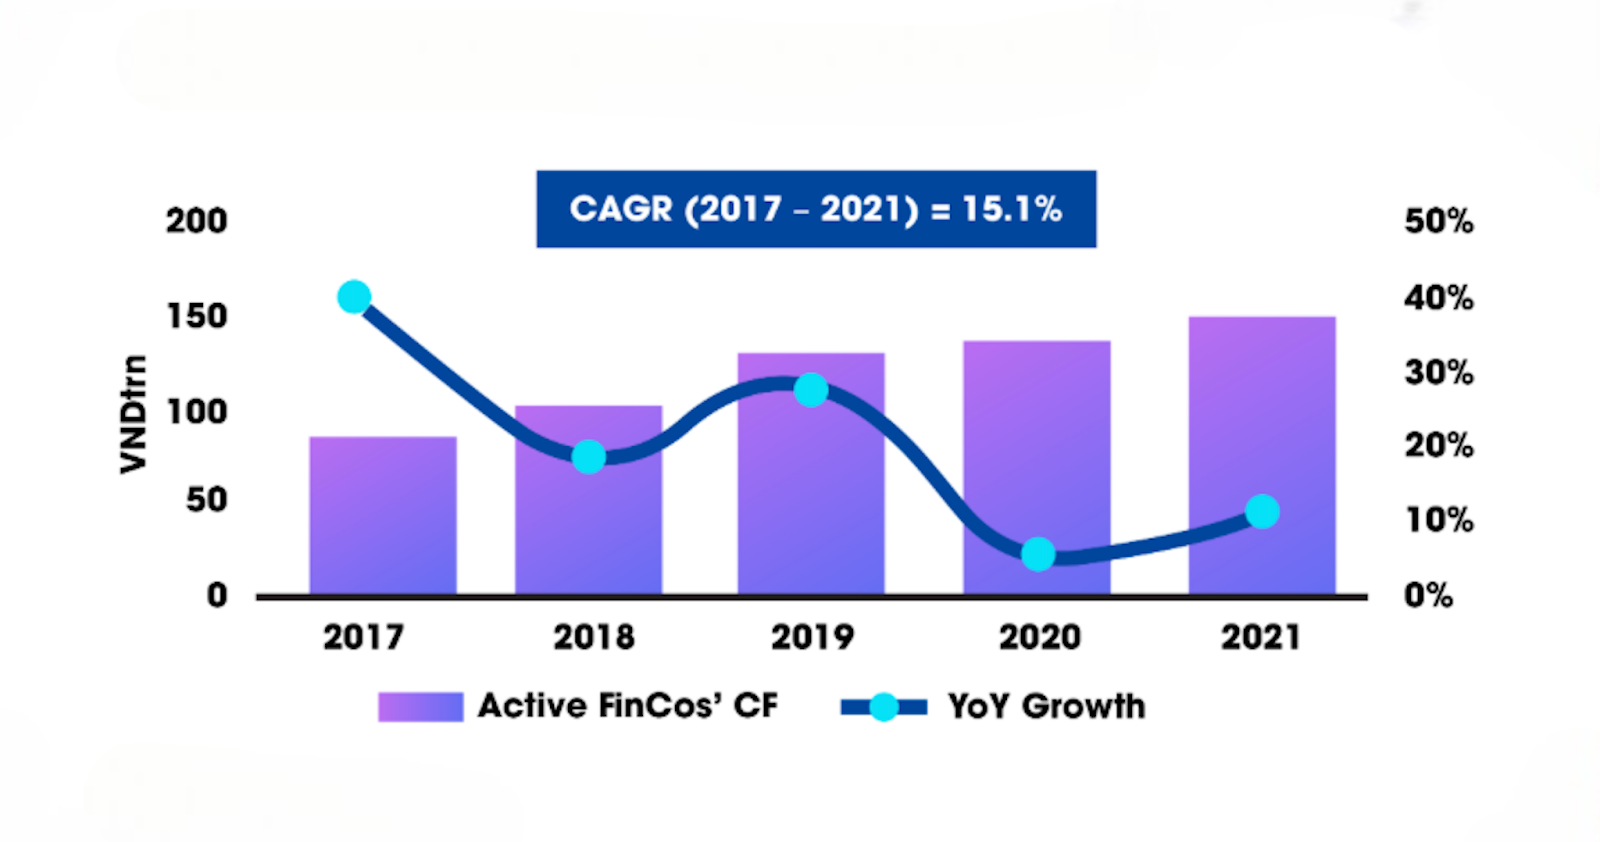
二十年前,越南消费金融市场几乎不存在。此后,电子商务的爆发式增长以及迅速壮大、精通科技的一代消费者,推动该行业实现指数级增长。2017 年至 2021 年间,该行业经历了前所未有的增长,复合年增长率(CAGR)达 15.1%。
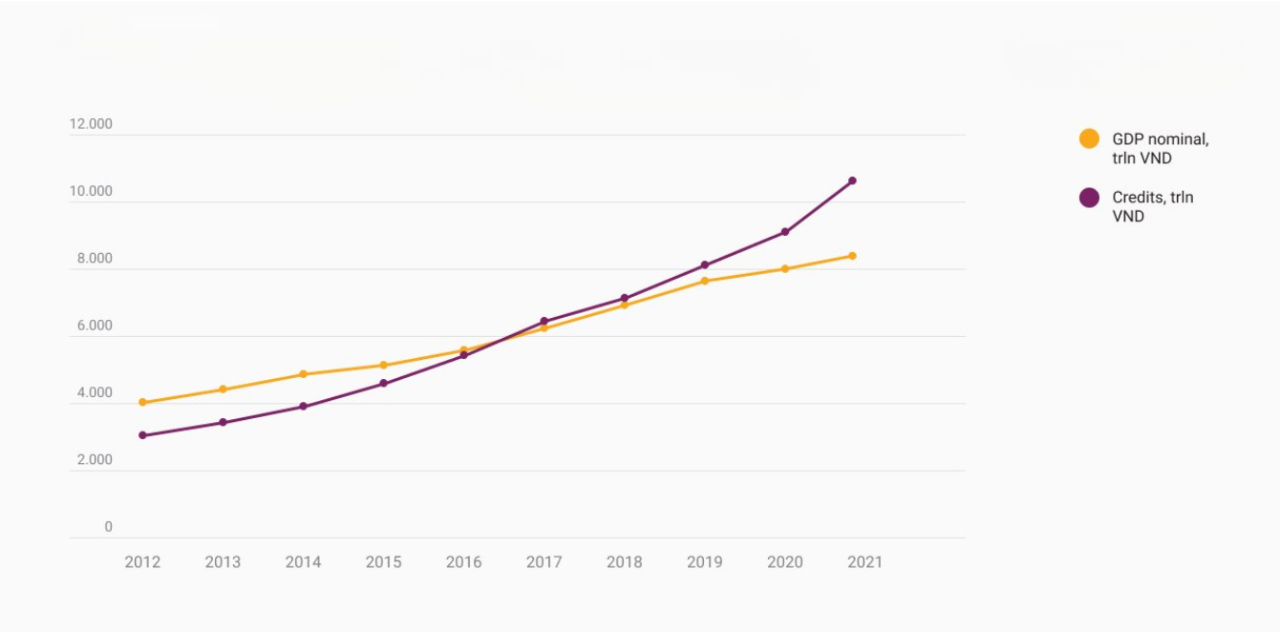
2020 年 1 月至 2022 年 7 月,越南的贷款规模较前几年大幅攀升,增长 39.5% 至 5.6 万亿越南盾。同期,该国国内生产总值(GDP)显著提升 12.07%。这意味着,根据 Robocash Group 专家的测算,贷款规模每增长 1%,越南 GDP 将增长约 0.6%。从已证实的数据来看,越南 GDP 的增长与消费贷款规模之间存在很强的相关性。
消费金融对越南整体经济的重要性不容忽视,尤其是在该国近 70% 的成年人口没有银行账户或银行服务不足的情况下。越南政府将服务这些无银行账户或银行服务不足客户的消费金融公司,视为推动普惠金融深化和加速经济增长的重要积极力量。
消费金融产品的类型
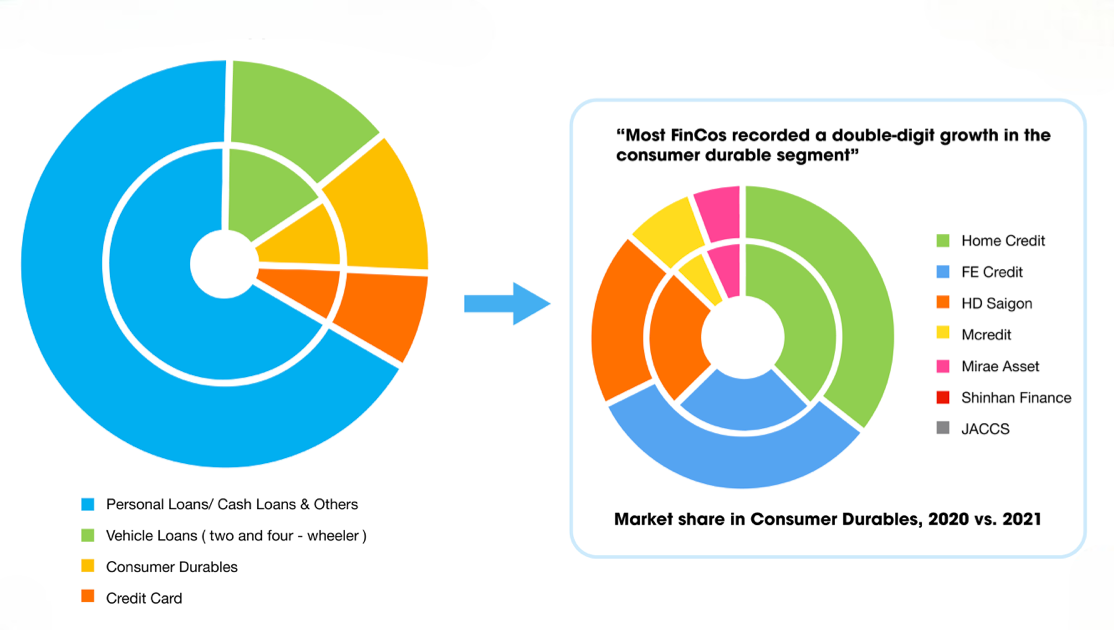
从产品供给来看,直接发放至消费者账户的现金贷款仍占整体组合的约 60%。耐用消费品贷款和车辆贷款在过去几年呈下降趋势,而信用卡则实现两位数增长。这与各家消费金融公司按照越南国家银行(SBV)的导向,将信用卡作为现金贷款替代品加以推广的计划相吻合。
市场份额
目前,越南消费金融市场共有 16 家消费金融公司,均获得越南国家银行(SBV)的许可并受其监管。然而,超过 80% 的市场份额由三大主要参与者占据:FE Credit、Home Credit 和 Mcredit。随着由日本投资者主导的多宗并购(M&A)交易,例如 SMBC(日本)、Shinsei Bank(日本)和 Credit Saison(日本),该行业也正见证外国投资者对越南这一快速增长领域兴趣的急剧上升。

解读越南消费金融行业的监管环境
越南法律对消费金融的监管
消费金融通常受《信贷机构法》(第 47/2010/QH12 号)、《第 39/2016/TT-NHNN 号通知》(规定信贷机构或外国银行分行(或二者)与客户之间的贷款交易)以及《第 43/2016/TT-NHNN 号通知》(2019 年修订,规定金融公司开展的消费贷款)监管。《信贷机构法》规定了获准从事消费贷款的两类信贷机构:(1)越南境内的商业银行、外国银行分行和外商投资银行;(2)越南境内的金融公司。银行和金融公司均须取得越南国家银行颁发的营业许可证,以及计划投资厅颁发的企业登记证。金融公司的贷款额度不得超过 1 亿越南盾(设有担保的汽车贷款除外)。金融科技公司等非信贷机构目前不得从事消费贷款业务。
在非法放贷者引发担忧的背景下推动消费金融发展
未来数年,消费金融行业预计将随着部分政策调整而发生重大变化。值得注意的是,关于银行卡业务的《第 17/2021/TT-NHNN 号通知》正式确立了以电子方式发卡的法律框架,为数字银行发展以及信用卡的普及提供了便利。此外,指导银行业金融科技运营机制的政府法令草案提供了完善的法律框架,以鼓励创新、防范金融风险并促进金融稳定。
同样在 2022 年上半年,越南国家银行延续了其于 2020 年 3 月出台的支持企业发展的宽松货币政策,同时密切监测新的通胀走势。越南国家银行将再融资利率维持在 4%,继续就贷款延期偿还提供指引,并鼓励商业银行减免利率和费用,以帮助受新冠疫情影响的企业。这些政策有助于维持强劲的信贷增长,并确保市场流动性充裕。越南国家银行也在监测由全球大宗商品价格冲击引发的通胀上升,重点通过货币与财政政策的更紧密协调加以管理,尤其是在 2022-23 年社会经济支持计划中。
应对挑战并把握未来机遇
主要挑战
(1)资产质量下滑
首先,如果客户易受新冠疫情冲击(该疫情已引发多轮失业与收入下降)而使资产质量面临下降风险,那么就难以迅速扩大消费金融规模。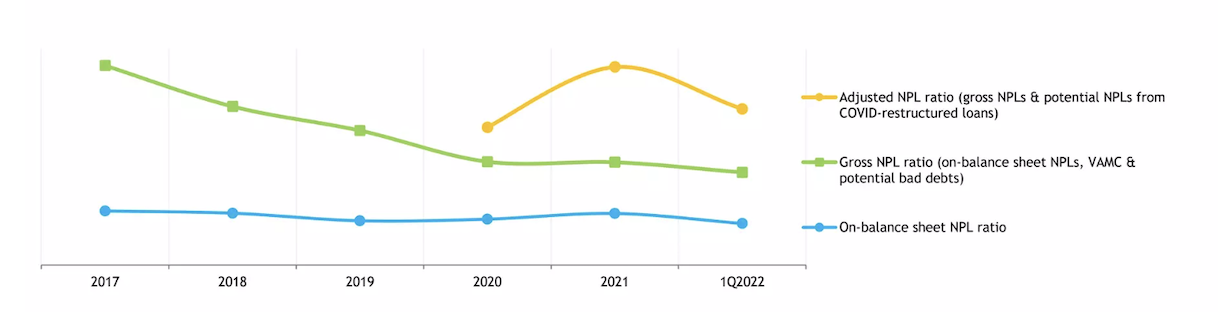
图 5:信贷机构的不良贷款率(NPL)。来源:FiinGroup JSC
根据截至 2022 年 6 月收集的数据,越南消费金融公司的不良贷款率仍处于高位。展望未来,随着信贷强劲增长以及借款人偿债能力恢复,消费金融公司的资产质量预计将在未来一段时间内改善。然而,鉴于资产质量已出现上述恶化,消费金融公司的次级借款人客户组合需要数个季度甚至一年时间,才能恢复到疫情前的资产质量水平。
(2)竞争激烈
迄今为止,越南消费金融行业仍处于发展的早期阶段。因此,未来数年希望进入这一领域的初创企业和公司数量势必激增,从而导致对市场份额和利润的竞争更加激烈。这种格局可能使各方在争夺潜在客户的竞争中压低贷款利率。与此同时,金融公司仍须主要从信贷机构和债券市场以相对较高的利率借入资金。
更何况,FE Credit、Home Credit 和 Mcredit 合计占据整个市场 80% 以上的份额,新进入的消费金融企业若无法展现出相较于其他竞争者的明显优势,其竞争难度将前所未有。
(3)监管约束
越南消费贷款市场面临的另一项挑战是,法律框架正采取日益严格和审慎的立场,这固然有助于改善信贷机构格局,但同时也会对金融公司的经营范围和盈利能力产生不利影响。
越南消费贷款接下来将走向何方?
尽管前路坎坷,但得益于消费者消费与借贷习惯的重大转变,越南消费贷款市场的未来依然前景可期。该国经济的快速复苏、人均收入的提高以及中产阶级的指数级增长,共同激发了对信贷和消费贷款需求的上升。此外,越南近 69% 的人口没有银行账户或银行服务不足,这为金融公司进入并加以把握提供了充足机遇。
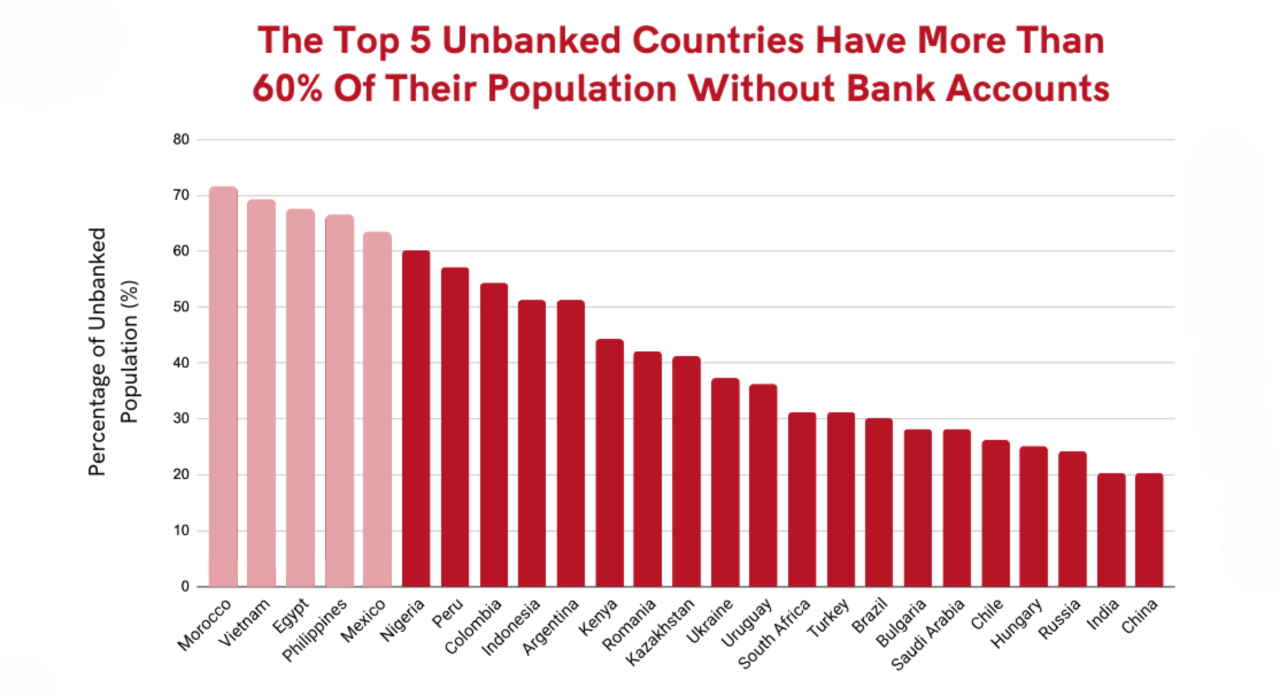
此外,强劲的数字转型进程为消费贷款市场带来了诸多机遇,使其得以推进现代化、丰富产品种类、改善客户体验、降低成本并提升消费者的可获得性。
有鉴于此,以下三大关键趋势与动态将在未来一段时间内推动该市场发展。
(1)先买后付(BNPL)有望作为新的客户获取与留存渠道蓬勃发展
越南消费金融市场的关键趋势之一,是所称 BNPL 支付方式的兴起。该国拥有超过 6400 万智能手机用户,BNPL 正成为消费者获取信贷日益普遍的方式。HomeCredit、Fundiin、Atome 和 Litnow 等公司在该领域处于领先地位,提供快捷、易获取的移动端贷款产品和支付服务。
(2)典当行业务兴旺,对主流消费金融提供商构成激烈竞争
除作为无担保贷款的消费金融外,典当业务等其他以抵押品为基础的贷款也在吸引投资者的目光。
根据《福布斯》的数据,截至 2022 年 6 月,越南拥有超过 3 万家典当行,其中胡志明市有 2300 多家门店,河内近 1700 家。若每家平均放贷约 10 亿越南盾(43,000 美元),则贷款余额总计将达 30 万亿越南盾(13 亿美元)。
F88 在全国拥有 830 家门店,目前是越南最大的典当连锁品牌,其后是 Vietnmoney、Camdonhanh、Dong Shop Sun、Happy Money、Ok Money 等。2023 年 3 月初,该公司报告称已从 Mekong Capital 和 Vietnam-Oman Investment Funding 筹集超过 5000 万美元的新资金。
(3)并购(M&A)可能因潜在标的而再度升温
消费金融行业的交易活动无疑正在升温,这得益于直接收购以及通过区域性母公司间接收购两种方式所引入的活跃外资。随着竞争日益激烈,并购(M&A)将成为消费金融公司在未来数年维持竞争地位的最佳解决方案。
结语
尽管前路挑战重重,消费金融的未来依然光明。从技术的新突破到国内需求的持续增长,对于在这一快速变化的行业中经营的企业而言,机遇无限。如果企业希望迅速超越竞争对手、拓展网络并释放业务潜力,那么与第三方建立联系,由双方共同支持新的业务中心的开发、寻找和设立,必然是审慎之举。Viettonkin 的综合咨询服务平台能够提供整体性方案,帮助国内外投资者在其各自独特经营的背景下解决任何法律或运营问题。
