


新型コロナウイルスの感染拡大により、ベトナムの消費者向け融資の成長は鈍化し、パンデミックが生み出した不確実性から、消費者は借り入れに対してより慎重な姿勢をとるようになりました。しかし、世界がニューノーマル時代へと移行するなかで、ベトナム経済は急速に回復し始めました。その結果、消費者信用は2桁成長を遂げ、特に総貸付額と貸付残高の面で拡大し、消費者はカードローンを家計管理の最適な手段と捉えるようになりました。
ベトナム消費者金融市場のハイライト
市場規模と成長
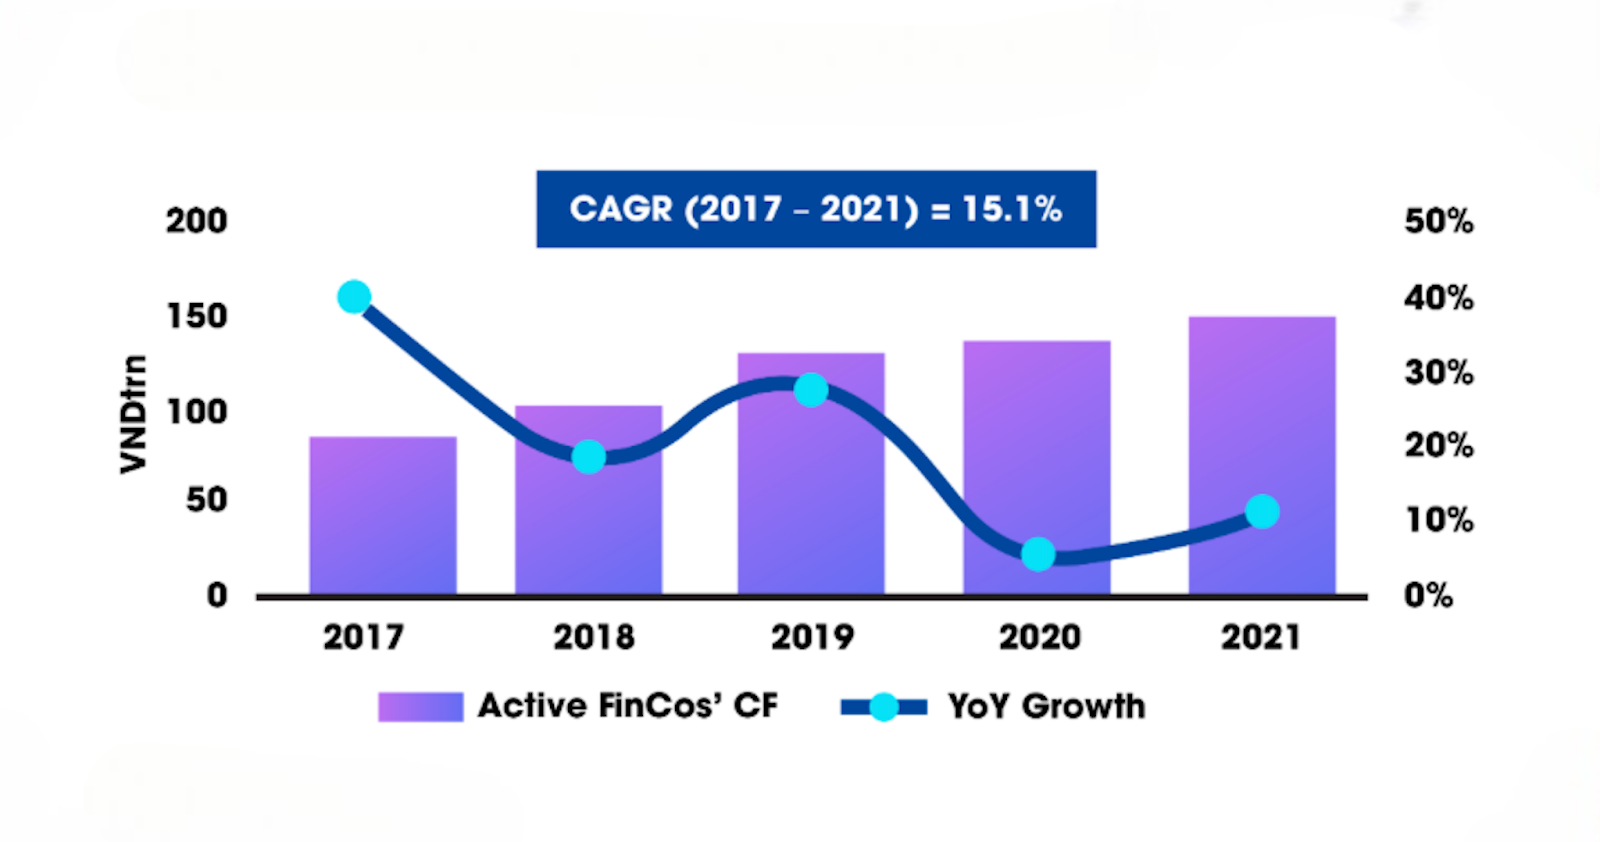
20年前、ベトナムの消費者金融市場はほとんど存在していませんでした。その後、eコマースの爆発的な普及とテクノロジーに精通した世代の急速な増加により、この分野は指数関数的な成長を遂げました。2017年から2021年にかけて、業界は年平均成長率(CAGR)15.1%という前例のない成長を経験しました。
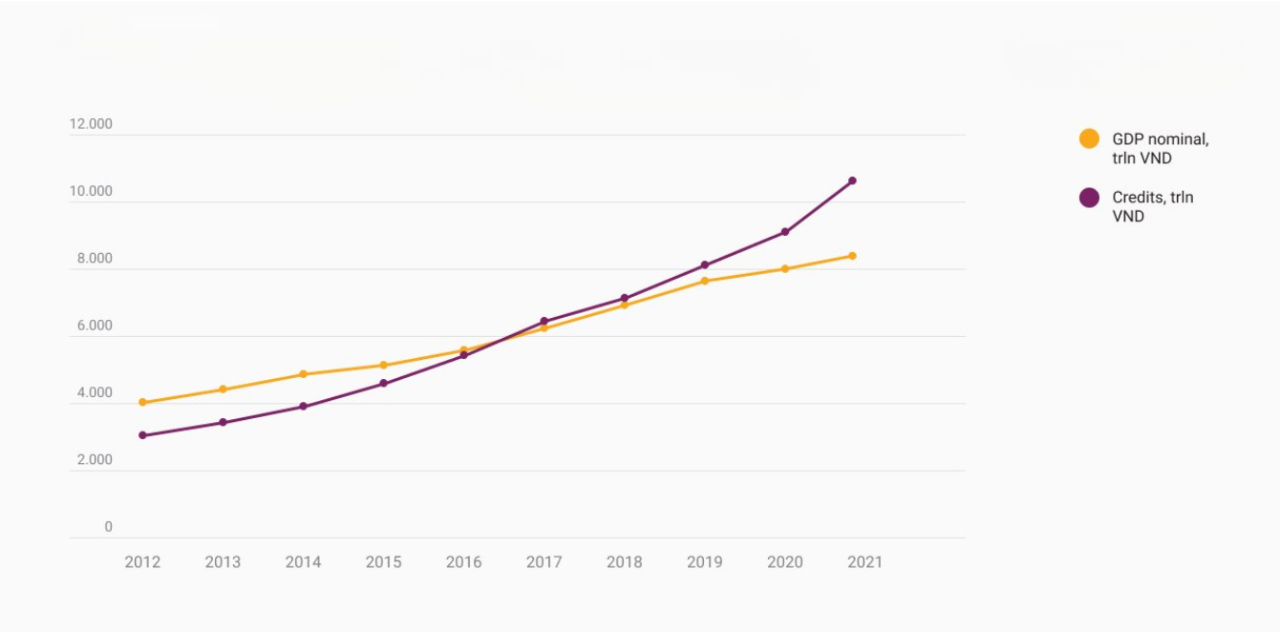
2020年1月から2022年7月にかけて、同国の貸付額は前年と比べて急増し、39.5%増の5兆6000億ベトナムドンに達しました。また、同期間に同国のGDPは12.07%という大幅な改善を記録しました。これは、Robocash Groupの専門家の試算によれば、貸付額が1%増加するごとにベトナムのGDPが約0.6%増加することを意味します。実証データを見ると、ベトナムのGDPの成長と消費者ローンの価値の間には強い相関関係があることがわかります。
消費者金融がベトナム経済全体にとって果たす重要性は見過ごせません。特に、同国の成人人口の約70%が銀行口座を持たない、あるいは十分な金融サービスを受けられない状況にあることを踏まえると、なおさらです。ベトナム政府は、こうした人々にサービスを提供する消費者金融会社を、金融包摂の拡大と経済成長の加速を後押しする重要な存在と位置づけています。
消費者金融商品の種類
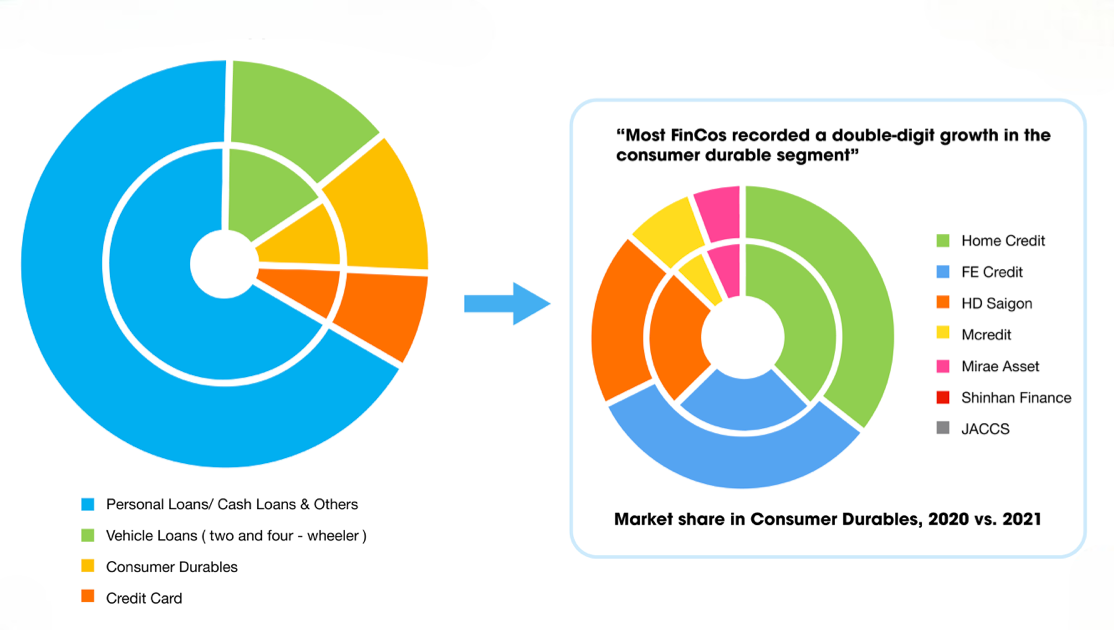
商品構成の面では、消費者の口座に直接資金が振り込まれるキャッシュローンが、依然としてポートフォリオ全体の約60%を占めています。耐久消費財ローンと自動車ローンは過去数年で減少傾向にあった一方、クレジットカードは2桁成長を記録しました。これは、ベトナム国家銀行(SBV)の方針に沿って、他の消費者金融会社がキャッシュローンの代替としてクレジットカードの提供拡大を計画していることと一致しています。
市場シェア
現時点でベトナムの消費者金融市場は、ベトナム国家銀行(SBV)から免許を付与され規制を受ける16社の消費者金融会社で構成されています。しかし、市場の80%超はFE Credit、Home Credit、Mcreditの主要3社が占めています。また、この急成長分野に対して、SMBC(日本)、新生銀行(日本)、クレディセゾン(日本)といった日本企業が主導する複数のM&A案件を通じて、外国投資家の関心が急速に高まっています。

消費者金融セクターをめぐるベトナムの規制環境を読み解く
ベトナム法における消費者金融の規制
消費者金融は、基本的に「信用機関法」第47/2010/QH12号、「信用機関または外国銀行支店と顧客との貸付取引を規定する通達」第39/2016/TT-NHNN号、および2019年に改正された「金融会社による消費者向け貸付を規定する通達」第43/2016/TT-NHNN号によって規制されています。信用機関法は、消費者向け貸付を提供できる信用機関として2種類を定めています。すなわち、(1)ベトナムに拠点を置く商業銀行、外国銀行支店および外資系銀行、(2)ベトナムに拠点を置く金融会社です。銀行と金融会社はいずれも、SBVから営業許可を、計画投資局から企業登録証明書を取得しなければなりません。金融会社は、1億ベトナムドンを超えない貸付(担保付きの自動車ローンを除く)に限定されています。フィンテック企業などの非信用機関は、現在のところ消費者向け貸付を提供することが認められていません。
違法な貸金業者への懸念のなかで消費者金融を促進する
消費者金融セクターは、いくつかの政策調整を伴いながら、今後数年で大きな変化を経験すると見込まれています。特に、銀行カード業務に関する「通達」第17/2021/TT-NHNN号は、電子的な方法によるカード発行について公式な法的枠組みを正式に確立し、デジタルバンキングの発展とクレジットカードの普及を後押ししています。また、銀行分野におけるフィンテック事業のメカニズムを定める政令草案は、イノベーションを促し、金融リスクを防ぎ、金融の安定を促進する完全な法的枠組みを提供しています。
また、SBVは2022年上半期、新たなインフレ動向を注視しながら、2020年3月に採用した緩和的な金融政策を継続しました。ベトナム国家銀行は再融資金利を4%に維持し、貸付条件の緩和に関する指針を継続するとともに、新型コロナウイルス感染症の影響を受けた企業を支援するため、商業銀行に対して金利や手数料の免除・引き下げを促しました。これらの政策は、力強い信用成長の維持と市場における十分な流動性の確保に寄与しました。SBVはまた、世界的な商品価格ショックに起因するインフレの上昇を注視しており、特に2022~23年の社会経済支援パッケージにおいて、金融政策と財政政策の緊密な連携を通じた管理に重点を置いています。
課題を軽減し、将来の機会を活かす
主な課題
(1) 資産の質の低下
第一に、新型コロナウイルス感染拡大の影響を受けやすい顧客の状況により資産の質が低下するリスクがあるなかでは、消費者金融の規模を急速に拡大することは困難です。感染拡大は、失業と所得減少の波を引き起こしました。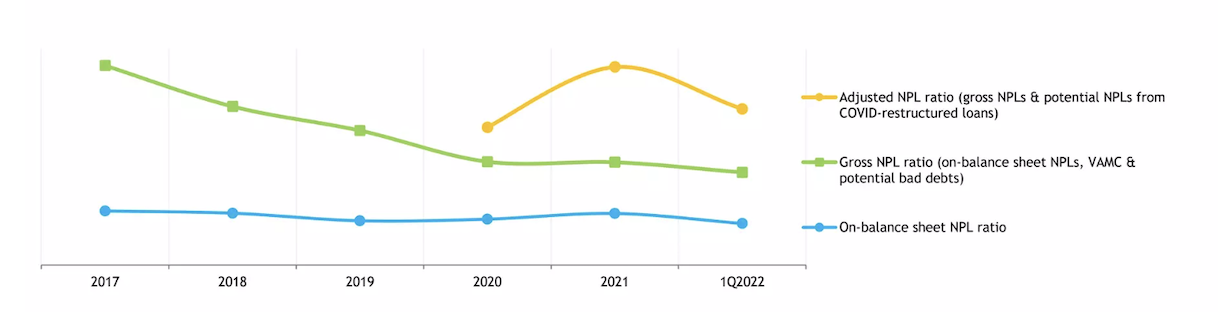
図5:信用機関の不良債権(NPL)比率。出典:FiinGroup JSC
2022年6月時点で収集されたデータによると、ベトナムの消費者金融会社の不良債権比率は依然として高い水準にとどまっています。今後、力強い信用成長と借り手の返済能力の回復に伴い、消費者金融会社の資産の質は改善すると見込まれます。ただし、こうした悪化を踏まえると、消費者金融会社のサブプライム層の借り手からなる顧客ポートフォリオがパンデミック前の資産の質の水準まで回復するには、数四半期、あるいは1年を要することになります。
(2) 激しい競争
現時点まで、ベトナムの消費者金融セクターは依然として発展の初期段階にあります。したがって、今後数年のうちに、この分野への参入を目指すスタートアップや企業の数が急増することは避けられず、市場シェアと利益をめぐる競争はさらに激しくなります。こうした状況は、潜在顧客の獲得競争のなかで貸付金利の低下を招く可能性があります。一方で、金融会社は依然として、主に信用機関や債券市場から比較的高い金利で資金を調達しなければなりません。
さらに、FE Credit、Home Credit、Mcreditが市場シェア全体の80%超を占めているため、新規参入の消費者金融事業者が他の競合他社に対する明確な優位性を示せない場合、競争はかつてないほど困難になっています。
(3) 規制上の制約
ベトナムの消費者向け貸付市場におけるもう1つの課題は、法的枠組みがますます厳格かつ慎重な姿勢をとるようになっていることです。これは信用機関の状況の改善に寄与し得る一方で、同時に金融会社の事業範囲と収益性に悪影響を及ぼす可能性があります。
ベトナムの消費者向け貸付の次なる展開は?
先行きには困難が伴うものの、消費者の消費・借り入れ習慣が大きく変化していることから、ベトナムの消費者向け貸付市場の将来は依然として有望です。同国の急速な経済回復、1人当たり所得の上昇、中間層の指数関数的な拡大が相まって、信用と消費者向け貸付の需要を押し上げました。また、ベトナム人口の約69%が銀行口座を持たない、あるいは十分な金融サービスを受けられないという事実は、金融会社が参入し収益を上げるための豊富な機会を提示しています。
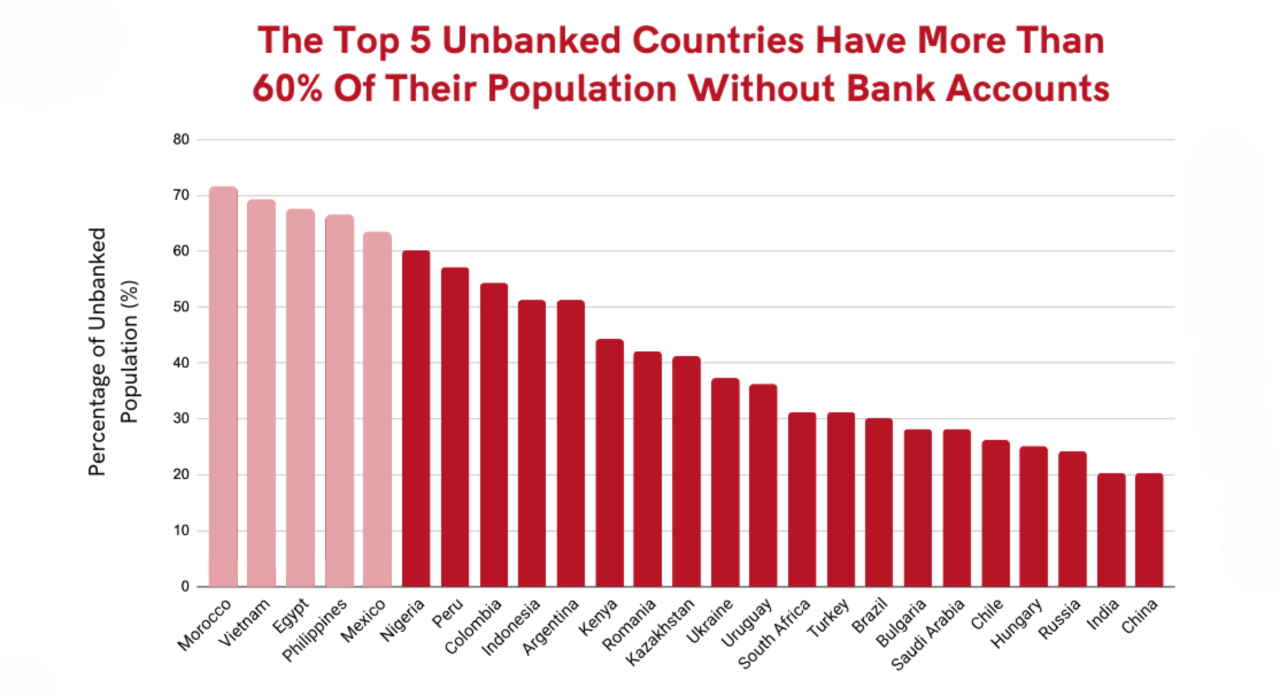
加えて、強力なデジタル変革の進展により、消費者向け貸付市場は近代化し、商品を多様化し、顧客体験を高め、コストを削減し、消費者のアクセスを拡大する多くの機会を得ています。
以上を踏まえ、今後市場を牽引する3つの主要なトレンドと動向を以下に示します。
(1) BNPL(後払い決済)は新規顧客の獲得&維持チャネルとして拡大へ
ベトナムの消費者金融市場における主要なトレンドの1つは、BNPL(後払い決済)と呼ばれる支払い方法の台頭です。同国には6400万人を超えるスマートフォンユーザーがおり、BNPLは消費者が信用にアクセスする手段としてますます普及しています。HomeCredit、Fundiin、Atome、Litnowといった企業がこの分野をリードしており、迅速かつ簡単に利用できるモバイルベースのローン商品と決済サービスを提供しています。
(2) 質屋の活動が活発化し、主流の消費者金融事業者にとって激しい競争に
無担保ローンとしての消費者金融に加え、質屋事業のような担保ベースのローンも投資家の注目を集めています。
Forbesのデータによると、2022年6月時点でベトナムには3万店を超える質屋があり、ホーチミン市には2300店以上、ハノイには1700店近くが存在します。各店が平均で約10億ベトナムドン(4万3000米ドル)を貸し付けていたとすると、貸付残高は合計30兆ベトナムドン(13億米ドル)に達することになります。
全国に合計830店を展開するF88は現在、ベトナム最大の質屋チェーンであり、Vietnmoney、Camdonhanh、Dong Shop Sun、Happy Money、Ok Moneyなどが続いています。2023年3月初旬、同社はMekong CapitalとVietnam-Oman Investment Fundingから5000万米ドル超の新規資金を調達したと発表しました。
(3) 潜在的な対象企業をめぐりM&Aが再び活発化する可能性
消費者金融セクターのディールは確実に活発化しており、直接買収および地域の親会社を通じた間接買収の双方による旺盛な外国資本がその原動力となっています。競争がますます激しくなるなか、消費者金融会社が今後数年間に競争力を維持するための最適な解決策はM&Aとなるでしょう。
最後に
先行きにさまざまな課題があるなかでも、消費者金融の将来は明るいままです。技術の新たな進歩から国内需要の拡大まで、急速に変化するこの業界で事業を展開する企業にとって、可能性は無限です。競合他社を迅速に上回り、ネットワークを拡大し、自社の事業ポテンシャルを引き出したいと考える企業にとって、第三者のパートナーと連携し、両者が協力して新たな事業拠点の開発、調査、設立を支援する体制を築くことは、賢明な選択肢です。Viettonkinの包括的なアドバイザリーサービスプラットフォームは、国内外の投資家がそれぞれの独自の事業の文脈において、あらゆる法務上または業務上の課題に対応できるよう、全体論的なアプローチを可能にします。
