
ベトナムの工業用不動産市場は、東南アジアで最も有望な不動産投資ストーリーの一つであり、台湾からのFDIが製造業需要を牽引する最大の要因となっています。登録資本総額395億米ドル、3,200件超のプロジェクトを数え、台湾系製造業者は北部のバクニンから南部のビンズオンに至るまで、数百万平方メートルの工業用地と既成工場スペースを利用しています。台湾の対外投資とベトナムの工業用不動産ファンダメンタルズの結び付きは偶然ではなく、因果関係にあります。本稿では、稼働率、土地リース料、既成工場賃料、そして2026~2029年の新規供給パイプラインといったデータを示し、投資ケースを提示します。
2026年のベトナム工業用不動産:市場規模、成長率、FDIの文脈
ベトナムの工業用不動産セクターは、2025年に190億7,000万米ドルに達すると予測され、2033年まで年率15.42%の複合年間成長率(CAGR)で拡大します。これはベトナムの不動産資産クラスの中で最も高いCAGRです。成長はFDI主導であり、ベトナムは2025年に276億2,000万米ドルの外国直接投資を実行ベースで誘致して、5年間で最高の水準となりました。工業用地と既成施設の主要な利用者である製造業が最大のシェアを占めています。
FDI投資家は今や、ベトナムを低コストの組立拠点ではなく、長期的な製造プラットフォームと位置付けています。エレクトロニクス、半導体、電気自動車、データインフラといった高付加価値セクターが、縫製や履物に代わって工業団地市場の主要な需要ドライバーとなっています。ベトナム計画投資省によれば、既成工場の需要は2030年まで年率10~12%で拡大しており、新規参入企業の需要と、既存の台湾系・韓国系アンカー製造業者の拡張計画の双方を反映しています。
工業団地の稼働率:北部88%、南部92%。データが示すもの
ベトナム各地の工業団地の稼働率データは、両主要回廊のいずれにおいても市場がほぼ満床で推移していることを裏付けています。
| 地域 | 工業用地稼働率 | 既成工場稼働率 |
|---|---|---|
| 北部ベトナム | 86% | 88% |
| 南部ベトナム | 90% | 92% |
| 全国平均(既成工場) | : | ~88% |
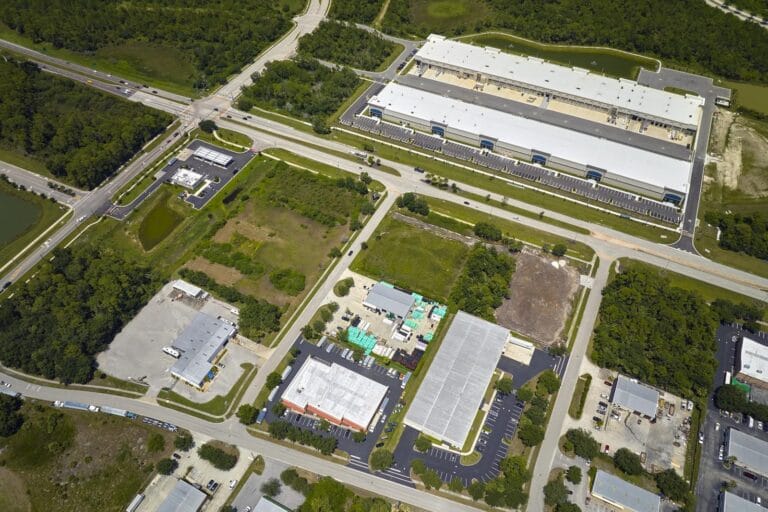
北部ベトナムの工業団地はバクニン、バクザン、フンイエン、ハイフォン、ハイズオンに集中しており、エレクトロニクスと半導体関連の製造業が牽引しています。台湾企業はこの地域の主要な入居者層です。南部ベトナムの工業団地はビンズオン、ドンナイ、ロンアン、バリア・ブンタウに集中し、エレクトロニクス、消費財、物流、自動車部品と、より多様な構成に応えています。両回廊とも2029年にかけて供給を増やしていますが、既存団地の稼働率は、当面の需要が供給の完工を上回っていることを示しています。
省別の工業用地リース料:バクニン、ビンズオン、ロンアン、中部ベトナム
工業用地のリース料は地域によって大きく異なり、北部ベトナムはエレクトロニクス製造の集積と台湾系入居者需要の強さを反映して高い水準となっています。
| 省・地域 | 工業用地リース料(米ドル/㎡/リース期間) | 前年比成長率 |
|---|---|---|
| バクニン(北部) | 約160米ドル | 2022年比+40% |
| 北部平均 | 約139米ドル | 年率+4~5% |
| ビンズオン(南部) | 100~250米ドル | 年率+3~7% |
| ロンアン(南部) | 125~275米ドル | 年率+3~7% |
| 南部平均 | 約200米ドル | 年率+3~7% |
| 中部ベトナム | 約63米ドル | 横ばい |
バクニンの土地リース料は2022年以降40%上昇しており、その要因はほぼ全面的に台湾系エレクトロニクス製造業の需要にあります。フォックスコンが同省にコミットした40億米ドルは、この規模のアンカー企業が進出した際に優良工業用地がどこまでの水準に達するかのベンチマークとなりました。これに対し中部ベトナムは、リース料が北部・南部の平均を50~60%下回り、次の拡張波においてコスト重視の製造業者の新たなターゲットとなりつつあります。
台湾FDIがベトナムの工業団地全体の需要をどう牽引しているか
台湾の対ベトナム累積FDI 395億米ドルは、セクターや省に均等に分布しているわけではありません。工業団地、エレクトロニクス・半導体関連製造業、そしてサプライチェーンの集積、港湾物流、省レベルのインフラ投資が台湾の生産モデルと整合する北部回廊に集中しています。台湾FDIがベトナムの工業用不動産市場の中でどこに流れているかを理解することが、次に稼働率、賃料、土地価格が上昇しそうな場所を見極める第一歩となります。
フォックスコン、ペガトロン、ウィストロン、UNIVACCO:台湾系製造業者の工業用地フットプリント
4社の台湾企業が、ベトナム工業用不動産市場における需要の規模とパターンをよく示しています。
フォックスコンはバクニン省に総額約40億米ドルの登録資本を有し、複数の工業団地施設でノートパソコン、回路基板、通信機器を生産しています。2025年、フォックスコンはクアンチャウ工業団地の2プロジェクトを合計3億2,000万米ドル拡張し、同社のベトナムにおける工業用地フットプリントが安定ではなく積極的に拡大していることを示しました。
ペガトロンはバクザンに大規模な工業拠点を構え、バクニン~バクザン回廊をベトナムで最も供給制約の厳しい工業用不動産エリアに押し上げたエレクトロニクス・サプライチェーン集積の中核を担っています。
ウィストロンは北部での事業拡大を続けており、トリポッド・テクノロジーは2024年、バリア・ブンタウの新規回路基板生産施設に2億5,000万米ドルを投じることを決定しました。
UNIVACCOテクノロジーは2026年2月、ドンナイ省のロンタン工業団地で29,742平方メートルの工業用地をリースしました。台湾系製造業者のベトナム工業団地に対する需要が本年に入っても同様のペースで続いていることを示す、最近の具体的なデータポイントです。
台湾のチャイナ・プラスワン戦略がベトナム工業用不動産市場に集中する理由
台湾のチャイナ・プラスワン戦略、すなわち生産能力を中国本土からASEANへ体系的に移転する動きは、域内で均等に分散しているわけではありません。ベトナムに集中するのは、コスト構造、貿易協定へのアクセス、中国の部品サプライチェーンへの近接性、そして確立された台湾系製造業者のエコシステムを同一の地域で兼ね備えたASEANの工業用不動産市場が他にないからです。
ベトナムの15以上の発効済み自由貿易協定により、ベトナムの工業団地で操業する台湾系製造業者は、米国、EU、英国、日本、オーストラリア、そしてASEAN全域への優遇的な輸出アクセスを得られます。この関税上の優位は、バクニンやバクザンで見られる稼働率と土地価格のプレミアムに直結しています。その結果、ベトナムの工業団地市場は機能的に台湾の対外投資サイクルと連動しており、台湾FDIが加速すると北部ベトナムの工業用不動産が最も早く需要を吸収します。
既成工場と倉庫:台湾系製造業者が最も早く参入できる手段
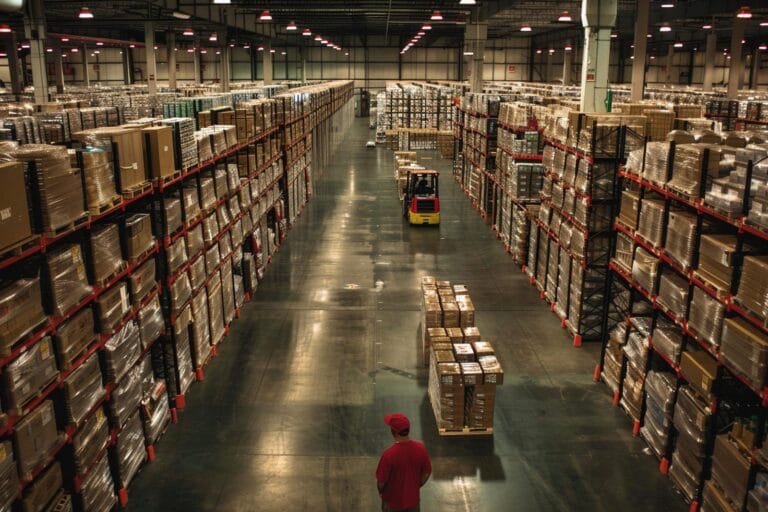
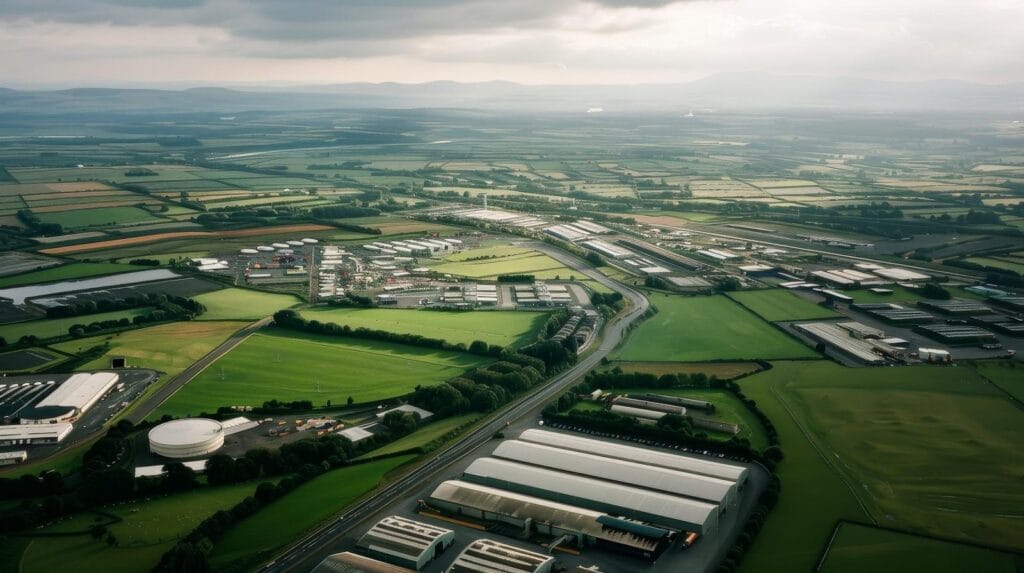
初めてベトナムに進出する台湾系製造業者、あるいは既存事業を新規の土地リースでは間に合わないほど速く拡張したい企業にとって、既成工場と倉庫が主要な参入手段となります。既成工場ユニットは、確立された工業団地内に建設済みで即時入居が可能な施設であり、現在ではベトナムの工業用不動産セクターの中でも成熟した競争的なサブマーケットを形成しています。
既成工場賃料:北部は1㎡当たり5.1米ドル、南部は4.4米ドル
| 施設タイプ | 北部ベトナム | 南部ベトナム | 前年比変化(北部) |
|---|---|---|---|
| 既成工場 | 1㎡当たり月4~7.1米ドル(平均5.1米ドル) | 1㎡当たり月平均4.4米ドル | +10% |
| 既成倉庫 | 1㎡当たり月平均5.1米ドル | : | 横ばい~上昇 |
北部の既成工場賃料は南部の水準を上回っており、この異例の逆転は、北部回廊のサプライチェーン集積と、ノイバイ空港およびハイフォン港への物流接続性に対して台湾系エレクトロニクス製造業者が支払うプレミアムを反映しています。ベトナム全体の既成工場供給は1,030万平方メートル、全国稼働率は約88%です。既成倉庫の供給は770万平方メートル、稼働率は77%で、この低い稼働率は2024~2025年に大量の新規供給が市場に投入されたことを反映しています。
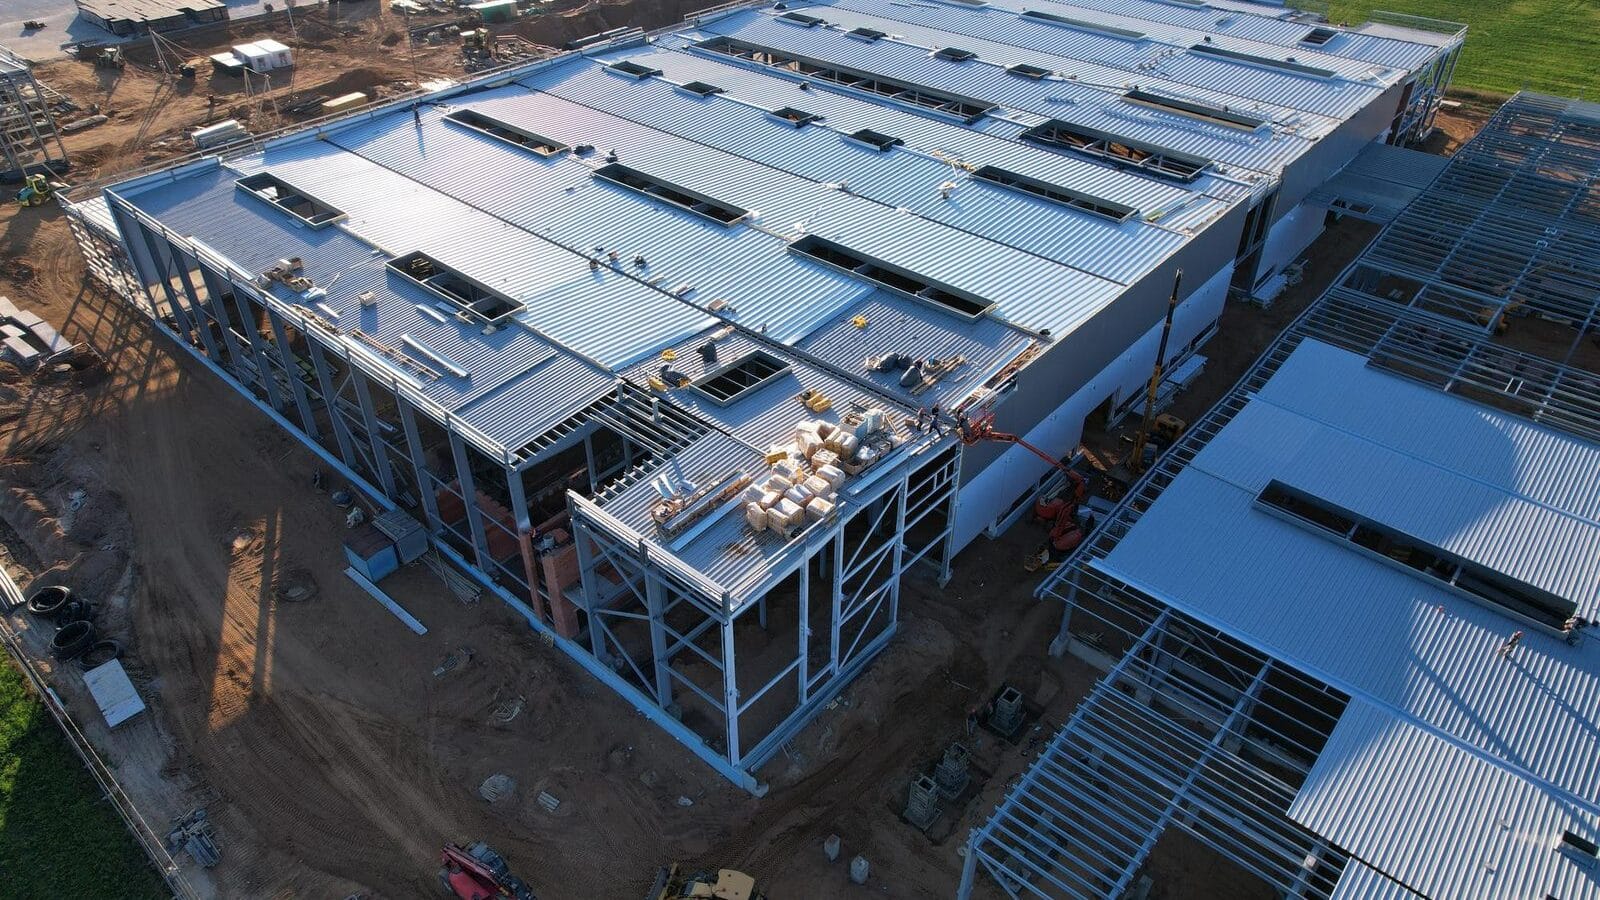
2026年だけで64万3,000平方メートル超の既成工場の新規供給が市場に投入される見込みで、2026~2029年には約100万平方メートルの新規賃貸可能面積が加わります。投資家にとってこのパイプラインは、短期的なリース機会であると同時に将来の供給リスクでもあり、立地選定の重要性を裏付けています。北部・南部の主要省にある台湾系企業が集積する工業団地は、新興立地よりも速く新規供給を吸収するでしょう。
ベトナム工業用不動産投資:2026~2029年の供給見通し
ベトナム工業用不動産市場の今後の供給見通しは、2029年までに約5,050ヘクタールの新規工業用地が市場に投入されることを示しており、開発は確立された北部・南部の両回廊と、新興の中部ベトナムの立地に集中しています。不動産投資家にとって投資ケースは3つのデータポイントに集約されます。すなわち、台湾・韓国からの持続的なFDIが入居者需要を牽引していること、土地リース料が北部ベトナムで年率5~9%、南部で3~7%上昇していること、そして既成工場の需要が2030年まで年率10~12%で伸び、現在の供給完工ペースを上回っていることです。
ベトナムのデータセンター容量は、2025年の524.7MWから2030年には950MWに達すると見込まれ、電力インフラに隣接する工業用地に新たな需要層を加え、送電網へのアクセスが安定した省に追加の価格下支え要因を生み出しています。製造業FDIと併せて不動産投資のマンデートを持つ台湾系投資家にとって、ベトナムの工業用不動産市場は、製造業合弁事業で得られる株式リターンを補完する利回りプロファイルを提供します。
台湾系投資家がベトナム工業用不動産市場にアクセスする方法
台湾系投資家は、主に4つのスキームを通じてベトナムの工業用不動産市場にアクセスできます。ベトナム法人を通じた工業用地の直接リース(50年、更新可能)、既存工業団地内の工場・倉庫スペースのサブリース、ベトナムの工業団地デベロッパーとの合弁、あるいはベトナム上場・非上場の工業用不動産ビークルの株式取得です。
製造目的で進出する台湾系製造業者にとって最も一般的なのは土地リースのルートです。サブリースのルート、すなわち既成工場や倉庫は、入居までの期間が最も短く、初期資本コミットメントも最小で済みます。純粋な不動産投資家にとっては、ベトナムの工業団地デベロッパーの株式やプライベートエクイティビークルが、直接の製造投資に伴う運営上のコミットメントなしに、土地価格の上昇と賃貸収入へのエクスポージャーを提供します。
ベトナム工業用不動産市場への参入、工業団地の選定、土地リースのストラクチャリング、そして北部・南部の製造回廊における台湾FDIの投資戦略について、さらにご相談されたい場合はViettonkinまでお問い合わせください。
オーストラリア&英国→ベトナムFDI