


过去几年,先买后付(BNPL)这种延期付款方式在越南消费者中日益流行。该国该行业的增长,主要由千禧一代和 Z 世代消费者越来越多地采用 BNPL 支付方式所推动。
此外,新冠疫情改变了消费者对支付方式的行为习惯,进而重塑了越南支付行业。预计市场吸引力的提升将促使本土及全球 BNPL 参与者涌入越南 BNPL 市场,这一势头将在未来三到四年内显现。
越南的 BNPL 是什么
什么是 BNPL?
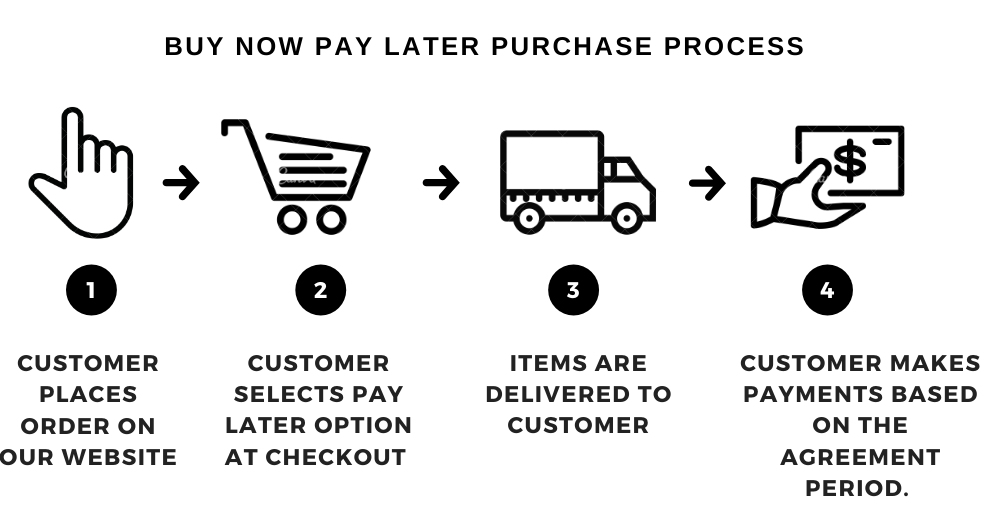
先买后付(BNPL)对越南消费者而言已不再新鲜,尤其是熟悉技术、理财意识主动的年轻消费者。这一支付方案允许买家先购买商品,之后再分期付款,分期期数可根据商品价值和买家个人财务状况分摊至数月。
截至目前,据 Research and Markets 最新报告,拥有数百万用户的 Klarna、Afterpay 和 Affirm 是主导全球 BNPL 市场的三大企业。三者均与数千家零售商合作,每年处理数百万笔交易。到目前为止,瑞典 BNPL 企业 Klarna 以据报 530 亿美元的 GMV 领跑行业,约为全球第二大参与者、美国企业 Afterpay 的 5 倍。

尽管 BNPL 初创企业迅速涌现,许多人仍将 BNPL 误认为信贷服务,因为两种支付方案都允许延期付款,有时甚至免息。然而,BNPL 不要求良好的信用记录,且还款计划预先设定。因此,这一支付方案专门面向没有信用卡的人群,因为贷款审批几乎是即时完成的。
然而,BNPL 不仅仅是信贷,更关乎购物便利。
与传统分期付款方案要求客户提供繁多文件不同,BNPL 服务商提供更简单、更快捷的注册方式,充分发挥数字技术的优势。
消费模式细分
在越南,摩托车、智能手机、高端家电、个人护理用品及其他消费品占 BNPL 消费的大部分。由于 BNPL 完全依托数字化并由电子商务驱动,BNPL 创业者必须及时掌握引领市场的主要商品类别,以便做出契合消费者消费习惯的及时调整。

Statista 于 2022 年 9 月发布的报告显示,去年越南最受欢迎的网购品类为服装、鞋履和化妆品,占 69%;其次是家用电器,占 64%。科技与电子设备占 51%,文具和礼品占 50%。食品以 44% 位列第五,较 2020 年同期低 8%。在旅游领域,机票占 27%,酒店预订占 25%。这些较高的数字表明该国电子商务行业十分强劲。
除电子产品、教育培训和摩托车等传统分期付款交易外,许多金融公司还为机票、旅游、化妆品等开辟了新的分期方案。这不仅为零售商带来获取现代金融方案以提升销售额的机会,也为消费者提供了平衡支出与个人财务的多元选择。
BNPL 在越南的发展状况
BNPL 首次进入越南市场
BNPL 的概念在全球早已流行,分期付款方案也已存在多年。但它为何近来变得如此火爆?
一个词:新冠疫情。
疫情导致许多实体零售商被迫暂时停业,消费者在家中的时间大幅增加。尽管 BNPL 方案在疫情前已越来越受欢迎,但疫情期间消费习惯的转变和电子商务的迅猛普及,确实为该市场带来了显著提振。
据 Worldpay 报告,2020 年 BNPL 占全球电子商务交易总额的 2.1%(约 970 亿美元)。预计到 2024 年,这一比例将翻倍至 4.2%,并在最受欢迎的电子商务支付方式中排名第五。

在越南,BNPL 于 2019 年初首次进入市场;然而,直到 2019 年底新冠疫情暴发,这种零息支付方式才开始蓬勃发展。新冠疫情极大地改变了消费者行为,从以线下购物为主转向线上购物,从而使 BNPL 成为最受民众青睐的金融方案模式之一。
Kaypay 首席执行官黎陈保维(Le Tran Bao Duy)先生表示:“与全球其他竞争者相比,越南入场较晚,但一旦跟上趋势,发展将非常迅速。我认为,未来三年内 BNPL 将成为越南消费者最欢迎的支付方案之一。”
我们目前处于哪个阶段?
总体而言,越南 BNPL 市场仍处于发展初期。

Twimbit 于 2021 年开展的研究显示,尽管越南电子商务总收入约为 137 亿美元,但 BNPL 在各支付方式中仅占 2% 的市场份额,去年带来的交易额约为 2.6 亿美元。
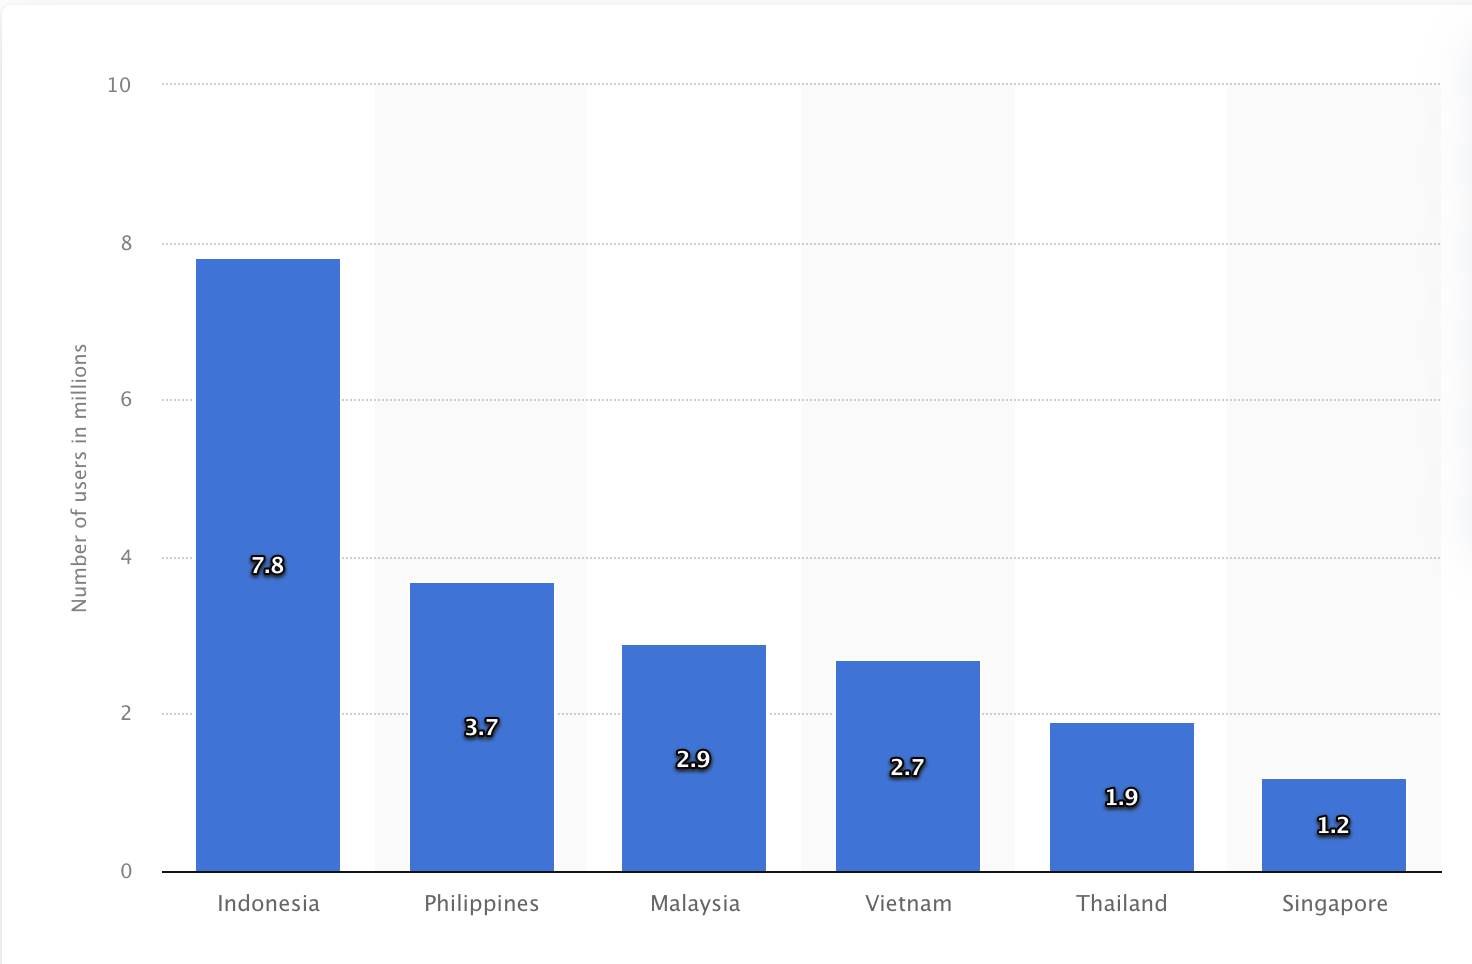
截至 2020 年,越南总人口超过 9700 万,其中仅约 600 万人拥有个人信用卡,270 万人为 BNPL 用户。与东南亚其他国家相比,这一数字仍相当有限,尤其是印度尼西亚和菲律宾,其 BNPL 用户分别为 780 万人和 370 万人。
鉴于增长前景极为可观,越南本土 BNPL 初创企业不断积极寻求融资,以支持其市场扩张战略并抢占市场先发优势,预计该市场将在未来几年显著增长。
主导越南 BNPL 市场的主要参与者
随着初创企业和成熟企业纷纷大举押注,BNPL 产品在越南消费者中越来越受欢迎。目前,向客户提供 BNPL 支付方案的企业主要有两类:(1)将 BNPL 作为支付选项一部分来开发的公司;(2)以 BNPL 为核心产品的 BNPL 初创企业。
将 BNPL 作为附属产品的公司
这类 BNPL 公司大多依托大型金融集团和成熟银行机构的整体业务体系,以分公司或子公司的形式设立。
例如,Home Pay Later、Grab Pay Later 和 Way4 支付服务分别由 Home Credit、GRAB Finance Vietnam(GFG)和 Lotte Finance Vietnam 开发。这些公司是目前对 BNPL 市场影响最大的头部金融公司。
为更清楚地说明它们近期的表现,今年 7 月,Home Credit 与 Tiki 电子商务平台签署战略合作协议,推出 BNPL 方案 Home PayLater。Home PayLater 是一项投资额达 2000 亿越南盾(870 万美元)的数字金融产品,旨在提升消费者线上购物体验的便利性。
与这类金融公司并列的是银行机构。迄今为止,Sacombank 仍是提供最高效、最可靠 BNPL 服务的国内头部银行机构之一。
BNPL 初创企业
在越南,许多初创企业和数字支付服务商也加入了 BNPL 的行列,例如 Ree-Pay、Fundiin、Kredivo、LitNow、Movi 和 Atome。
在市场最知名的企业中,Fundiin 和 Ree-Pay 可谓主导竞争格局的最强劲对手。
具体而言,2022 年 10 月,Fundiin 在由 Trihill Capital 和 Thinkzone Ventures 联合领投的 A 轮融资中筹得超过 500 万美元。此前,该公司已于去年 9 月完成由日本基金 Genesia Ventures 和 JAFCO Asia 领投的 180 万美元种子轮融资。截至目前,该公司已与 300 多家合作伙伴开展合作,在越南各大城市拥有 4000 多家实体门店,其中包括 Mobile World、Dien May Xanh、Unilever、Galaxy Play 和 Reebok 等头部零售商。
该领域另一家值得关注的女性领导初创企业,是由首席执行官 Olivia Anh Nguyen 执掌的 EasyGop。运营两年后,该公司于 2022 年初宣布与越南头部支付网关达成战略合作。此次合作覆盖超过 1500 万用户,彰显其未来数年向越南线下和线上零售商提供无缝 BNPL 服务的雄心。
为何是现在?
欧洲、亚太和北美曾出现的经济驱动因素如今在越南显现,这并不令人意外。随着数字经济不断增长、消费者日益富裕而信用卡使用率偏低,许多有信贷需求的借款人可能将 BNPL 视为满足其财务需求的强大且便捷的替代方案。
然而,尽管有这些令人期待的发展,BNPL 在越南仍可能面临诸多挑战,准备进入这一潜力与风险并存市场的创业者应认真考量。如需了解 BNPL 为何成为如此有利可图的行业,以及投资者需警惕的潜在障碍与挑战的更多详细信息,请查阅 《越南 BNPL 市场新进入者前景可期》,在加入竞争前获得更深入的洞察。
