


後払い決済サービス「Buy Now, Pay Later(BNPL)」は、ここ数年でベトナムの消費者の間で急速に普及しています。国内でこの業界が成長した主な要因は、ミレニアル世代とZ世代の消費者によるBNPL決済手段の採用拡大にあります。
さらに、新型コロナウイルス感染症(Covid-19)の流行は消費者の決済手段に対する行動を変化させ、その結果ベトナムの決済セクターの姿も変えました。市場の魅力が高まったことで、今後3~4年のうちに国内およびグローバルのBNPL事業者がベトナムのBNPL市場に参入する動きが促されるとみられます。
ベトナムにおけるBNPLとは
BNPLとは何か
Buy Now Pay Later(BNPL)は、テクノロジーに精通し、資金面でも主体的に行動する若い消費者を中心に、ベトナムの消費者にとって今や新しいものではありません。この決済ソリューションでは、商品を先に購入し、後から分割で支払うことができます。分割は、商品の価格と購入者個人の資金状況に応じて数か月に分けて設定されます。
現在、数百万のユーザーを抱えるKlarna、Afterpay、Affirmは、Research and Marketsの最新レポートで引用されているとおり、BNPLの世界市場を支配する最大手企業です。3社はいずれも数千の小売業者と取引し、年間数百万件の取引を担っています。これまでのところ、スウェーデンのBNPL企業であるKlarnaがGMV(流通取引総額)530億米ドルを報告して業界をリードしており、これは世界第2位である米国企業Afterpayの約5倍に相当します。

BNPLスタートアップが急速に登場しているにもかかわらず、BNPLをクレジットサービスと誤解している人は依然として多くいます。どちらの決済ソリューションも時間をかけて支払うことができ、場合によっては利息もかからないためです。しかし、BNPLは良好な信用履歴を必要とせず、支払いスケジュールがあらかじめ設定されています。そのため、この決済ソリューションは、ローンの承認がほぼ即時に行われることから、クレジットカードを持たない層を主な対象としています。
もっとも、BNPLはクレジットだけの話ではなく、買い物の利便性の話でもあります。
顧客に煩雑な書類の提出を求める従来の分割払い制度とは異なり、BNPL事業者はデジタル技術の利点を最大限に活かした、はるかに簡単で迅速な登録方法を提供しています。
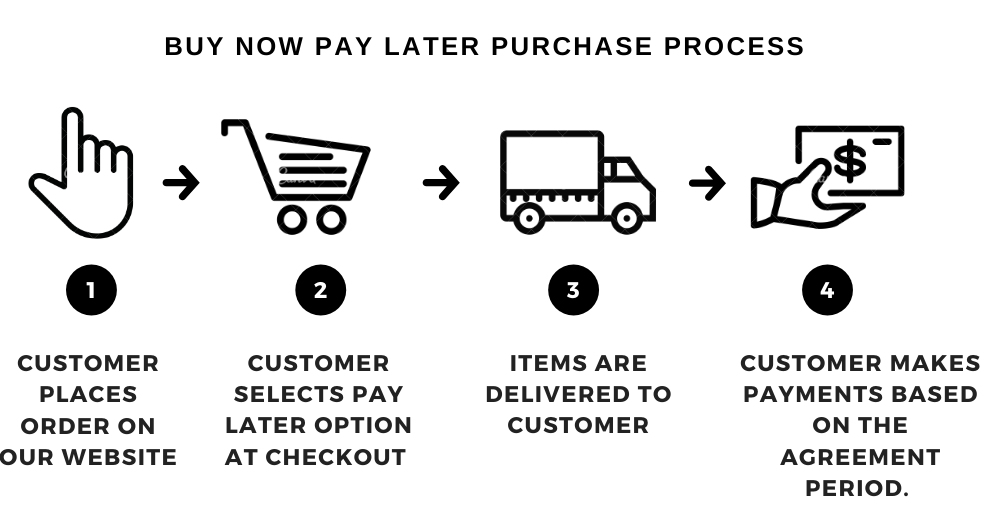
支出パターンの内訳
ベトナムでは、二輪車、スマートフォン、高額な家電、パーソナルケア用品、その他の消費財がBNPL購入の大部分を占めています。BNPLは完全にデジタルであり、Eコマースによって成長しているため、BNPL事業者にとっては、市場をリードする主要な商品カテゴリーを常に把握し、消費者の支出習慣に合った適時な調整を行うことが重要です。

2022年9月にStatistaが発表したレポートによると、昨年ベトナムで最も人気の高かったオンラインショッピングカテゴリーは、衣類、靴、化粧品が69%でした。次いで家電が64%となっています。テクノロジー・電子機器が51%、文房具・ギフトが50%でした。食品は44%で5位となり、2020年の同時期を8%下回りました。旅行分野では、チケットが27%、ホテル予約が25%を占めています。これらの高い数値は、同国のEコマース産業が非常に堅調であることを示しています。
電化製品、教育、二輪車など従来から分割払いで支払われてきた取引に加えて、多くの金融会社が航空券、旅行、化粧品などに向けた新たなスキームも打ち出しています。これは、小売業者が売上を伸ばすための現代的な金融ソリューションにアクセスできる機会を生むだけでなく、消費者に支出と家計のバランスを取るための多様な選択肢を提供することにもつながります。
ベトナムにおけるBNPLの発展状況
BNPLのベトナム市場への第一歩
BNPLの概念は以前から世界で普及しています。分割払いプランは何年も前から存在しています。それではなぜ、近年これほど爆発的に広がったのでしょうか。
ひと言でいえば、コロナウイルスです。
パンデミックにより、多くの実店舗小売業者が一時休業を余儀なくされ、消費者が自宅で過ごす時間が大幅に増えました。BNPLプランはパンデミック以前から普及が進んでいましたが、この時期の消費者支出習慣の変化とEコマース利用の急増が、市場を大きく押し上げました。
Worldpayのレポートによると、2020年の世界のEコマース取引全体に占めるBNPLの割合は2.1%、金額にして約970億米ドルでした。この数字は2024年までに4.2%へ倍増し、最も人気の高いEコマース決済手段の第5位に入ると予測されています。

ベトナムでは、BNPLが初めて市場に登場したのは2019年初頭でしたが、2019年末のコロナ禍の発生以降にこの無利息決済が大きく伸びているのが現状です。新型コロナウイルス感染症は、主にオフラインだった消費者行動をオンライン買い物へと劇的に変え、その結果BNPLは国民にとって最も魅力的な金融ソリューションモデルの一つとなりました。
KaypayのCEO、レ・チャン・バオ・ズイ氏は次のように述べています。「ベトナムは世界の他の競合と比べてかなり遅れて参入しましたが、いったんトレンドに追いつけば非常に速く進むでしょう。今後3年以内に、BNPLはベトナムの消費者にとって最も人気の高い決済ソリューションの一つになると私は考えています。」
現在はどの段階にあるのか
総じて、ベトナムのBNPL市場はまだ発展の初期段階にあります。

Twimbitが2021年に実施した調査によると、ベトナムのEコマース総収入は約137億米ドルに達したものの、決済手段全体に占めるBNPLの市場シェアはわずか2%で、昨年の取引額は約2億6,000万米ドルでした。
2020年時点でベトナムの総人口は9,700万人を超えていますが、そのうち個人用クレジットカードを保有していると回答したのは約600万人、BNPL利用者は270万人にとどまっています。この数字は、東南アジアの他国、特にBNPL利用者がそれぞれ780万人、370万人であるインドネシアやフィリピンと比べると、まだかなり控えめです。
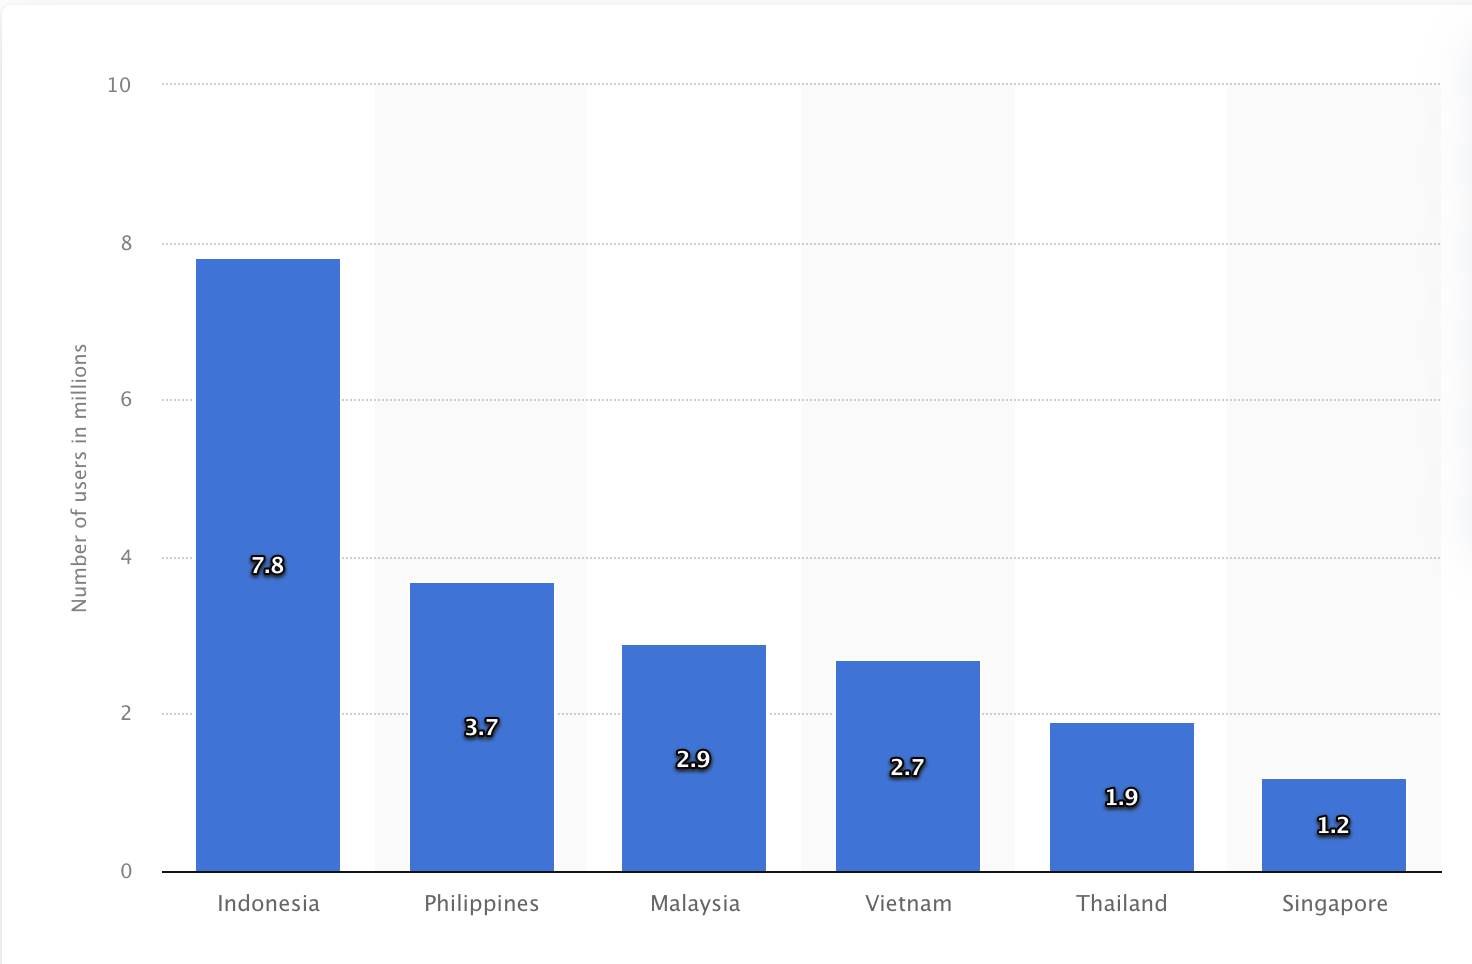
極めて高い成長見通しを踏まえ、国内のBNPLスタートアップは、市場拡大戦略の資金を調達し、今後数年で大きく成長すると見込まれる市場で先行者優位を獲得するため、積極的な資金調達を続けています。
ベトナムのBNPL市場を支配する主要プレイヤー
スタートアップと既存企業の双方が大きく賭けるなか、BNPL商品はベトナムの消費者の間でますます支持を広げています。現時点で、顧客にBNPL決済ソリューションを提供する企業は大きく2種類あります。(1)決済オプションの一つとしてBNPLを展開する企業、(2)BNPLを中核商品とするBNPLスタートアップです。
BNPLを副次的な商品とする企業
このタイプのBNPL企業の多くは、大手金融会社や既存の銀行機関の事業体系において、通常は部門または子会社として設立されています。
例えば、Home Pay Later、Grab Pay Later、Way4の決済サービスは、それぞれHome Credit、GRAB Finance Vietnam(GFG)、Lotte Finance Vietnamが開発しています。これらは現在、BNPL市場に最も大きな影響力を持つトップ金融会社の一角です。
そして、こうした企業の最近の動きをより分かりやすくお伝えすると、今年7月にHome CreditはEコマースプラットフォームのTikiと戦略的協力協定を締結し、BNPLスキームであるHome PayLaterを立ち上げました。2,000億ベトナムドン(870万米ドル)を投じたデジタル金融商品であるHome PayLaterは、消費者のオンラインショッピング体験の利便性を高めることを目指しています。
このカテゴリーの金融会社と並んで銀行機関も存在します。現在に至るまで、Sacombankは最も効率的で信頼できるBNPLサービスを提供する国内銀行機関のトップに位置しています。
BNPLスタートアップ
ベトナムでは、Ree-Pay、Fundiin、Kredivo、LitNow、Movi、Atomeなど、多くのスタートアップやデジタル決済プロバイダーもBNPLに参入しています。
市場の最大手の中でも、FundiinとRee-Payは、この分野を支配する最も手強い競合として挙げられます。
より具体的には、2022年10月にFundiinはTrihill CapitalとThinkzone Venturesが共同リードしたシリーズA資金調達ラウンドで500万米ドル超を調達しました。このラウンドは、昨年9月に日本のファンドであるGenesia VenturesとJAFCO Asiaがリードしたシードラウンドでの180万米ドルの投資に続くものです。現在までに同社は300社以上のパートナーと提携し、Mobile World、Dien May Xanh、Unilever、Galaxy Play、Reebokといった大手小売業者を含め、ベトナムの主要都市に4,000店舗以上を展開しています。
この分野で特筆に値するもう一つの女性主導のスタートアップとして、CEOのOlivia Anh Nguyen氏によるEasyGopが挙げられます。2年間の事業運営を経て、2022年初頭に同社は国内トップのペイメントゲートウェイとの戦略的提携を発表しました。この提携は1,500万人以上のユーザーを擁し、今後数年間でベトナムのオフライン・オンライン両方の小売業者にシームレスなBNPLサービスを拡大するという同社の意欲を示しています。
なぜ今なのか
欧州、アジア太平洋、北米で見られた経済的な追い風が、今やベトナムでも顕著になっているのは当然のことです。デジタル経済の成長、ますます豊かになる消費者層、クレジットカード利用率の低さを背景に、信用を必要とする多くの借り手にとって、BNPLは資金ニーズを満たす強力で便利な選択肢となり得ます。
しかし、こうした有望な展開がある一方で、BNPLはベトナムで多くの課題を抱えている可能性があり、この潜在性は高いもののリスクも伴う市場に参入しようとする事業者は真剣に検討すべきです。BNPLがなぜこれほど魅力的なセクターなのか、また投資家が注意すべき潜在的な障害や課題についての詳細は、こちらをご覧ください。ベトナムのBNPL市場には新規参入者にとって有望な未来が待っており、競争に飛び込む前に理解を深めることができます。
