
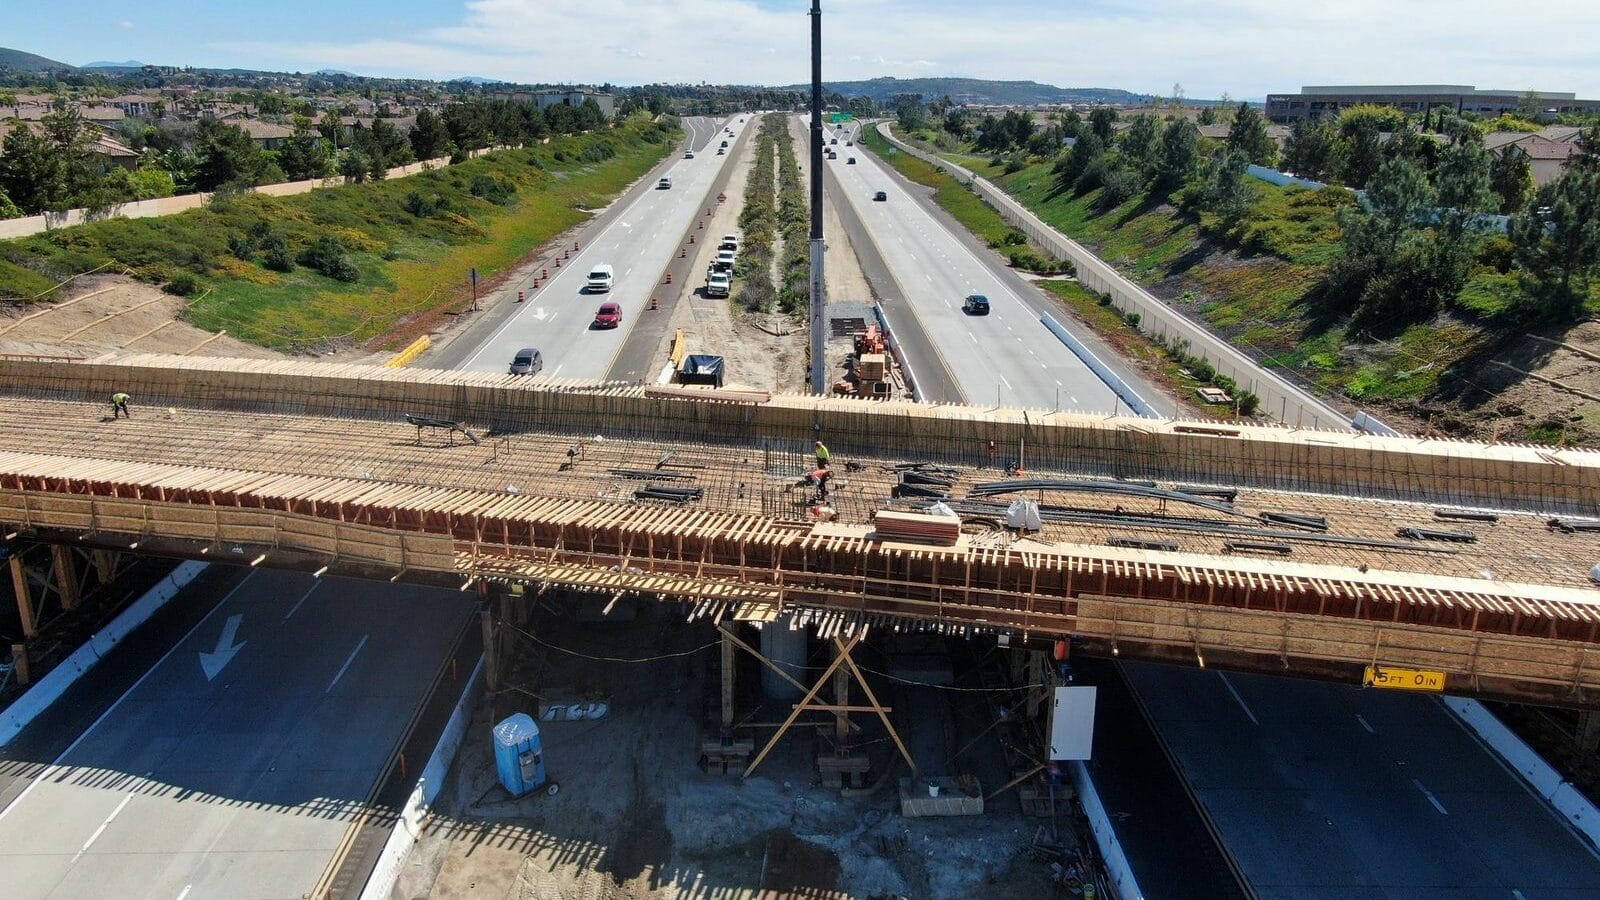

两大结构性力量正在塑造 2026 年的越南经济:一是政府主导、覆盖交通、能源与数字连接的基础设施计划;二是科技产业,2025 年电子产品出货额超过 1650 亿美元,占出口总额的 35% 以上。二者共同解释了越南 2025 年 8.02% 的 GDP 高增长(亚洲最强表现之一),也解释了世界银行为何预测 2026 年增长 6.8%,而政府目标为 10%。这并非两条平行的叙事,而是同一场转型在不同侧面的呈现;理解二者的相互作用,才能把浮于表面的前景判断提升为达到投资决策水准的评估。
2026 年的宏观定位
从组装中心到高附加值经济体
越南 GDP 达到 5140 亿美元,人均收入升至 5026 美元,并确认被重新归类为中等偏上收入经济体。FDI 到位资金创下 384 亿美元的历史新高,其中制造业与加工业占新注册资本的近 60%,表明跨国企业正在进行长期布局。
“中国+1”战略仍是结构性顺风,持续吸引来自美国、韩国、日本、中国、新加坡和台湾的资本。Dezan Shira & Associates 发布的《2026 年亚洲制造业指数》从经济体、政治风险、贸易、税收政策和基础设施等维度评估,将越南列为亚洲前三大制造业中心之一。2025 年越南贸易总额达 9300 亿美元,增长 18.2%,贸易占 GDP 比重升至约 170%。
10% 增长目标:雄心与现实
越南 2026 年 10% 的 GDP 增长目标是这一代人以来最具雄心的宏观经济目标。与 6.8% 预测值之间的差距,源于对强劲经济动能、出口表现、创纪录的 FDI 和快速结构调整所采用的不同假设。大华银行(UOB)将预测从 7% 上调至 7.5%,理由是在关税不确定性(包括美国对越南商品平均 15.3% 的关税)之下,贸易仍具韧性、FDI 流入持续。无论最终落在 7%、8% 还是更高,对长期投资者而言,增长轨迹都比某一季度的精确数字更重要。
第一大动力:基础设施投资
规模、政策与立法共识
越南在 2025 年启动了 564 个以上基础设施投资项目,投资总额达 5.14 万亿越南盾,其中大部分由民间资本出资;这一从公共投资转向民间资本的变化,标志着营商环境的成熟。政治局第 79-NQ/TW 号决议明确国有企业是新能源、交通和数字基础设施建设的先锋力量。这一政策共识持续强化越南的制度性投资环境。
国会第十次会议通过 51 部法律和 39 项决议,包括《投资法》《增值税法》和《个人所得税法》,这是多年来对经济法律框架规模最大的一次修订,降低了政治风险。FTSE Russell 的新兴市场升级首次向养老金和主权财富基金资本开放公开市场。
交通:南北主轴
连接河内与胡志明市的南北高速铁路是基础设施计划中最具变革性的承诺,它缩短通行时间、释放工业发展潜力,并巩固越南作为制造业中心的地位。高速公路计划正在弥合北部产业集群与盖梅-施威(Cai Mep-Thi Vai)之间的联通缺口,而隆城机场以及内排机场和新山一机场的扩建则强化了国际联通能力。
港口、能源与数字基础设施
在盖梅-施威,港口扩建正受益于因红海航运中断(与中东冲突相关)而转移的海上货源;这一事态强化了深水港能力的商业合理性,并推动 2026 年新一轮海港投资。在能源领域,包括仁泽(Nhon Trach)3 号和 4 号在内的海上风电和 LNG 项目降低了对化石燃料的依赖,同时满足电子制造业和数据中心的用电需求。在数字基础设施方面,随着越南数字经济规模向 80 亿美元迈进,资本持续流入云和数据中心;在出口导向渠道之外,国内数字服务需求又增添了新一层增长动力。
第二大动力:科技出口
电子产业成为主导出口引擎
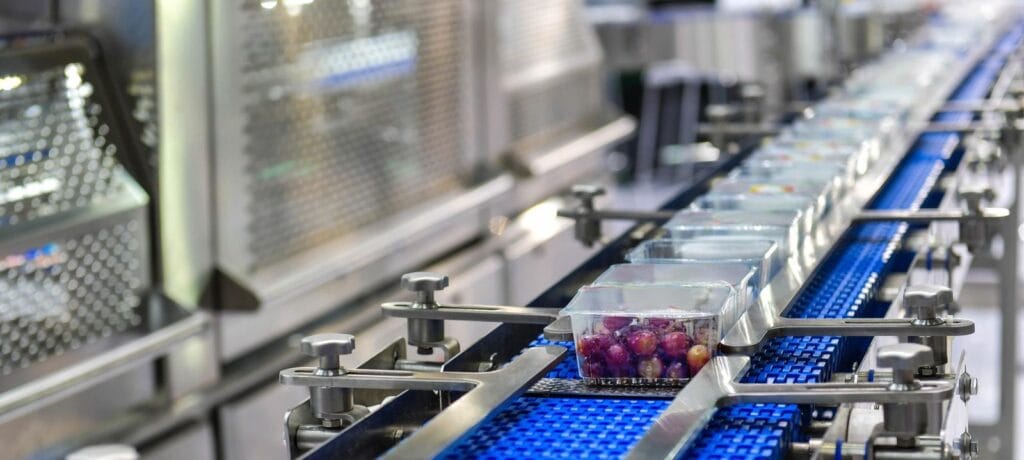
电子产业是越南出口增长最清晰的驱动力。据统计总局报告,2025 年计算机及零部件出口 1077 亿美元,同比增长 48.4%;手机及零部件另外贡献 567 亿美元;两类合计超过 1640 亿美元,巩固了越南作为美国第二大智能手机供应国的地位。2026 年第一季度,电子产品出货同比增长超过 40%,手机出货增长 23.1%,这一季度增幅凸显该行业的持续动能。
2025 年,电子产品首次超越服装,成为越南对美出口的第一大类别,这是经报告确认的结果,而非预测。越南北部是这一格局的核心:三星在北宁和太原的工厂、英特尔在胡志明市的业务,以及富士康和和硕在海防的基地,共同构成亚洲最集中的电子产业集群之一。外商投资企业约占出货量的 98%,如此高的比重凸显出深化国内供应链联系、在长期内扩大本土企业参与度的必要性。
制造业增长与半导体雄心
制造业增长仍以电子产业为支柱,但越南的半导体战略如今已成为决定长期定位的关键因素:通过高校芯片设计课程,以及面向日本、韩国和美国的招商激励,目标是到 2030 年培养 5 万名受训工程师。价值链的升级是实质性的:越南的生产正从最终组装转向印刷电路板、传感器、光学元件和集成电路封装。根据第 57/2021/NĐ-CP 号法令,高科技项目可享受最长 15 年的企业所得税减免,支持企业持续投资先进生产。
贸易协定作为出口放大器
越南的 17 项自由贸易协定网络提供了很少有同行能匹敌的出口放大器。CPTPP 与 RCEP 同时为越南提供对美、欧盟、日本、韩国和东盟的优惠关税准入,东南亚尚无同等规模的制造业经济体大规模复制这一多市场安排。《欧盟-越南自由贸易协定》(EVFTA)生效五年后,越南与欧盟的双边贸易额达到 3000 亿美元,使越南成为欧盟在东盟的最大贸易伙伴。在日资企业的 FTA 利用率排名中,越南位居前五,利用率超过 50%,这对出口导向型资本而言是持久的定位优势。
两大动力如何相互作用
基础设施投资与科技出口增长之间存在因果联系。盖梅港的扩建缩短了来自韩国和日本的零部件以及运往美国和欧盟的货物的通行时间。南北高速公路降低了连接河内电子产业集群与胡志明市港口的物流成本。海上风电和 LNG 为半导体工厂提供所需电力,数字基础设施则吸引研发中心和云业务,构成价值链的下一层。对长期机构投资者而言,这两类敞口互为补充,共同强化越南在全球供应链中的定位。
风险与结构性挑战
人才、能源与贸易敞口
对 2026 年的可信评估需要权衡三项结构性约束。第一是人才:近 47% 的电子行业雇主表示难以招到熟练工人,而半导体计划要到数年后才能实现 2030 年目标,这是制约高附加值制造业增长的近期瓶颈。第二是能源:北部产业集群的电网容量面临需求压力,基础设施支出尚未完全化解,电力可靠性仍是现实风险。第三是贸易敞口:贸易占 GDP 比重接近 170%,对贸易伙伴政策的敏感性是结构性的。当前 15.3% 的美国关税税率在 FTA 网络内尚可承受,但进一步升级仍是出口预测和制造业增长预期面临的重大风险。
结论:2026 年的越南
两大动力,一场转型
对 2026 年越南的结论必须承认数据所确认的事实:这不仅仅是一个越南增长故事,而是越南在全球经济中的位置在多个层面同时被重构。基础设施搭建起科技出口增长所依赖的平台;科技出口带来的 FDI 流入和工业升级,又为持续的基础设施投入提供了理由,从而强化越南作为东南亚“中国+1”首要受益国的地位。
当前已经形成的强劲经济基础,包括第 79 号决议推动的基础设施部署、第 68 号决议对企业扩张的支持、FTSE Russell 的评级调整以及半导体战略,构成国家政策与民间资本之间持久的经济共识,使长期投资逻辑比革新开放(Doi Moi)以来任何时点都更具说服力。那些把基础设施投资与科技出口视为同一场转型两种表现的投资者,最有能力识别持久价值持续产生的方向。
常见问题
2026 年越南经济增长的动力是什么?
一是覆盖交通、能源和数字连接的大规模基础设施计划,二是 2025 年电子产品出货额超过 1650 亿美元的科技产业。有力的经济政策支持和创纪录的 FDI 流入持续强化这两大动力。
越南的科技与电子产品出口规模有多大?
据统计总局数据,2025 年计算机及零部件出口 1077 亿美元,手机出口 567 亿美元,合计超过出口总额的 35%,并首次超越服装成为对美出口第一大类别。
越南正在投资哪些基础设施项目?
南北高速铁路、盖梅-施威港口扩建、隆城机场、仁泽 LNG 电厂、海上风电,以及国家级数字基础设施计划,仅 2025 年就启动了 564 个以上项目。
2026 年越南是理想的投资目的地吗?
根据《2026 年亚洲制造业指数》,越南位居亚洲前三大制造业中心之列,其支撑包括创纪录的 FDI、17 项自由贸易协定,以及 2025 年 8.02% 的越南 GDP 增长。世界银行预测 2026 年增长 6.8%,人才、能源产能和贸易政策敏感性仍是主要风险。
越南的半导体战略是什么?
越南的半导体战略通过高校课程和 FDI 激励措施,目标是到 2030 年培养 5 万名受训工程师,推动产业从组装向印刷电路板、传感器和集成电路封装转移,符合条件的企业可享受最长 15 年的企业所得税减免。


