

2026年のベトナム経済を形づくる構造的な力が2つある。交通、エネルギー、デジタル接続を網羅する政府主導のインフラ計画と、2025年に1,650億米ドル超の電子機器を出荷し輸出総額の35%超を占めたテクノロジーセクターである。この2つが相まって、アジアでも屈指の高成長となった2025年のベトナムGDP成長率8.02%を説明でき、世界銀行が2026年に6.8%成長を予測する一方で政府目標が10%である理由も説明できる。これらは並行する別々の物語ではなく、異なる角度から見た1つの変革であり、両者の相互作用を理解できるかどうかが、表面的な見通しと投資判断に耐える評価とを分ける。
2026年のマクロ経済の位置づけ
組み立て拠点から高付加価値経済へ
ベトナムのGDPは2025年に5,140億米ドルに達し、1人当たり所得は5,026米ドルへ上昇、中所得国上位(アッパーミドルインカム)への再分類を確実なものとした。FDI実行額は過去最高の384億米ドルに達し、製造・加工業が新規登録資本の約60%を占めたことは、世界の企業が長期的なコミットメントを行っている証左である。
チャイナ・プラス・ワン戦略は引き続き構造的な追い風であり、米国、韓国、日本、中国、シンガポール、台湾から資本を呼び込んでいる。Dezan Shira & Associatesの「アジア製造業指数2026」は、経済、政治リスク、貿易、税制、インフラの各項目でベトナムをアジアの製造拠点トップ3に位置づけている。2025年の貿易総額は9,300億米ドル、18.2%増となり、貿易額のGDP比は170%に近づいている。
10%成長目標:野心と現実
2026年の10%成長目標は、世代で最も野心的なマクロ経済目標である。6.8%予測との差は、強い経済モメンタム、輸出実績、記録的なFDI、急速な構造改革を異なる前提で見た結果である。UOBは、関税の不確実性(ベトナム製品に対する平均15.3%の米国関税を含む)にもかかわらず貿易が底堅くFDI流入が続いていることを理由に、予測を7%から7.5%へ引き上げた。結果が7%でも8%でもそれを上回っても、長期投資家にとって重要なのは四半期ごとの精緻な数値よりも軌道である。
第1の力:インフラ投資
規模、政策、立法上の合意
2025年に始動したインフラ投資プロジェクトは564件超、総額5兆1,400億ベトナムドンに上り、その大半が民間資本で賄われた。公共投資からの転換であり、環境の成熟を示すものである。政治局決議79-NQ/TWは、国有企業を新エネルギー、交通、デジタルインフラの先導役として正式に位置づけた。この政策的合意は、ベトナムの制度的な投資環境を引き続き強化している。
国会は第10会期で51本の法律と39本の決議を可決した。投資法、付加価値税法、個人所得税法を含み、経済法制の数年来で最も大幅な書き換えであり、政治リスクを低下させている。FTSEラッセルによる新興国市場への格上げは、公的市場を初めて年金基金やソブリンファンドの資本に開放するものである。
交通:南北の背骨
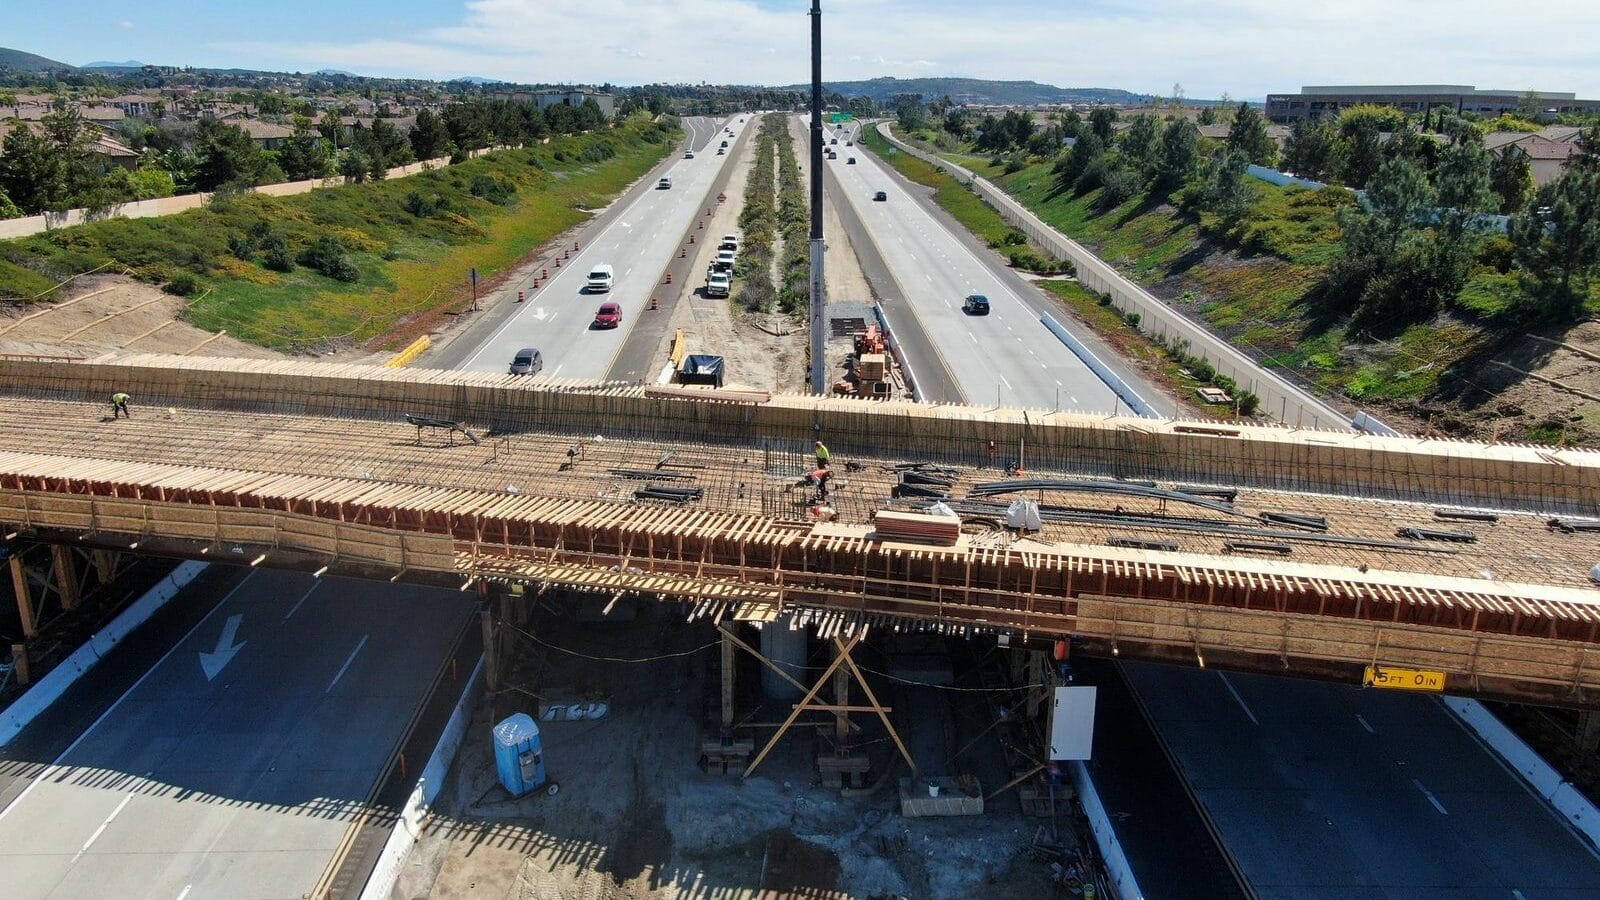
ハノイとホーチミン市を結ぶ南北高速鉄道は、インフラ計画の中で最も変革をもたらす取り組みであり、輸送時間を短縮し、産業開発を加速させ、製造拠点としてのベトナムの地位を強化する。高速道路網は北部の産業クラスターとカイメップ・チバイ港との間の連結性のギャップを埋めつつあり、ロンタイン空港やノイバイ空港、タンソンニャット空港の拡張は国際的な連結性を強固なものにする。
港湾、エネルギー、デジタルインフラ
カイメップ・チバイでは、中東紛争に伴う紅海の海運混乱を受けて迂回した海上輸送が港湾拡張の追い風となっており、こうした中東情勢の展開が水深の深い港湾能力の商業的な妥当性を強め、2026年の新たな港湾投資を呼び込んでいる。エネルギー分野では、ニョンチャック3・4を含む洋上風力やLNGプロジェクトが化石燃料への依存を減らしつつ、電子機器製造やデータセンターが生む電力需要を満たしている。デジタルインフラでは、ベトナムのデジタル経済が80億米ドル規模へ拡大する中でクラウドやデータセンターへの資本流入が続いており、デジタルサービスに対する国内需要が、輸出主導の経路に加えてさらなる成長の層を形成している。
第2の力:テクノロジー輸出
輸出の主引擎としての電子機器
電子機器はベトナムの輸出成長の最も明確な牽引役である。統計総局の報告によれば、コンピューターおよび部品は2025年に1,077億米ドル(前年比48.4%増)を生み出し、電話機および部品は567億米ドルを加えた。両カテゴリーの合計は1,640億米ドル超となり、米国へのスマートフォン供給で第2位という地位を固めた。2026年第1四半期には電子機器の出荷が前年同期比40%超、電話機の出荷が23.1%増加し、この四半期の伸びはセクターの勢いが続いていることを示している。
電子機器は2025年、初めて衣料品を抜いて米国向け最大カテゴリーとなった。予測ではなく、報告書で確認された結果である。これを牽引するのは北部ベトナムであり、サムスンのバクニン工場・タイグエン工場、インテルのホーチミン市拠点、フォックスコンとペガトロンのハイフォン拠点が、アジアで最も集積度の高い電子機器クラスターの一つを形成している。FDI企業が出荷の約98%を占めており、こうした高い水準は、国内サプライチェーンの連携を深め、長期的に企業の参加を広げる必要性を示している。
製造業の成長と半導体への野心
製造業の成長は引き続き電子機器に支えられているが、現在はベトナムの半導体戦略が長期的なポジショニングの鍵を握る。大学のチップ設計プログラムや日本、韓国、米国を対象とした優遇措置を通じて、2030年までに訓練を受けた技術者5万人の育成を目標としている。高付加価値チェーンへの移行は実質的であり、ベトナムの生産は最終組み立てからプリント基板、センサー、光学部品、集積回路のパッケージングへと移りつつある。ハイテクプロジェクトは「政令57/2021/NĐ-CP」により最長15年間の法人所得税軽減の対象となり、先端生産への企業投資を後押ししている。
輸出の増幅装置としての貿易協定
ベトナムは17の自由貿易協定からなるネットワークを持ち、他国が容易に追随できない輸出の増幅装置を備えている。CPTPPとRCEPは、米国、EU、日本、韓国、ASEANへの同時の特恵関税アクセスを認めており、東南アジアの同種の製造業経済でこれを大規模に実現した例はない。EVFTAの発効から5年でEUとの二国間貿易は3,000億米ドルに達し、ベトナムはEUにとってASEAN最大の貿易相手国となった。FTA利用率は日本企業の上位5市場に入る50%超の水準にあり、輸出志向の資本にとって持続的な強みである。
2つの力の相互作用
インフラ投資とテクノロジー輸出の成長は因果関係で結ばれている。カイメップ港の拡張は、韓国や日本からの部品、米国やEU向けの貨物の輸送時間を短縮する。南北高速道路はハノイの電子機器クラスターとホーチミン市の港を結ぶ物流コストを下げる。洋上風力とLNGは半導体施設が求める電力を供給し、デジタルインフラはバリューチェーンの次の層を成すR&Dセンターやクラウド事業を呼び込む。長期の機関投資家にとって2つのエクスポージャーは補完関係にあり、相まって世界のサプライチェーンにおけるベトナムの位置づけを強めている。
リスクと構造的課題
人材、エネルギー、貿易へのエクスポージャー
信頼に足る2026年の評価には、3つの構造的制約を天秤にかける必要がある。第1に人材である。電子機器の雇用主のほぼ47%が熟練労働者の確保が難しいと答えており、半導体プログラムが2030年目標に達するのは数年先となる。高付加価値製造の成長を制約する当面のボトルネックである。第2にエネルギーである。北部クラスターの送電網容量は、インフラ支出では完全には解消されていない需要圧力に直面しており、電力の信頼性は依然として現実のリスクである。第3に貿易へのエクスポージャーである。貿易額のGDP比が170%近いため、貿易相手国の政策に対する感応度は構造的なものである。現在の米国関税率15.3%はFTAネットワークの枠内で対応可能だが、さらなるエスカレーションは輸出予測と製造業の成長見通しにとって重大なリスクであり続ける。
結論:2026年のベトナム
2つの力、1つの変革
2026年のベトナムに関する結論は、データが裏づける事実を認めるものになる。これは単なるベトナムの成長物語ではなく、複数の領域で同時に進む、世界経済におけるベトナムの位置づけの再編である。インフラはテクノロジー輸出の成長が依存する基盤を築き、テクノロジー輸出はさらなるインフラ投資を正当化するFDI流入と産業の高度化を生み出す。両者は相まって、東南アジアにおけるチャイナ・プラス・ワンの主要な受益国としてのベトナムの地位を強めている。
現在整っている強固な経済的基盤、すなわちインフラ整備に向けた決議79、企業の拡大を後押しする決議68、FTSEラッセルによる分類、そして半導体戦略は、国家政策と民間資本の間の持続的な経済合意であり、ドイモイ改革期以降で最も説得力のある長期投資の根拠となっている。インフラ投資とテクノロジー輸出を1つの変革の2つの表れとして捉える投資家は、持続的な価値が今後どこで生み出され続けるかを見極めるうえで最も有利な立場にある。
よくある質問
2026年のベトナム経済成長を牽引しているものは何か
交通、エネルギー、デジタル接続を網羅する大規模なインフラ計画と、2025年に1,650億米ドル超の電子機器を出荷したテクノロジーセクターである。強力な経済政策の支援と記録的なFDI流入が、引き続き両方の牽引役を後押ししている。
ベトナムのテクノロジー・電子機器輸出の規模はどの程度か
統計総局のデータによれば、2025年のコンピューターおよび部品は1,077億米ドル、電話機は567億米ドルで、輸出総額の35%超を占め、初めて衣料品を抜いて米国向け最大カテゴリーとなった。
ベトナムはどのようなインフラプロジェクトに投資しているか
南北高速鉄道、カイメップ・チバイ港の拡張、ロンタイン空港、ニョンチャックのLNGプラント、洋上風力、国家デジタルインフラ計画などがあり、2025年だけで564件超のプロジェクトが始動した。
2026年のベトナムは投資先として魅力的か
「アジア製造業指数2026」によれば、ベトナムはアジアの製造拠点トップ3に入り、記録的なFDI、17の自由貿易協定、2025年のベトナムGDP成長率8.02%がそれを支えている。世界銀行は2026年に6.8%成長を予測しており、人材、エネルギー容量、貿易政策への感応度が主なリスクとして残る。
ベトナムの半導体戦略とは
ベトナムの半導体戦略は、大学プログラムとFDI優遇措置を通じて2030年までに訓練を受けた技術者5万人を育成することを目標とし、組み立てからプリント基板、センサー、ICパッケージングへの移行を継続するものである。対象企業には最長15年間の法人所得税軽減が適用される。


